טיוטת התזה · נובמבר 2026
פרק השיטה
בפרק הזה
גרסה מפורטת באנגלית, עם הפניה לקוד לכל משוואה וקבוע, נמצאת בארכיון המחקר (נספח א).
3.1 מבוא
המחקר משלב שני מערכים: מודל סימולציה חשבונאי סגור, שבודק באילו תנאים קבוצות משקי בית שומרות על צריכה ריאלית בזמן מעבר אוטומציה, ומערך אמפירי בשני חלקים. החלק הראשון אומד את הגלגול של חיסכון בעלות העבודה למחירים, פרמטר שהמודל משתמש בו. החלק השני תיאורי, ובודק אם אימוץ AI בפירמות מתואם עם שינוי תעסוקה במקצועות חשופים. הפרק מתאר את שניהם כפי שהם ממומשים בקוד, עם הפניות לקוד בנספח ב. מספרי שלבים מפנים לנספח א.
- יחידות מנורמלות. תוצר נומינלי בשנת הבסיס = 100, כוח העבודה = 1, רמת מחירים בסיסית = 1 (נספח ב, ק1). אלה אינם סכומים במטבע ואינם כיול למדינה מסוימת.
- מסוגנן, עם כיול חלקי. שנת הבסיס, הדיור ומשקי הבית כוילו לישראל בבדיקות נפרדות (סעיף 3.7). פריון, גלגול למחירים והתנהגות משקי בית אינם מכוילים. כל פלט מסומן
illustrative: True. התוצאות מראות מנגנונים ותנאים, לא תחזיות כמותיות. - לא סיבתי. שני החלקים האמפיריים תיאוריים; המערך של AI מסומן
causal_claims_allowed: False.
המודל הסופי והסינתזה מפורטים בנספח ב (ק2). מודל משקי הבית מועתק לכמה קבצים; ההפניות בנספח הן לגרסה ששימשה בתוצאות.
3.2 מודל הסימולציה
המעבר נמשך 10 שנים מתוך אופק של 20 (21 תצפיות שנתיות, t = 0…20). האבטלה מוטלת מבחוץ, ושאר המשתנים נגזרים ממנה באמצעות זהויות חשבונאיות.
3.2.1 נתיבים אקסוגניים
קוד: נספח ב, ק3.
- התקדמות אוטומציה: a_t = min(1, t/10).
- אבטלה: u_t = 0.20 · a_t.
- יעילות: e_t = 1 + g · a_t, כאשר g ∈ {0.25, 0.5, 1} ברשת, ו-g נסרק גם ברצף מ-0 עד 1.5 (סעיף 3.3).
- שכר נומינלי לעובד קבוע (w_t = 1). לכן גלגול למחירים מוריד את רמת המחירים עצמה. במשטר חלופי (שלב 247) השכר עולה עם הפריון, w_t = 1 + ω·g·a_t, וב-ω = 1 רמת המחירים נשארת 1.
- שנה 0 היא שנת ייחוס: אין בה סילוק פיסקלי, מסחר בנכסים או השקעה.
3.2.2 ליבת המאקרו
קוד: נספח ב, ק4.
קבועי בסיס: תוצר 100, שכר 60, רווחים 40, מס שכר 20%, מס רווחים 25%, חוב ממשלתי 60 בריבית 3%, הכנסות 22, והוצאה ריאלית קיימת 20.2. בשנה 0 התקציב מאוזן בדיוק.
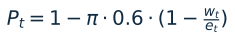
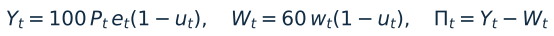
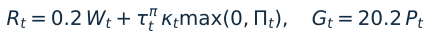
π הוא שיעור הגלגול של חיסכון עלות העבודה למחירים. בכל ההרצות המדווחות התוצר מגיב גם למלאי ההון: Y_t מוכפל ב-(K_t/K_0)^0.3, כאשר K_0 = 200 הוא ההון הריאלי בשנת הבסיס (scripts/capital_feedback_v74.py), והשכר אינו מגיב. לכן כל התשואה על צבירת ההון עוברת לרווחים, ודרך מס הרווחים להכנסות. שיעור מס הרווחים τ ושיעור הלכידה κ עולים לינארית לערכי היעד שלהם. ב-g = 1 ו-π = 1 רמת המחירים הסופית היא 0.7. הנגישות של הרווחים למס עולה לינארית מ-1 לערך היעד, בעוד שההוצאה הקיימת נקבעת לפי שנת הבסיס; לכן ערך יעד נמוך הוא בפועל קיצוץ בהכנסות. כיול ישראל בשלב 249 מחליף זאת בשנת בסיס ישראלית (סעיף 3.7.5). רקורסיית החוב של v71 עצמה (נספח ב, ק14) אינה בשימוש בתוצאות; החוב מחושב מחדש במודל משקי הבית (2.4).
3.2.3 משקי בית
ארבע קבוצות קבועות (נספח ב, ק5):
| קבוצה | מסה | תעסוקה | מאפיין |
|---|---|---|---|
| עובדים | 0.70 | מלאה | — |
| מוחלפים ללא חוב | 0.10 | 1 − u_t/0.2 | ללא הלוואת צריכה |
| מוחלפים עם חוב | 0.10 | 1 − u_t/0.2 | חייבים 20 נומינלי בריבית 4% |
| בעלי הון | 0.10 | מלאה | מחזיקי אג"ח, הלוואה ודיור להשכרה |
- בעלות על הון: מרוכזת (בעלי ההון מחזיקים הכל) או רחבה (לפי מסת הקבוצה). שווי הון ריאלי התחלתי 200. ההון מתבלה בשיעור של 5% לשנה.
- מחיר המניה. בכללים המקוריים יחידת הון מצוטטת ב-q_t = 200 P_t, ובשלבים 266–271 לפי ערך ההון (q של טובין = 1). במפרט המרכזי (שלבים 276 ו-281) המניה מתומחרת לפי הערך הנוכחי של החלוקה נטו, בשיעור היוון קבוע של 4.5%, עם רצפה של מחצית מעלות ההחלפה של ההון:
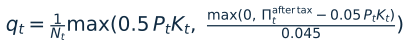
N_t הוא מספר היחידות. בתמחור לפי ערך ההון תשואת הדיבידנד הייתה 11%–16%, ובערך נוכחי היא 4.4% בחציון.
- הלוואת הצריכה נומינלית: ריבית 0.04 על היתרה הנומינלית, ללא הצמדה. כשהמחירים יורדים, הנטל הריאלי עולה.
- צריכה: 90% מההכנסה הפנויה לאחר דיור (נספח ב, ק15), מוגבלת למשאבים נזילים + מכירת מניות; עודף מעל כרית של רבע שנה מושקע במניות.
3.2.4 קצבאות ומימון ממשלתי
קוד: נספח ב, ק6.
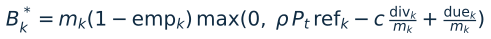
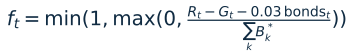
הקצבה הנדרשת צמודה למחיר הסחורות, מקוזזת מול הדיבידנדים של הקבוצה (div_k), ומשולמת בשיעור f_t מתוך המרווח הפיסקלי. ρ הוא שיעור ההחלפה ו-c שיעור הקיזוז. במפרט המרכזי ρ = 1 (הקצבה משלימה את ההכנסה עד ההכנסה שלפני האוטומציה) ו-c = 1; בשלב 276 נבדקים ρ ∈ {0.6, 0.8, 1} ו-c ∈ {0, 0.5, 1}. בכללים המקוריים הממשלה אינה מנפיקה חוב חדש: עודף פודה אג"ח, ואם הקופה יורדת מתחת לאפס הנתיב נעצר.
הכלל המרכזי (שלבים 268, 276 ו-281). הממשלה לווה עד שהחוב נטו מגיע ל-90% מהתוצר. כשהתקרה עומדת להיאכף, היא מטילה קודם היטל רווחים (סעיף 3.2.7), ורק אם הוא לא מספיק הקצבאות מוקצבות באותו שיעור לכולם. ההוצאה הקיימת והריבית משולמות תמיד, גם אם הן לבדן חוצות את התקרה. עודף פודה חוב עד שהחוב נטו מתאפס, ואחר כך מוחזר לכל משקי הבית בתשלום שווה לנפש. הריבית על האג"ח נקבעת לפי החוב של השנה הקודמת:
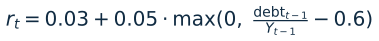
פירוט כל הכללים בסעיף 3.2.7.
בשלב 200 נוסף כלל חלופי להצמדת הקצבה (מוצרים ודיור), שבו חלק הדיור בהכנסת הייחוס עוקב אחרי עלות הדיור של הקבוצה בשנה הקודמת במקום אחרי מחיר הסחורות. ברירת המחדל לא השתנתה, ובדיקה מוודאת שהיא משחזרת את v98 בדיוק.
3.2.5 דיור ואשראי
קוד: נספח ב, ק7.
- ארבע צורות חזקה: שוכרים, בעלי דירה ללא משכנתא, משכנתא קבועה, משכנתא עם עדכון ריבית (משכנתא 150 × מסה, ריבית 4%).
- שכר דירה 12 ותחזוקה 2 לדירה, נומינליים, משתנים רק לפי תרחיש הלחץ.
- שני תרחישים ברשת: יציב (1, 0.04, 1) וזעזוע ריבית (מחיר דירה 0.7, ריבית 0.08).
- מפל תשלומים: שכר דירה ← תחזוקה ← ריבית ← קרן ← 20% מהיתרה לחובות קודמים.
- פתרון אשראי: אחרי שתי שנים רצופות של חוסר > 10% מהתשלום — עיקול (עלות 10% מהבטוחה, ללא recourse), מחיקת חוב שכירות, או מחיקת הלוואת הצריכה. אין בנק: בעלי ההון הם המלווים והמשכירים.
3.2.6 צד הפירמות
- משוב הון (α = 0.3, η = 0; נספח ב, ק8): Y ← Y · k^0.3 עם k = K/200. ב-η = 0 ערוץ ההון–עבודה כבוי, והאבטלה נשארת על הנתיב המוטל.
- השקעה היא שארית מזהות המשאבים: I = Y − G − ΣC − תחזוקה (נספח ב, ק16). בכללים המקוריים K ← K + I/P והרווחים מחולקים במלואם.
- החברות במפרט המרכזי (שלב 266). ההשקעה ברוטו, וההון מתבלה: K ← (1 − 0.05)K + I/P. הדיבידנד הוא הרווח אחרי מס, פחות פחת וריבית על המשיכה בחשבון, פחות רווחים שנשמרים. החברות שומרות מספיק כדי להחזיק מזומן בגובה מחצית מההשקעה של השנה הקודמת, כולל החזר המשיכה. המשיכה בחשבון מוגבלת ל-50% מהתוצר, והריבית עליה עולה עם גובהה:
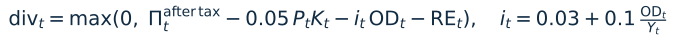
הריבית על המשיכה משולמת לבעלי ההון (הבנק), ובמפרט המרכזי היא יורדת מהדיבידנדים של כל בעלי המניות. מס הרווחים לא משתנה: הניכוי של הריבית והמס על הכנסת המלווה מתקזזים, והפחת לא מוכר למס.
- אשראי תאגידי (v98): כשקופת הפירמה שלילית, משוך ממזומני משקי הבית עד תקרה (0/20/60), ריבית 4% או 8%, פירעון 10% לשנה. אין יצירת כסף.
- הסדר חוב (v100): אחרי 1/2/3 שנים של החמצת תשלום, החוב מומר להון בשווי q. נשמרים סך המניות והערך, והאשראי נסגר.
3.2.7 כללי סגירה (שלבים 248, 266, 268, 276 ו-278)
קוד: scripts/closure_model_v248.py, scripts/closure_model_v266.py, scripts/closure_model_v268.py, scripts/closure_model_v276.py ו-scripts/closure_model_v278.py. כל קובץ הוא עותק של הקודם עם אפשרויות נוספות. הקבצים הקודמים לא שונו, ובברירת המחדל כל קובץ משחזר את קודמו בדיוק, מקרה אחר מקרה (בדיקה אוטומטית). בהגדרות המחמירות, שלב 248 משחזר את v98.
ממשלה. הממשלה יכולה להנפיק אג"ח כל עוד החוב נטו (אג"ח פחות מזומן באוצר) אינו עולה על תקרה של 90% או 120% מהתוצר הנומינלי (בשנת הבסיס 60%). הקצבאות משולמות במלואן בתוך התקרה, ומעבר לה מוקצבות באותו שיעור לכולם:
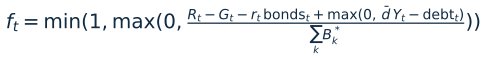
אג"ח חדשות נקנות על ידי משקי הבית לפי המזומן שבידיהם, והריבית והפדיונות מחולקים לפי ההחזקות.
היטל הרווחים (שלב 276). נסמן את המרווח לפני הקצבאות A_t = R_t − G_t − r_t bonds_t, את מרחב ההלוואה H_t = max(0, d̄ Y_t − debt_t) ואת הקצבאות הנדרשות N_t = Σ_k B*_k. אם A_t + H_t < N_t, הממשלה גובה היטל:
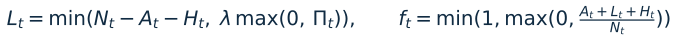
λ היא תקרת ההיטל: 0.15 במפרט המרכזי, ו-0.3 בחלופה. החברות משלמות את ההיטל מהמזומן, וכלל השמירה שלהן מעביר אותו לדיבידנדים. בסריקת g\* נבדקות גם תקרות של עד 0.5. כש-λ = 0 זה כלל שלב 271, שבו רק הקצבה נחתכת.
חברות. כשהמזומן של החברות שלילי, הן מושכות בחשבון בבנק שבבעלות בעלי ההון (כסף שנוצר בבנק). זהות הכסף נשמרת: המשיכה היא מזומן שלילי של החברה שמול פיקדונות.
המפרטים שבפרק התוצאות:
| מפרט | עודף תקציבי | כשהחוב מגיע לתקרה | חברות |
|---|---|---|---|
| כללים מקוריים | פודה חוב, אחר כך נצבר | הנתיב נעצר | בלי אשראי; נעצרות כשנגמר המזומן |
| שלב 248 | פודה חוב, אחר כך נצבר | הקצבאות מוקצבות | משיכה בלי תקרה ב-3%, כל הרווח מחולק |
| שלב 266 | פודה חוב, אחר כך נצבר | הקצבאות מוקצבות | רווחים שמורים, פחת, משיכה עד 50% מהתוצר |
| רק הקצבה נחתכת (שלבים 268, 271) | פודה חוב עד אפס, אחר כך מוחזר לנפש | הקצבאות מוקצבות; פרמיית סיכון | כמו שלב 266 |
| מרכזי (שלבים 276, 281) | כמו שלב 271 | קודם היטל רווחים עד 15% מהרווחים, אחר כך קיצוב; פרמיית סיכון | כמו שלב 266; מניה בערך נוכחי |
| קיצוב סימטרי | כמו המרכזי | הקצבאות וההוצאה הקיימת מוקצבות באותו שיעור | כמו שלב 266 |
| נגישות המס כרמה | כמו המרכזי | כמו המרכזי | כמו שלב 266; κ חל משנה 0, וההוצאה הקיימת מוקטנת בהכנסה שאבדה בשנת הבסיס |
מה נחשב משבר תקציבי. מסלול יכול להגיע לשנה 20 גם כשההוצאה הקיימת והריבית לבדן מעלות את החוב מעבר לתקרה. משבר תקציבי הוא מסלול שבו החוב נטו בשיאו עולה על 95% מהתוצר. משבר חמור הוא מסלול שבו הוא עולה על 150%. במפרט המרכזי יש 10 משברים, כולם חריגות של כמה נקודות מעל התקרה, ואין משבר חמור. כשרק הקצבה נחתכת יש 110 משברים, 82 מהם חמורים.
אינפלציה ושכר דירה צמוד (שלב 278). בחלופה, כל זרם נומינלי של המאקרו ומדד המחירים גדלים ב-(1 + π̄)^t, עם π̄ = 2%. הריבית על אג"ח חדשות ועל המשיכה עולה עם האינפלציה (Fisher), והחוזים הפרטיים הקיימים נשארים נומינליים. שכר הדירה יכול לעקוב אחרי רמת המחירים בגמישות של 0.5 או 1. מחיר הדירה והתחזוקה עוקבים אחרי המחירים כשאחת האפשרויות פועלת. בברירת המחדל המודל משחזר את שלב 276 בדיוק.
3.2.8 תוצר שמוגבל בביקוש (שלבים 273, 274 ו-279)
קוד: scripts/closure_model_v273.py, scripts/closure_model_v274.py ו-scripts/closure_model_v279.py. בברירת המחדל כל אחד משחזר את קודמו בדיוק.
החברות מתכננות השקעה:
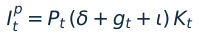
g_t הוא קצב הגידול של יכולת הייצור (או, בגרסה חלופית, של התוצר בפועל בשנה הקודמת). ι = 0.034 הוא חלק אוטונומי, שכויל כך שבמסלול הבקרה במדיניות הקיימת ההשקעה המתוכננת בשנה 1 שווה לחיסכון, כלומר המשק מתחיל בניצול מלא. הביקוש הוא צריכה + הוצאה ממשלתית + השקעה מתוכננת. אם הוא מכסה את היכולת, התוצר הוא היכולת וההשקעה היא השארית, כמו קודם. אם לא, התוצר הוא הביקוש: המחסור לא מתווסף להון, החברות נושאות בו כהפסד מזומן, ומס הרווחים על החלק שלא נמכר מוחזר להן בשנה הבאה.
בשפל השקעות החלק האוטונומי יורד ככל שהאבטלה עולה: ι(1 − d · min(1, u_t/0.2)), כאשר d היא עוצמת השפל. ב-d = 1 הוא יורד ל-0 באבטלה של 20%; ב-d > 1 הוא נעשה שלילי (שלב 282). במסלול הבקרה, שאין בו אבטלה נוספת, הוא נשמר.
בשלב 274 המחסור של השנה הקודמת (s_{t−1}, חלק מהיכולת) מעלה את האבטלה בקרב העובדים שנשארו ב-θ · s_{t−1} (מקדם אוקון θ ∈ {0, 0.3, 0.5, 1}, עד מחצית מהעובדים). החברות חוסכות את השכר ברוטו, הממשלה מפסידה את המס עליו, והמפוטרים מקבלים 60% מהשכר נטו כדמי אבטלה, שמוקצבים יחד עם שאר הקצבאות. משלב 279 השכר שנחסך חייב במס רווחים.
סגירה סימטרית (שלב 279). בשלבים 273–274, כשהביקוש עלה על היכולת, ההשקעה צומצמה בלי מחיר והמחירים לא הגיבו. בשלב 279 רמת המחירים, ואיתה כל הזרמים הנומינליים, מגיבה לפער הביקוש של השנה הקודמת בשני הכיוונים (עקומת פיליפס):
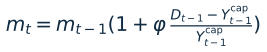
D הוא הביקוש ו-Y^cap היכולת. φ ∈ {0.25, 0.5}. בגרסת q-השקעה, החלק האוטונומי ι מוכפל ב-q של טובין ביחס לשנה 0, כך שההשקעה עולה כשהמניה שווה יותר מההון. ה"מאיץ" (g_t בהשקעה המתוכננת) מחושב לפי היכולת או לפי התוצר בפועל. הסגירה הסימטרית היא φ = 0.5 עם q-השקעה. המקדמים φ וגמישות q הם הנחות.
3.2.9 כלל ריבית ותמיכה פיסקלית (שלבים 282–285 ו-300)
קוד: scripts/closure_model_v283.py ו-scripts/closure_model_v285.py. כשהאפשרויות החדשות כבויות, כל קובץ משחזר את קודמו בדיוק (נבדק).
עוצמת השפל (שלב 282). הפרמטר d ממופה מאומדנים של הקשר בין שינוי בשיעור ההשקעה לשינוי באבטלה, בהינתן צמיחת התוצר. ב-P·K/Y = 2.0 וב-ι = 0.034, שפל מלא (d = 1) מוריד 6.8 נקודות תוצר של השקעה מתוכננת באבטלה של 20%, כלומר 0.34 נקודה לכל נקודת אבטלה. לכן d = −שיפוע / 0.34, עד תקרה של 1.5.
כלל ריבית (שלב 283). במפרט הבסיס הריבית הנומינלית קבועה ב-3%. בגרסת כלל הריבית:
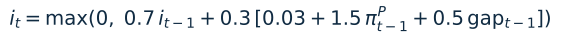
π^P הוא האינפלציה, כלומר שינוי מכפיל המחירים של עקומת פיליפס (להבדיל מ-π, שיעור הגלגול למחירים), וה-gap הוא הביקוש המתוכנן פחות היכולת, כחלק מהתוצר. הריבית קובעת את ריבית האג"ח (פרמיית הסיכון מתווספת), והחוב מתומחר מחדש בהדרגה, שביעית בשנה. היא משנה גם את ההשקעה המתוכננת: I/K משתנה ב-s·(i − 3%), עם s = 0.6 במרכז ו-0.15 בקצה הנמוך (לפי הספרות; האמידה הישראלית בשלב 284 לא הכריעה).
תמיכה פיסקלית (שלב 285). רכש ציבורי נוסף, φ כפול פער הביקוש של השנה הקודמת (המחסור ועוד התמיכה של השנה הקודמת), עד 5% מהתוצר. כללי הפעלה: בכל פער, רק כשהריבית ברצפה, או (שלב 300) כשההשקעה הריאלית ירדה בין שתי השנים האחרונות ויש מרווח מתחת לתקרת החוב בסוף השנה הקודמת. מימון: חוב רגיל; "כלל זהב", שבו התמיכה והחוב שהיא יוצרת מוחרגים מהתקרה (אבל לא מהריבית ומפרמיית הסיכון); או היטל נוסף על רווחים. בהיטל, הגרסה הראשונה הגבילה כל היטל ל-15% בנפרד (עד 30% יחד); בגרסה המאוחרת יש תקרה משותפת של 15% מהרווחים החיוביים, עם עדיפות להיטל הקצבה. התמיכה מוסיפה ביקוש בלבד ואינה מגדילה את יכולת הייצור.
מבחנים משולבים (שלבים 285–300). לצד השימור, מבחן משולב דורש גם שהחוב הציבורי נטו הכולל (כולל חוב שהוחרג בכלל זהב) לא יעלה על 90% מהתוצר בשום שנה. בשלבים 295–300 נוסף תנאי שלישי: שהפער הריאלי המצטבר בין הזכאות לקצבה ששולמה לא יגדל, באף קבוצה, לעומת אותו מקרה בלי תמיכה.
האמידה הישראלית (שלבים 287–292). נתונים רבעוניים של הלמ"ס (תוצר, השקעה ללא מגורים) ואבטלה מ-OECD, 1995–2026. המשתנה התלוי הוא השינוי בשיעור ההשקעה על פני ארבעה רבעונים (118 תצפיות); המקדם הוא סכום מקדמי האבטלה הנוכחי והמושהה, בבקרה על צמיחת התוצר ועל השינוי בסקר כוח האדם ב-2012, עם שגיאות תקן מסוג HAC. ההשקעה כוללת השקעה ממשלתית, והתצפיות חופפות. האומדנים מתארים קשר היסטורי ולא תגובה סיבתית לאוטומציה.
3.2.10 עלות ההיטל (שלב 301)
scripts/closure_model_v301.py מוסיף ארבע אפשרויות. כולן ניטרליות כברירת מחדל, ובלעדיהן המודל משחזר את שלב 285.
- שחיקת בסיס המס (ε). כשמוטל היטל בשיעור λ_t (השיעור בפועל באותה שנה, עד התקרה λ), הרווח החייב קטן לפי f = ((1 − τ − λ_t)/(1 − τ))^ε, כש-τ הוא שיעור מס הרווחים הבסיסי באותה שנה. המס וההיטל על החלק שנשחק לא נגבים, והסכום נשאר בקופת החברות, כך שהכסף נשמר. הממשלה מעלה את ההיטל הגולמי כדי לגבות את מה שנדרש, עד אותן תקרות, ורק מה שאינו בהישג יד מוקצב.
- צריכת בעלי ההון. הנטייה לצרוך של קבוצת בעלי ההון נקבעת בנפרד, ושאר הקבוצות נשארות ב-0.9. בגרסת הביקוש ההשקעה האוטונומית מכוילת מחדש כך שהבקרה מתחילה בניצול מלא: 0.061 בנטייה 0.6, ו-0.079 בנטייה 0.4. עוצמת השפל מוקטנת כך שגודל השפל בנקודות תוצר נשמר.
- q אחרי ההיטל. מחיר המניה וה-q של טובין מחושבים מהחלוקה בניכוי ההיטל הצפוי, לפי חלקו ברווח בשנה הקודמת.
- גמישות ההשקעה במס (ξ). רק בגרסת הביקוש. ההשקעה המתוכננת מוכפלת ב-((1 − τ_t − λ_(t−1))/(1 − τ_0))^ξ. זו גמישות לשיעור הנטו אחרי המס, ולא לעלות השימוש בהון, ולכן האומדנים בספרות מכוונים רק את סדר הגודל.
הריצות ב-scripts/levy_cost_v301.py, והתוצאות בפרק התוצאות, סעיף 4.3.1.
3.2.11 שכר שמגיב (שלב 302)
scripts/wages_v302.py מוסיף שתי תגובות של השכר, בלי לשנות את מודל הסגירה. כשהן כבויות, כל ריצה משחזרת את שלב 301.
- חלק מתוספת הפריון לשכר (ω). השכר לעובד עולה ב-ω·g ככל שהאוטומציה מתקדמת (המתג
wage_gainשל מודל המקור), וחלק ω מהתוצר הנוסף שנובע מצבירת ההון משולם כשכר. כשיש גלגול למחירים, רמת המחירים יורדת פחות. - עקומת שכר (β_w). השכר הנומינלי של כל מועסק מוכפל ב-((u0 + u_t)/u0)^(−β_w), עם u0 = 4%. ב-20% אבטלה השכר יורד ב-12% (β_w = 0.07) או ב-16% (β_w = 0.1). החיסכון עובר לרווחים, והמחירים לא משתנים בגללו.
הכנסות מס השכר נעות עם סך השכר, ובסיס הרווחים וההיטל נעים בכיוון ההפוך. כלל הקצבה לא השתנה: הקצבה משלימה להכנסה הפנויה שלפני האוטומציה במונחים ריאליים, ואינה צמודה לשכר. התוצאות בפרק התוצאות, סעיף 4.3.2.
3.2.12 קצבה צמודה לשכר (שלב 303)
scripts/closure_model_v303.py הוא העתק של מודל שלב 301 עם אפשרות אחת נוספת. כשהיא כבויה, כל ריצה משחזרת את שלבים 301 ו-302. ההכנסה שהקצבה משלימה אליה מוכפלת ב-1 + θ·(W_t/W_0 − 1), כאשר W הוא השכר נטו לעובד מועסק, מחולק ברמת מחירי הסחורות, ו-θ הוא שיעור ההצמדה (0.5 או 1). בגרסה אחת יש רצפה: המקדם לא יורד מתחת ל-1. השימור נמדד גם מול הרמה הצמודה (צריכה של 90% לפחות מהרמה שלפני האוטומציה כפול המקדם), כדי לבדוק אם ההבטחה המוגדלת מתקיימת. העלות התקציבית מדווחת כעלות הקצבה וההיטל כשיעור מסך התוצר ב-20 השנים. התוצאות בפרק התוצאות, סעיף 4.3.3.
3.2.13 עמידות המסקנה (שלב 304)
scripts/closure_model_v304.py הוא העתק של מודל שלב 303 עם שלוש אפשרויות נוספות. כשהן כבויות, כל ריצה משחזרת את שלב 303 (נבדק), וזהות הכסף נשמרת בכל הרצה.
- שחיקה כדליפה. החלק שנשחק מבסיס הרווחים יוצא לחשבון חיצוני (העברת רווחים לחו"ל) במקום להישאר בקופת החברות. החשבון החיצוני נכלל בבדיקת זהות הכסף.
- נטייה לצרוך נפרדת לשאר הקבוצות. כך אפשר להוריד את צריכת בעלי ההון ולהעלות את צריכת שאר הקבוצות, ולשמור על הנטייה הכוללת. בשנה 0 בעלי ההון הם 25%–27% מהצריכה בבעלות רחבה ו-51%–53% בבעלות מרוכזת, ולכן החלוקה האפשרית היא 1.0 לשאר הקבוצות ו-0.6 או 0.8 לבעלי ההון.
- עקומת שכר עם פיטורי אוקון. בגרסת הביקוש, האבטלה שעקומת השכר מגיבה לה כוללת גם את הפיטורים לפי חוק אוקון (מקדם 0.1). בנוסף, חלק ψ מהחיסכון בשכר יכול לעבור להורדת מחירים (
scripts/robustness_v304.py).
הפירוק של השפעת התמיכה בביקוש משתמש בערכי שפלי על 16 הצירופים של ארבעת ערוצי העלות של שלב 301. הספים ε\* ו-ξ\* נמצאים בחיתוך בינארי בין 0 ל-10, כשהערוצים האחרים כבויים. התוצאות בפרק התוצאות, סעיף 4.3.4, ובמסמך ROBUSTNESS_V304.md.
3.3 תנאי עצירה, בקרה ומדדי תוצאה
במפרט המרכזי כל המסלולים מגיעים לשנה 20. משברים תקציביים (סעיף 3.2.7) מדווחים בנפרד: 10 במפרט המרכזי, ו-110 כשרק הקצבה נחתכת. בכללים המקוריים נתיב שנכשל נקטע בשנת הכשל ולא מושלם באומדן. נתיב הושלם רק אם לא נכשל והשורה האחרונה היא שנה 20 (נספח ב, ק17).
סיבות כשל, לפי סדר הבדיקה:
- אין מניות במחזור (נספח ב, ק18).
- מחיר מניה אפס (נספח ב, ק19). בציטוט ריאלי קבוע זה לא יכול לקרות, כי P ≥ 0.7.
- התחייבויות ממשלתיות קיימות ללא מימון מזומן — קופת האוצר מתחת לאפס (נספח ב, ק20).
- המלווה אינו יכול לממן עיקול (
scripts/credit_ledger_v77.py, נספח ב, ק7). - מיצוי נזילות תאגידית, הון ריאלי או יכולת פדיון מניות (נספח ב, ק21).
בקרה מותאמת (נספח ב, ק17). control=True מאפס את האבטלה ואת השיפור בפריון, ולכן P ≡ 1 ואין קצבאות. הבקרה שומרת את מסלולי מס הרווחים והלכידה, הבעלות, החזקה והלחץ. לכן היא בקרת "ללא החלפה וללא פריון תחת מדיניות תואמת" (נספח ב, ק9). ב-κ̄ = 0.5 ההכנסות של הבקרה הן 17, מתחת ל-22 של הוצאה וריבית, ולכן בכללים המקוריים בקרות רבות נעצרות בסיבה 3. בשלב 250 נוספה בקרה במדיניות הקיימת (τ = 25%, κ = 1) לכל מקרה; התוצאות מדווחות מולה.
מדדי תוצאה (נספח ב, ק22):
| מדד | הגדרה |
|---|---|
| מדד צריכה | 100 · (C_k / m_k / P_t) / (0.9 · הכנסה לאחר דיור בשנה 0). צריכה ריאלית שלא על דיור, לנפש, יחסית לשנה 0 של הקבוצה |
| שימור | המדד ≥ 90 בכל 21 השנים; רק לנתיב שהושלם |
| צריכה ריאלית סופית | C_k / m_k / P בשנה 20; רק לנתיב שהושלם |
| פער מול בקרה | ממוצע הצריכה הריאלית בחמש השנים האחרונות (שנים 16–20) בפועל, חלקי אותו ממוצע בבקרה במדיניות הקיימת, פחות 1; רק כששני הנתיבים הושלמו |
| סף פריון g\* | עליית הפריון הראשונה בסריקה שבה שתי קבוצות מאבדי העבודה נשמרות, בסריקה של g מ-0 עד 1.5 בצעדים של 0.025, לכל אחד מ-144 הצירופים של שאר הגורמים |
| תקרת היטל נדרשת | ה-λ הקטן ביותר ששומר על מאבדי העבודה, בסריקה מ-0 עד 0.5, ב-g = 0.1, 0.25 ו-0.4 |
למה ממוצע של חמש שנים. בבקרה, כשהחוב נטו מתאפס העודף מתחיל לחזור למשקי הבית, והצריכה בבקרה קופצת. השנה הסופית לבדה תלויה לכן בעיתוי הקפיצה (שלב 271). הממוצע של חמש השנים האחרונות מחליק אותה.
למה סף ולא ספירה. ברבים מהצירופים, עליית הפריון מעבירה את המשק מקיצוב הקצבה לשימור הצריכה. ב-15 צירופים השימור אובד שוב בפריון גבוה יותר, ולכן נקודת השימור הראשונה אינה מבטיחה שימור בכל ערך גבוה ממנה. ספירת התאים ברשת דוגמת את הסף בגסות, ולכן g\* הוא מדד התוצאה העיקרי (שלב 277). g אינו פריון כולל: הוא עליית היעילות בתרחיש שבו גם 20% מהעובדים מאבדים את עבודתם. ב-g ≈ 0.38 התוצר בשנה 20 שווה לתוצר בבקרה. כדי לתרגם את g\* לתוצר, הוא מדווח גם כיחס בין התוצר הריאלי בשנה 20 לבין הבקרה. g\* מוגדר כעליית הפריון הראשונה בסריקה שבה שתי הקבוצות נשמרות (כך גם בקוד, scripts/breakeven_v277.py). ב-15 צירופים השימור אובד שוב בעלייה גבוהה יותר, בעיקר בגלל ערוץ הדיור; בצירופים האלה g\* אינו סף שמעליו השימור מובטח.
פירוק הפער (שלבים 250, 266 ו-268). שלושה מנגנונים מוסרים: (R) ביטול הקיצוב (תקרת חוב לא מוגבלת); (D) קיזוז רק של הדיבידנד שכבר נכלל בהכנסת הייחוס, ולא של דיבידנדים מחיסכון חדש (עותק בזיכרון של מודל הסגירה); (H) הצמדת הקצבה לדיור. בשלב 250 הם הוסרו בזה אחר זה, ולכן התרומה של כל אחד תלויה בסדר. משלב 266 כל מקרה רץ בכל שמונת הצירופים של שלושת המנגנונים, והתרומה של כל מנגנון היא ערך שפלי:
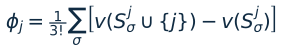
v(S) הוא מדד הצריכה של מאבדי העבודה (ממוצע חמש השנים האחרונות ושתי הקבוצות) כשהמנגנונים שב-S מוסרים, ו-S_σ^j הם המנגנונים שקודמים ל-j בסדר σ. סכום התרומות שווה לשינוי הכולל (בדיקה אוטומטית). היחידות הן נקודות במדד, לא אחוזים. המדגם הוא המקרים שבהם כל שמונת הצירופים מגיעים לסוף. מה שנשאר הוא הצמיחה של אותן קבוצות במסלול הבקרה.
3.4 הרשת והסריקה הרציפה
הרשת הנוכחית. תכנון עצרתי מלא של 3·3·2·2·2·4·2 = 576 צירופים. מצב הריבית משנה רק את התשלומים של בעלי משכנתא, ולכן 144 צירופים של שוכרים ושל בעלים בלי משכנתא כפולים. התוצאות מדווחות על 432 המקרים השונים (FACTORS; נספח ב, ק23). כל מקרה רץ פעם בפועל ופעם כבקרה במדיניות הקיימת.
| גורם | ערכים |
|---|---|
| שיפור פריון g | 0.25, 0.5, 1 (וסריקה רציפה מ-0 עד 1.5) |
| גלגול למחירים π | 0, 0.5, 1 |
| מס רווחים יעד | 25%, 35% |
| שיעור לכידה יעד | 0.5, 1 |
| בעלות על הון | מרוכזת, רחבה |
| חזקת דיור | שוכרים, בעלים ללא משכנתא, משכנתא קבועה, משכנתא מתעדכנת |
| לחץ דיור | יציב, זעזוע ריבית |
קבוע בכל הרשת: α = 0.3, η = 0, כלל חיסכון כשיעור מהכנסה, אבטלה סופית 20%, פתרון אשראי פעיל ללא recourse.
הסריקה הרציפה (שלב 277). g הוא הגורם היחיד שנבדק ברצף: לכל אחד מ-144 הצירופים של שאר הגורמים, g נסרק מ-0 עד 1.5 בצעדים של 0.025, בשלושה כללים תקציביים: רק הקצבה נחתכת (λ = 0), היטל עד 15% (מרכזי) והיטל עד 30%. מהסריקה נגזרים g\* ותקרת ההיטל הנדרשת (סעיף 3.3). ההשוואה בין כלל הקצבה בלבד למפרט המרכזי משנה גם את תמחור המניות. שלב 276 כולל גם חלופות שמבודדות כל שינוי בנפרד ברשת המקורית.
היסטוריה: שבע גרסאות האשראי. בכללים המקוריים כל מקרה רץ בשבע גרסאות אשראי (ללא אשראי; אשראי 20 ב-4%; 60 ב-4%; 60 ב-8%; ושלוש גרסאות הסדר חוב אחרי 1, 2 או 3 שנים), ונתיב שנכשל נקטע. 356 מתוך 576 המקרים לא הושלמו באף גרסה. התוצאות האלה (נספח ב, ק24–ק25) מתועדות בנספח א, ואינן בשימוש בפרק התוצאות. במפרט המרכזי אשראי החברות מוחלף במשיכה בחשבון (סעיף 3.2.6), וכל המקרים מגיעים לשנה 20.
3.5 בדיקות חשבונאיות ומבחנים
המודל סגור חשבונאית: בכל נתיב של הרצות הסופיות נאכף ששגיאת זהות הכסף ושגיאת מאזן האשראי קטנות מ-10⁻⁸ (נספח ב, ק10).
- זהות כסף: בכללים המקוריים מזומני משקי בית + קופת הפירמה + קופת האוצר = 50 בכל שנה, ואין יצירת כסף. במפרט המרכזי משיכת חשבון של החברות יוצרת כסף בבנק (סעיף 3.2.7), והזהות נבדקת על כל המזומנים, כולל יתרות המשיכה, כך ששגיאתה נשארת קטנה מ-10⁻⁸.
- מאזן אשראי: יתרת סגירה = פתיחה + ריבית שהוונה − קרן + משיכה − המרה.
- שימור בהסדר חוב: סך המניות והערך נשמרים (נספח ב, ק10).
- זהות משאבים: Y = G + C + I לכל t > 0 (נספח ב, ק11).
- פער: שגיאת העברת המזומן בדיור (
cash_transfer_error) נרשמת אך אינה נאכפת.
שלוש עשרה בדיקות יחידה של הסימולציה עוברות: בקרה שווה לריצה ללא מעבר; גרסת ללא אשראי משחזרת את v96; הסדר בעומק 0 שווה לאשראי 60; ונתיב קטוע לעולם אינו מסווג כשמור או כנכשל. שלב 196 הראה שהפקה מחדש של v98/v100 משחזרת את v101 בדיוק, והוא רץ ב-CI בכל שינוי.
3.6 המערך האמפירי
3.6.1 גלגול חיסכון בעלות העבודה למחירים (שלב 280)
קוד: scripts/passthrough_v280.py; פלט: data/processed/passthrough_*_v280.*.
מה נאמד. במודל P = 1 − π · s · (1 − w/e): החברות מעבירות למחירים חלק π מהחיסכון בעלות העבודה, כאשר s הוא חלק העבודה. המקבילה האמפירית היא הגמישות של מחיר הענף לעלות העבודה ליחידה, משוקללת בחלק העבודה:

P הוא מחיר הערך המוסף של ענף i במדינה c בשנה t. ULC הוא תגמול העובדים חלקי הערך המוסף הריאלי. s_ic הוא חלק העבודה הממוצע של הענף במדינה. μ_ct הם אפקטים קבועים למדינה-שנה, שמנטרלים את האינפלציה הכוללת של כל מדינה, ו-ν_i אפקטים קבועים לענף. לכן γ הוא הגלגול למחירים יחסיים, ואומד את π. γ = 1 פירושו שירידה בעלות העבודה ליחידה מגיעה כולה למחיר; γ = 0 פירושו שהיא נשארת ברווח. המשוואה נאמדת בשינויים שנתיים ובשינויים של חמש שנים (שנים לא חופפות).
נתונים. Eurostat, nama_10_a64: ערך מוסף במחירים שוטפים ובנפחים משורשרים, ותגמול העובדים. 15 מדינות, 50 ענפים בשוק (NACE A\*64), 2000–2023: 17,686 תצפיות של מדינה-ענף-שנה (16,843 בשינויים שנתיים ו-3,651 בשינויים של חמש שנים). הנתונים הורדו ב-GitHub Actions, ומניפסט המקורות נשמר עם הפלט.
היסק. שגיאות תקן בקיבוץ לפי מדינה (15) ולפי מדינה-ענף (739). ערך p מ-wild cluster bootstrap לפי מדינה (משקלות Webb, תחת השערת האפס, 4,999 חזרות), כי 15 קבוצות הן מעט. הניתוח תיאורי, לא סיבתי.
הטיית חלוקה. הערך המוסף הריאלי מופיע גם במחיר (המחיר הוא ערך מוסף נומינלי חלקי ריאלי) וגם בעלות העבודה ליחידה. טעות מדידה בו מזיזה את שניהם באותו כיוון, ולכן מטה את γ כלפי מעלה. כשהרעש בערך המוסף הריאלי שולט, האומד שואף ל-1/s ולא לאפס, גם כשהגלגול האמיתי אפסי. לכן ערך p נמוך ב-bootstrap אינו מבחן לגלגול אפסי. זו כנראה גם הסיבה שבתעשייה γ גבוה מ-1.
משתנה עזר חלש. ניסיתי להשתמש בשינוי הקודם בעלות העבודה ליחידה כמשתנה עזר. הוא חלש מכדי להכריע: סטטיסטי F בשלב הראשון 3.9 בשינויים שנתיים ו-0.3 בשינויים של חמש שנים, והאומדנים (0.19 ו-2.48) אינם אינפורמטיביים. לכן האומדן אינו קובע את π: הוא מצביע על החלק העליון של הטווח, אבל המודל בודק את כל הטווח 0–1, והאומדן אינו משמש כערך נקודתי ולא כשלילה של גלגול אפסי.
3.6.2 אימוץ AI ותעסוקה לפי מקצוע (שלבים 192–270)
קוד: נספח ב, ק12–ק13.
החלק הזה תיאורי ומשמש כמוטיבציה. הוא בודק אם תעסוקה במקצועות חשופים ל-AI צמחה לאט יותר במדינות שבהן אימוץ AI בפירמות עלה יותר.
| משתנה | מקור | כיסוי |
|---|---|---|
| אימוץ AI בפירמות | Eurostat, isoc_eb_ai, % מהפירמות (10+ עובדים) | 2023–2025 |
| תעסוקה לפי מקצוע | Eurostat, LFS lfsa_egai2d, גיל 15–64, ISCO-08 דו-ספרתי | 2018–2025 |
| חשיפה | ILO, Gmyrek et al. (2025); ממוצע לא משוקלל של מקצועות ארבע-ספרתיים | 40 קבוצות |
מתוך 1,204 זוגות שנה-עוקבת הוצאו 249 בגלל איכות נתוני התעסוקה, 33 בלי ציון חשיפה ו-74 בגלל סימוני איכות בנתוני האימוץ. המדגם הסופי: 848 תצפיות, 13 מדינות, 39 קבוצות מקצוע.

g הוא צמיחת התעסוקה השנתית, E החשיפה (0–1) ו-ΔA השינוי באימוץ. אפקטים קבועים של מדינה-שנה ושל מקצוע בולעים את ΔA ואת E. ΔA משתנה רק בין מדינות ושנים, ולכן ההיסק העיקרי הוא wild cluster bootstrap לפי מדינה (Webb, 9,999 חזרות). בדיקות: שקלול לפי מספר המועסקים, השמטה של מדינה או מקצוע אחד (שלב 195), מגמות חשיפה × שנה וחשיפה × מדינה, ומבחן פלסבו מוערם שבו צמיחת התעסוקה שנה קודם מוסברת בשינוי האימוץ המאוחר, עם מבחן לשוויון המקדמים (שלב 270).
| היסק | β | p |
|---|---|---|
| wild bootstrap לפי מדינה | −0.545 | 0.39 |
| משוקלל לפי תעסוקה, wild bootstrap | −1.208 | 0.015 |
| משוקלל, עם מגמות חשיפה × מדינה | −0.714 | 0.32 |
| לא משוקלל, עם מגמות חשיפה × מדינה | −1.833 | 0.077 |
הסימן שלילי בכל בדיקות ההשמטה, ואף אחת אינה מובהקת ב-5%. הפלט שוחזר בנפרד במימוש numpy עצמאי.
3.7 בדיקות ישראל (שלבים 199–251)
3.7.1 הרכב הבלתי מועסקים לפי משלח יד (שלבים 201 ו-204)
המבחן רץ על לוח 5.3 של הפרסום השנתי של סקר כוח אדם של הלמ"ס (הלמ"ס, 2019–2024) (בלתי מועסקים שעבדו ב-12 החודשים האחרונים, לפי משלח היד של העבודה האחרונה) לשנים 2017, 2018, 2021, 2022, 2023 ו-2024, מול מועסקים לפי משלח יד מ-ILOSTAT (ILO, 2026). חשיפת ILO 2025 ממוצעת לרמת הקבוצות הראשיות של ISCO-08, וקבוצות 7 ו-8 מאוחדות כפי שהלמ"ס מפרסם. ארבע השנים הראשונות קודמות ל-AI הגנרטיבי ומשמשות קו בסיס (שלב 201); 2023 ו-2024 הן השנים שאחריו (שלב 204).
| קבוצת משלח יד | חשיפה (ILO) | סיכון יחסי 2017–18 | סיכון יחסי 2021–22 | סיכון יחסי 2023–24 |
|---|---|---|---|---|
| פקידים כלליים ועובדי משרד | 0.549 | 1.35 | 1.60 | 1.34 |
| בעלי משלח יד אקדמי | 0.400 | 0.62 | 0.60 | 0.78 |
| מנהלים | 0.362 | 0.82 | 0.74 | 0.73 |
| הנדסאים, טכנאים וסוכנים | 0.351 | 0.97 | 1.01 | 0.93 |
| עובדי מכירות ושירותים | 0.238 | 1.34 | 1.28 | 1.17 |
| עובדים מקצועיים בתעשייה ובבינוי (7–8) | 0.198 | 0.97 | 1.17 | 1.11 |
| עובדים בלתי מקצועיים | 0.152 | 1.68 | 1.64 | 1.68 |
ערכי כל שנה בנפרד מדווחים בפרק התוצאות (שלב 251); הממוצע של 2023–2024 מסתיר את העלייה של הפקידים ב-2024 (1.42).
סיכון יחסי = חלק הקבוצה באבטלה חלקי חלקה בתעסוקה. הפקידים, הקבוצה החשופה ביותר, היו מיוצגים יתר באבטלה עוד לפני AI; הייצוג היתר גדל עד 2021–2022 וחזר לרמת 2017–2018 ב-2023–2024. בעלי משלח יד אקדמי עדיין מיוצגים בחסר, אבל פחות. בסך הכול הבלתי מועסקים מעט פחות חשופים מהמועסקים (פער −0.016, −0.014 ו-−0.012 בשלוש התקופות). שיפוע השינוי בלוג הסיכון היחסי לפי חשיפה הוא −0.12 מול 2021–2022 ו-+0.04 מול 2017–2018. עם שבע קבוצות ושתי שנים אחרי AI, ובתקופת מלחמה, אלה מדדים תיאוריים ולא מבחן.
3.7.2 מדדים מצרפיים (שלב 199)
מ-ILOSTAT (מקור לאומי: הלמ"ס):
| מדד | 2012 | 2019 | 2024 | 2025 |
|---|---|---|---|---|
| חשיפה ממוצעת של המועסקים | 0.320 | 0.325 | 0.327 | — |
| מועסקים בקבוצות 1–4 (חשיפה ≥ 0.35) | 57.8% | 60.5% | 61.7% | — |
| צעירים (15–24) מתוך הבלתי מועסקים | 29.1% | 26.6% | 23.3% | 23.8% |
| בלתי מועסקים 12+ חודשים | 20.0% | 10.0% | 11.4% | 6.3% |
המדדים האלה אינם בודקים אם החשופים מיוצגים יתר באבטלה. הם רק מראים שבשני שוליים מצרפיים — צעירים ואבטלה ממושכת — אין עלייה ב-2024–2025. השנים 2023–2025 מושפעות מהמלחמה ומשירות המילואים (שלב 199).
3.7.3 כיול חלקי של הדיור (שלב 205)
שני קלטים נלקחו מסקר הוצאות משק הבית 2024 (הלמ"ס, פרסום 315/2026): הרכב החזקה בדיור, לכלל משקי הבית ולעשירון התחתון, ונטל שכר הדירה ביחס להכנסה הכספית נטו. שיעור בעלי הדירות המשלמים משכנתא (39.3%, 2012) נלקח מדיווח עיתונאי על נתוני הלמ"ס ומשמש בטווח של 30%–50%; החלוקה בין משכנתא קבועה למתעדכנת לא ידועה ומוצגת כטווח. נטל המשכנתא נלקח משיעור ההחזר מההכנסה בתיק האשראי לדיור (כ-29%, סקירת הפיקוח על הבנקים לשנת 2024, כפי שדווחה בעיתונות), בטווח של 25%–35%. הרכב החזקה משמש לשקלול מחדש של תוצאות הרשת. שכר הדירה וגודל המשכנתא (יחד עם מחיר הדירה, כך ששיעור המימון נשאר 75%) מוזנים למודל בעותק של מודול הדיור שנבנה בזיכרון, כך שקובץ המקור נשאר ללא שינוי, בריצה חוזרת של 144 המקרים של כל צורת חזקה (שלב 205).
3.7.4 מס החברות בערכי ישראל (שלב 205, חלק ו)
שיעור המס הסטטוטורי (23%) וההכנסות ממס חברות כאחוז מהתוצר (3.6%–4.4%, 2021–2024) נלקחו מהפאנל של OECD והלמ"ס שכבר נמצא בריפו. בהינתן חלק הרווחים במודל (40% מהתוצר), החלק של הרווחים שבהישג יד המס הוא ההכנסות חלקי 0.4 כפול 23%, כלומר 0.39–0.48. 144 המקרים של שאר הגורמים הורצו מחדש בערכים האלה ובארבע פינות הרשת. מס השכר (20%) וחלק הרווחים לא כוילו (שלב 205, חלק ו).
3.7.5 שנת בסיס ישראלית (שלבים 249 ו-269)
במקום ירידה הדרגתית של נגישות הרווחים למס, שנת הבסיס עצמה נבנית לפי ישראל, במחירי שוק (תוצר = 100), לפי ממוצעי 2021–2024: הכנסה מעבודה 49.95 (ILO, כולל עצמאים), מסים נטו על ייצור ויבוא 11.28, רווחים 38.77 (שארית), מס הכנסה ודמי ביטוח לאומי 11.94 (24% מההכנסה מעבודה), מס חברות 3.85 (23% על 43.2% מהרווחים), חוב 64.7 וריבית של 1% (בשלב 249 ריאלית; בשלב 269 נומינלית, ראו להלן). המסים על ייצור נגבים מהפדיון הנומינלי ומשולמים מהרווחים. ההוצאה הקיימת היא מאזן שנת הבסיס, כך ששנה 0 מאוזנת. כללי המס קבועים; שתי רפורמות (נגישות 60%, שיעור 30%) נכנסות בהדרגה עם האוטומציה. נטלי הדיור נשארים של הרשת, מותאמים להכנסת הייחוס.
בשלב 269 שנת הבסיס הורצה במפרט המרכזי, עם ארבעה תיקונים:
- מע"מ על צריכה. הכנסות המע"מ נעות עם הצריכה הנומינלית של השנה הקודמת (VAT_t = 11.28 · C_{t−1}/C_0) ומשולמות מהרווח אחרי מס. בסיס מס החברות עדיין מנכה את המע"מ לפי התוצר; זה קירוב ששווה כעשירית מההפרש במע"מ.
- ריבית. ה-1% מוגדר כריבית נומינלית על חוב נומינלי, ששווה לריבית הריאלית רק כל עוד המחירים יציבים. גרסה חלופית משתמשת ב-3% נומינלי, וההוצאה הקיימת מותאמת כך ששנה 0 מאוזנת.
- מאזן הפתיחה. גרסאות עם עודף ראשוני של 1% מהתוצר ועם גירעון ראשוני של 2% בשנה 0.
- ספירות. 144 המקרים כוללים 36 תאים של שוכרים ובעלים בלי משכנתא שזהים בין מצבי הריבית. מדווחות גם הספירות על 108 המקרים השונים.
כל גרסה רצה בשיעור צריכה 0.90 ו-0.76.
3.7.6 משקי הבית (שלבים 231–233)
שיעור הצריכה, הרכב החזקה לפי עשירון ושיעור בעלי המשכנתא חושבו מסקר הוצאות משק הבית 2021 (לוחות 24 ו-25; קבצים שמורים עם SHA-256). שיעור הצריכה הוא ההוצאה הכספית שאינה על דיור חלקי ההכנסה הכספית נטו אחרי תשלומי דיור.
3.8 מגבלות שיטתיות
שמונה עניינים שהקורא צריך לדעת לפני שהוא מפרש את התוצאות (ראו גם פרק התוצאות, סעיף 4.9):
- הכלל התקציבי וההשקעה. התוצאות רגישות למה שהממשלה עושה כשהתקציב נגמר (49%–78% מהמקרים) ולהתנהגות ההשקעה (בריבית קבועה: 35%–88% בעוצמות שפל 0 עד 1, ו-11% בעוצמה 1.27; עם כלל ריבית, 30%–69%). היטל הרווחים, פרמיית הסיכון, תקרת החוב, כלל ההשקעה, כלל הריבית ומקדמי פיליפס ואוקון הם הנחות, לא אומדנים. רגישות ההשקעה לריבית לקוחה מהספרות; הניסיון לאמוד אותה מנתוני ישראל לא הכריע (שלב 284).
- עלות ההיטל. במודל ההיטל על רווחים כמעט חסר עלות, בגלל ארבע הנחות: השכר הנומינלי קבוע, כך שכל התשואה על ההון עוברת לרווחים; בסיס המס אינו מגיב לשיעור המס או להיטל; הנטייה לצרוך אחידה (0.9), גם אצל בעלי ההון, ולכן העברה מבעלי ההון למאבדי העבודה כמעט אינה משנה את הביקוש; וה-q של טובין מחושב לפני ההיטל, כך שההיטל אינו מקטין את ההשקעה. שלבים 301–304 בדקו את ארבען (פרק התוצאות, סעיפים 4.3.1–4.3.4). שחיקת בסיס המס מקטינה את תרומת ההיטל (מ-63 ל-46 מקרים בגמישות 0.5), והיא מתאפסת בגמישות של כ-2.4, הרבה מעל האומדנים. תמיכה בביקוש שממומנת מההיטל מפסיקה לעזור בעיקר כשבעלי ההון חוסכים יותר וההשקעה מגיבה למס. עקומת השכר נראית כמחזקת את ההיטל, אבל זו העברה מהמועסקים לבעלי ההון. חלוקת הרווח עם השכר, יחד עם העלויות של שלב 301, מקטינה את יתרון ההיטל ל-10–14 מקרים בגרסת הביקוש. בגרסת הביקוש, עם עלויות משולבות, ההיטל מלווה ביותר משברים תקציביים מאשר מצב בלי היטל, ולכן הוא החלפה בין שימור למשברים ולא יתרון נקי. כל הערוצים מודלו בצורה פשוטה, והגמישויות הן הנחות.
- קלטים היפותטיים. עליית הפריון וההתנהגות של משקי הבית אינן מכוילות. הגלגול נאמד ביחס למחירים יחסיים בלבד, ובהטיה אפשרית כלפי מעלה. הספירות ברשת אינן הסתברויות; ספי הפריון הם התוצאה העיקרית.
- אבטלה מוטלת. התרחיש של 20% הוא הנחה, ותעסוקת מאבדי העבודה קבועה בקוד כ-1 − u/0.2: באבטלה של 20% שתי הקבוצות מובטלות לחלוטין.
- ערוצים נומינליים. בלי אינפלציה, הלוואת הצריכה, שכר הדירה, המשכנתא והתחזוקה נומינליים, במודל הבסיסי השכר הנומינלי קבוע (שלב 302 מוסיף עקומת שכר וחלוקת רווח, אבל לא אינפלציית שכר), והקצבה צמודה למחיר הסחורות (שלב 303 מוסיף הצמדה חלקית לשכר). ערוץ הדיור תלוי בכך: באינפלציה של 2% או בשכר דירה צמוד הוא כמעט נעלם (שלב 278).
- מחיר המניה נקבע לפי ערך נוכחי בשיעור היוון קבוע של 4.5%, בלי סיכון משתנה. החברות שומרות רווחים לפי כלל קבוע, לא לפי החלטה אופטימלית.
- רשת אחת. כל המקרים חולקים את אותן הנחות מחירים, מס והתנהגות. הקצבה היא כלל אחד עם שיעורי החלפה וקיזוז משתנים, לא מערכת רווחה מלאה. הבקרה שומרת את מסלולי המדיניות של המקרה, והתוצאות מדווחות מול בקרה במדיניות המס הקיימת.
- נתונים. אימוץ ה-AI נמדד לפי מדינה ולא לפי מקצוע, עם שני מעברים שנתיים בלבד; החשיפה לא משוקללת וקבועה ל-2025. בדיקת ישראל תיאורית, בשבע קבוצות מקצוע, ושנות 2023–2024 כוללות מלחמה.
הפרק כתוב בעברית. טיוטה 3.2 (PDF) · קובץ המקור