75 / 202
الحفاظ على الاستهلاك مشروط
في المسارات المكتملة، حافظ العمال الذين فقدوا وظائفهم على 90% من الاستهلاك في 75 فقط. وإمكانية إخضاع الدخل للضريبة أهم من نسبة الانتقال إلى الأسعار.
إلى فصل النتائج ←أطروحة قيد الكتابة · مسودة، نوفمبر 2026
إذا فقدت نسبة كبيرة من العمال وظائفها، فهل ستحافظ الأسعار الأدنى والإعانات الممولة من الضرائب على قوتهم الشرائية؟ وفي أي ظروف؟
نموذج محاسبي غير معاير واختبار تجريبي وصفي. هذه شروط وآليات وليست تنبؤًا.
75 / 202
في المسارات المكتملة، حافظ العمال الذين فقدوا وظائفهم على 90% من الاستهلاك في 75 فقط. وإمكانية إخضاع الدخل للضريبة أهم من نسبة الانتقال إلى الأسعار.
إلى فصل النتائج ←42 / 42
في جميع المقارنات المعدلة، انتهى العمال الذين فقدوا وظائفهم دون مستوى الاقتصاد بلا أتمتة. والإعانة كحصة من الناتج لا تقلص الفجوة إلا عند توفر هامش في الميزانية.
إلى فصل النتائج ←2 / 18
الإيجار والرهن العقاري الاسميان لا ينخفضان مع الأسعار. وربط الإعانة بالسكن يساعد، لكن عند ذروة البطالة تنفد الميزانية.
إلى المقال الكامل ←لا توجد حتى الآن أدلة معنوية على الإضرار بالتوظيف في المهن المعرضة للـ AI.
أوروبا · 13 دولة، 848 مشاهدة
β = −0.55, p = 0.32
علاقة سالبة وغير معنوية بين تبني الـ AI والتوظيف في المهن المعرضة، مستقرة في 54 اختبارًا.
إسرائيل · مسح القوى العاملة 2017–2024
16% → 27%
حصة أصحاب المهن الأكاديمية بين العاطلين عن العمل. لم يزد التمثيل الزائد للكتبة بعد 2023.
تتيح المحاكيات تغيير نسبة الانتقال إلى الأسعار والضريبة وملكية رأس المال، ومعرفة ما يحدث لكل فئة من الأسر.
חיפוש בין שלבי המחקר, המודלים והמתודולוגיות. כל תוצאה מקשרת למיקום המקורי שלה ולמקורות הנלווים.
לא נמצאו מחקרים מתאימים. נסו מונח אחר או הסירו את הסינון.
مرجع تاريخي من بنك إسرائيل: عدم سداد مبلغ لا يقل عن 500 ₪ لأكثر من 30 يومًا خلال السنة الأولى للقرض العقاري. هذا ليس معدل تعثر لمدة 90 يومًا، ولا احتمال تنفيذ على الضمان، ولا معدل خسارة.
تحميل الأقواس التاريخية عند عرض هذا القسم.
| خصائص المقترض عند منح القرض العقاري | حدث خلال السنة الأولى | الفائدة المطبقة على عدد القروض المختارة | الفرق مقابل لا قروض إضافية، نقطة النسبة المئوية | نسبة المعدّلات |
|---|
سبتمبر 2017 – مارس 2019 المعايير حسب ملاحظة المصدر 5. يقدم الرسم البياني فترة أوسع مختلفة؛ يتم توثيق الغموض. لا توقعات 2025 أو الأتمتة. لا حجم العينة المصدرية أو فترات الثقة أو تأثير الديون السببية.
لا يتم إدخال الرماد في وقت مبكر ك التنفيذ على العقار المرهون أو فقدان في مرحلة 78 التوازنات. يمكن للأدوات المحلية تقدير حدوث الافتراض من التراكمات الكاملة و LGD من تدفقات الاسترداد الفعلية عندما تصبح البيانات المناسبة متاحة.
البيانات ومنهجية المعايرة والمدخلات الناقصة · السجل الأصلي · متطلبات البيانات لـ PD و LGD
توازن جزئي لقرض مرجعي إلى ديسمبر 2025 بنك إسرائيل LTV و PTI ومعدلات الفائدة المحددة للمسار. الملف الاصطناعي، وليس تصنيف التوزيع المنزلي، احتمال الافتراض أو الخسارة المحددة الافتراض.
يتم تحميل أشرطة البيانات عند عرض هذا القسم.
يتم تخصيص PTI فقط للإيرادات المرجعية 48 باستخدام سنة تقريبية سنوية. لا متوسط إسرائيل الأسرة أو التحقق التنبؤية. لا يزال الموعد النهائي والمتأخر فرضية. الصدمات السعرية لا تغير أسعار العقود الثابتة.
| مجموعة | الاستهلاك الحقيقي | الفرق في استهلاك السيارات مقابل الملف القديم | الفارق في استهلاك مقابل عدم وجود تحول أوتوماتيكي | الثروة الحقيقية | رصيد القرض العقاري الاسمي | تسييل الأصل |
|---|
وحدات مطبّعة للفرد، وليست ₪. تبدأ الحالات بأصول وديون مختلفة، ولا تمثل الفروق عن الحالة القديمة آثارًا سببية. وتظل البطالة بنسبة 20% وقواعد التعثر افتراضات تجريبية.
المعايرة والافتراضات والفجوات المتبقية · سجل المصادر · نتائج المحاكاة
الخطوة 77: عدم الدفع المستمر يمكن أن يؤدي إلى التنفيذ على العقار المرهون، ديون إلغاء الديون وخسائر المقرضين. يتم نقل المنزل إلى المقترض ، ويصبح المقترض مستأجرًا في العام المقبل. الافتراضات البحثية، وليس الإجراءات القانونية أو التنبؤات.
تحميل بيانات النموذج عند عرض هذا القسم.
الاستهلاك والثروة: الوحدات الحقيقية لكل شخص داخل كل مجموعة. الديون: الاسمية لكل شخص. الخسارة التراكمية و التنفيذ على العقار المرهون تكلفة: المبالغ الاسمية المتراكمة. لا يحسب المقترضون أو احتمالات الاحتيال؛ لا تزال المطالبات المتبقية في القيمة المباشرة.
| مجموعة | الاستهلاك باستثناء السكن | الفارق في استهلاك مقابل عدم وجود تحول أوتوماتيكي | إجمالي الثروة | فرق الثروة مقارنة بعدم إلغاء الديون | دين استهلاكي | قرض عقاري | متأخرات الإيجار | الديون المتبقية بعد التنفيذ على العقار المرهون | حالة السكن في نهاية السنة |
|---|
في التنفيذ على العقار المرهون ، يتم نقل المنزل إلى المقرض ؛ يبدأ الإيجار في العام المقبل. الخسارة المباشرة إلغاء الدين تختلف عن اختلافات الثروة النهائية. أسعار المنازل غريبة؛ لا توجد بنوك منفصلة أو إنشاء ائتمان جديد.
تقارن آلية التعثر في المرحلة 77 المطالبات بقيمتها الاسمية بشطب الديون والتنفيذ على العقارات المرهونة.
الخطوة 76: المدفوعات السكنية تصل إلى المالكين والمقرضين، وتغيير الاستهلاك، والادخار والاستثمار. يمكن أن تغير ردود الفعل الرأسمالية أيضًا الإنتاج والتوظيف. أسعار المنازل غريبة ؛ السيناريوهات غير محسوبة.
يُحمّل النموذج عند عرض هذا القسم.
الاستهلاك والإيرادات والثروة: الوحدات الحقيقية المعتادة. النقد والديون: الوحدات الاسمية. يبدأ الاستهلاك في 100 بشكل منفصل عن طريق البديل السكني. أصحاب رأس المال هم أرباب الأراضي / الأجانب ، دون بنوك منفصلة ؛ لا تزال المطالبات في القيمة المباشرة.
| مجموعة | الاستهلاك باستثناء السكن | مؤشر الاستهلاك | الاستهلاك الحقيقي الفرق مقابل لا أوتوماتيك | الدخل بعد التحويلات المرتبطة بالسكن | نقد | حصة رأس المال المنتج | رصيد القرض العقاري | متأخرات الإيجار | فوائد أضيفت إلى أصل الدين خلال السنة | الثروة بما فيها السكن |
|---|
تختلف الموارد الأولية بين بدائل السكن؛ لذا فالمقارنة بين الملكية والإيجار ليست سببية. تُفصل الفائدة عن أصل الدين، ولا تُعد إعادة تقييم المسكن دخلًا. ولا يُضاف السكن مرة أخرى إلى ناتج القطاع المنتج.
يتضمن نموذج الخطوة 76 المتكامل تدفقات الإسكان والتوفير. هذا الأداة السابقة لا يتم الاحتفاظ بها إلا للمقارنة التاريخية.
الخطوة 75 اختبار الإجهاد: نفس الدخل تحت أسعار المساكن المختلفة. يعتمد على الافتراض وليس التوقعات. التحليل الجزئي: لا تغير المدفوعات السكنية نموذج المصدر أو الإنتاج أو الإعانات الاجتماعية.
تحميل بيانات السكن عند عرض هذا القسم.
الدخل والدخل المتبقي بعد السكن مقاسان بوحدات حقيقية مطبّعة. أما مدفوعات السكن وأصل الدين والمتأخرات فبوحدات اسمية. يبدأ مؤشر كل بديل عند 100، لكن الثروة الأولية تختلف بين بدائل الملكية.
| مجموعة | الدخل الحقيقي | مدفوعات السكن | الدخل الحقيقي بعد تكاليف السكن | مؤشر الدخل المتبقي | الفرق الحقيقي مقابل عدم التلقائي | أصل القرض العقاري | متأخرات الفائدة | صافي قيمة المسكن الحقيقي | العجز في السداد مقارنة بالدخل |
|---|
يمكن للمجموعات الادخار وتداول الأسهم وسداد أصل الدين. اختر قواعد الاستهلاك وأسعار الأصول، وقارن الدخل والاستهلاك والثروة. تُموّل إعانات البطالة من التمويل المتبقي، مع عرض صريح للمبيعات وتمويل الشركات والأرصدة النقدية السائلة.
مؤشرات الاستهلاك تستخدم استهلاك كل كورث. يغير الملكية الواسعة تخصيص رأس المال الأولي؛ فهي ليست نقلًا مجانيًا خلال الانتقال.
| مجموعة | الاستهلاك الحقيقي للفرد | مؤشر الاستهلاك | الدخل الحقيقي للفرد | مؤشر الدخل | الرصيد السائل | حصة رأس المال المنتج | رصيد الدين الشخصي | الثروة الحقيقية | التغير في الثروة مقارنة بالسيناريو المرجعي | ثروة الفرق مقابل السيطرة، سنة 20 | العجز عن مستوى الاستهلاك المرغوب |
|---|
الادخار وأسعار الأصول والاستثمار افتراضات. يستوعب الاستثمار الناتج المتبقي، لكنه لا يؤثر بدوره في الإنتاجية أو التوظيف في هذه النسخة. لا توجد أمثلية للأسر أو تقديرات للعوائد أو خسائر ائتمانية أو توقعات للأعشار. وتتوقف مسارات التمويل ورأس المال غير القابلة للاستمرار.
الافتراضات والهوية واختبار الحساسية · جميع 16 تجارب ومجموعات مسار التحكم
أربعة مؤتمرات ثابتة تشارك الإنتاج والميزانية الحكومية. وتعمل الشرائح المتحركة في البداية، ثم تفقد تدريجيا الوظائف؛ لا يزال أصحاب رأس المال أيضاً موظفين. مقارنة اثنين من توزيع الممتلكات الأولية وقواعد التمويل الإعانة الاجتماعية.
| مجموعة | وزن المجموعة في السكان | التوظيف داخل المجموعة | حصة رأس المال المنتج | الدخل الحقيقي بعد الالتزامات | القوة الشرائية مقارنة بالسيناريو المرجعي | الثروة الحقيقية في السيناريو المرجعي | الثروة الحقيقية الحالية | التغير في الثروة | فوائد جديدة غير مسددة |
|---|
الثروة هنا تقييم محاسبي: قيمة حقيقية ثابتة لرأس المال المنتج، وقروض بقيمتها الاسمية دون خسائر ائتمانية، وتمويل للحكومة من مالكي رأس المال. لا يتضمن النموذج ادخارًا طوعيًا أو استثمارًا أو سوق سكن أو احتمالات توظيف فردية، ولا يحدد العشر الأعلى فعليًا.
الافتراضات والهوية المحاسبية والمستنتاجات · جميع مسارات المجموعات
الأجور المزدوجة والأسعار والأرباح والضرائب و الإعانات الاجتماعية. مقارنة حماية مدفوعة بالديون مع الميزانية المتبقية الإعانات الاجتماعية. الناتج الأولي المعياري 100 والقوة العاملة 1 تحت نمط العمل الكامل، وليس البيانات الإسرائيلية / العالمية. الإعانات الاجتماعية نموذج الهدف العاطلين عن العمل، وليس الجميع.
| السنة | معدل البطالة % | الناتج الحقيقي | الأسعار | الأرباح | ضرائب مدفوعة نقدًا | الإعانة المطلوبة للفرد | الإعانة المدفوعة للفرد | القوة الشرائية % | صافي الدين إلى الناتج % |
|---|
الإنتاجية، أسعار الضرائب والقدرة على جمع هي افتراضات سيناريو. لا توجد قياسات تجريبية أو استجابة استثمارية أو توازن بين الطلب والأسعار أو تقدير الرفاهية على نطاق السكان. الديون الشخصية هي دفع ثابت أساسي وليس حصة محاكاة. لا تزال النفقات الحكومية الأخرى حقيقية ؛ لا يتم إعادة استخدام جميع الضرائب الموجودة مقابل الإعانات الاجتماعية.
المعادلات والافتراضات والقيود · النتائج الكاملة و شبكة من 270 مزيج الافتراض
تعديل الافتراضات للتحقق من الإنتاج والأسعار، الإعانات الاجتماعية الحقيقي والوزن الديون. هذا هو توضيح عادي، وليس إسرائيليًا أو تقديرًا عالميًا.
للتوضيح: A₀=K=N=P₀=1، α=0.35، الأرباح Π=αY؛ الإعانة الحقيقية τΠ/P؛ عبء الدين D/P؛ دخل رأس المال الحقيقي لبقية الأسر (1−s)(1−τ)Π/P، حيث s هي حصة رأس المال لدى مجموعة الملكية المركزة. تُقاس المؤشرات نسبةً إلى u=0. هذه ليست تقديرات تجريبية للأرباح أو الضرائب أو الرفاه.
حفظ السيناريوهات في هذا المتصفح، ومقارنة النتائج، وتصدير بيانات البحث وإعداد الذكاء الاصطناعي المراجعة المنهجية. الادخار محلي لهذا الجهاز؛ لا يتم استدعاء الموردين تلقائيًا.
| سيناريو | البطالة | الناتج | الأسعار | القيمة الحقيقية للإعانة | الدين الحقيقي | العملية |
|---|
مقارنة النتائج مع البطالة 5 نقطة في المائة فوق أو أقل من المعدل المحدد، والحفاظ على الافتراضات الأخرى ثابتة.
| معدل البطالة | الناتج | الأسعار (100=السيناريو المرجعي) | القيمة الحقيقية للإعانة | الدين الحقيقي |
|---|
إعداد مسار مراجعة الذكاء الاصطناعي مع المعادلات والافتراضات والسيناريو النشط، وتسأل عن التعرف على السبب والوحدات والمعايرة والدحض. الذكاء الاصطناعي استجابة ليست دليلا علميا.
مقارنة المنزل قبل وبعد التلقين. إعداد الدخل العمالي، الإعانات الاجتماعية، الدخل الرأسمالي، الضرائب، خدمة الدين وتغيرات الأسعار. المبالغ الشهرية هي مجرد توضيحية.
الأسعار قبل التغير = 100، وبعده = 100 × (1 + تغير الأسعار/100). القوة الشرائية = (الأجور + الإعانة + دخل رأس المال − الضرائب − خدمة الدين) / الأسعار النسبية. تتجاهل إعانة التعادل قيود المالية العامة والسلوك وتغير سلة الاستهلاك. الدين هنا دفعة شهرية اسمية، لا أصل الدين. ليس هذا توقعًا أو توصية بسياسة أو تقديرًا تجريبيًا.
نموذج سنوي للاقتصاد الكلي والمالية العامة لتمويل إعانات عامة أو إعانات بطالة. القيم توضيحية وبمليارات ₪، باستثناء أعداد الأفراد والإعانات الشهرية. ويمكن جعل القيمة المضافة المنسوبة إلى الأتمتة وعاءً ضريبيًا مستقلًا، مع تجنب الازدواج الضريبي.
الضريبة على الشركات = الربح المفروض × معدل الفعلي ؛ ضريبة دخل رأس المال = قاعدة منفصلة × معدل ؛ سعر التلقائي = قاعدة إضافية غير قابلة للتضخم × معدل. التكلفة = الأشخاص المؤهلين × الإعانة الاجتماعية × 12. ويشمل العجز الرئيسي ضرائب العمل المفقودة والإدارة. وتشمل التغيرات في الديون عجز البرنامج والفائدة الحالية في الدين، وتأخذ بقية توازنات الميزانية قبل الفائدة. لا توجد توقعات سببية أو نموذج سلوكي للرحيل الرأسمالي أو التآكل الأساسي أو الاستثمار أو الابتعاد عنه.
يمكن تمويل الإعانات من ضرائب الشركات ودخل رأس المال والأتمتة. عدّل وتيرة إحلال العمل، والأوعية الضريبية واستجابتها، والإعانات، والدين، والفائدة. المبالغ بمليارات ₪ ما لم يُذكر خلاف ذلك.
| السنة | معدل البطالة % | ضريبة الشركات | ضريبة على رأس المال | ضريبة الأتمتة | تكلفة الإعانة الاجتماعية | الرصيد الأولي | الدين إلى الناتج % |
|---|
الحساسية القائمة على الضرائب تستخدم معدلات المرجعية 25٪ الشركات، 20٪ رأس المال و 10٪ الأتمتة. ضرائب العمل المفقودة = 10 مليار شيكل × البطالة ؛ الإدارة = 4 مليار شيكل سنويا. انظر DYNAMIC_FISCAL_V28.md.
البحث الشفاف عن أسعار الضرائب للشركات ورأس المال والأتمتة التي تلبي هدف الدين إلى الناتج. يستخدم الافتراضات التي تم إدخالها في النموذج الديناميكي أعلاه (النسخة 28).
تحقيق هدف نهاية الفترة لا يضمن الالتزام به كل سنة. لا يتضمن النموذج إنتاجية داخلية المنشأ، أو انتقال رأس المال، أو المنافسة الدولية، أو الإنفاق الحكومي خارج البرنامج. شغّل سيناريوهات حساسية إضافية للمقارنة.
اختبار الإجهاد المزيج الضريبي للنموذج الديناميكي في ستة سيناريوهات: السيناريو المرجعي، نمو ضعيف، تدفق رأس المال، تآكل الأرباح، ارتفاع البطالة والصدمة المشتركة.
| سيناريو | نسبة الدين إلى الناتج في نهاية الفترة | أقصى نسبة للدين إلى الناتج | البطالة في نهاية الفترة | تحقق الهدف في نهاية الفترة | تحقق الهدف في كل سنة |
|---|
لتجربة الإجهاد في نسخة 29 خليط الضرائب، أدخل ثلاثة أسعار ضريبة مختارة في نموذج 28، ثم قم بإجراء اختبارات الإجهاد.
العثور على مزيج ضريبي للشركات ورأس المال والأتمتة يلبي الهدف الدين إلى الناتج في جميع سيناريوهات الضغط المختارة. استخدم الافتراضات المحددة في النموذج الديناميكي أعلاه.
سيناريوهات للاختبار:
| سيناريو | نسبة الدين إلى الناتج في نهاية الفترة | أقصى نسبة للدين إلى الناتج | تحقق الهدف |
|---|
يعمل الحساب في هذا المتصفح دون مكالمات API الخارجية. ردود الفعل القائمة على الضرائب وفرص الصدمة والسلوك الداخلي لا يتم تحديدها إمبريالية.
يحتوي المخزون على لوحة من 38 دولة ومنظمة التعاون الاقتصادي والتنمية و 943 ملاحظة، 2000–2024، بيانات إسرائيل وتحليلاتها من خلال الخطوة 61. لم يتم إجراء أي استرداد جديد حتى الآن.
استمر البحث في المرحلة 62. المحاكاة تعتمد على الافتراضات. النتائج البحثية هي وصفية، وليس تقديرات سببية أو الموافقة على الإعانة الاجتماعية-التمويل المعايرة.
لوحة منظمة التعاون الاقتصادي والتنمية - CSV · المصادر وتغطية البيانات · قناة إسرائيل - CSV
نتائج اللوحة 54 · النتائج مع السيطرة على ماكرو 58 · تداول الخيارات الثنائية الفوركس 59 · فرز الأحداث 61
عدد الأقسام وثيقة الإصدارات السابقة وتقييداتها في إنشاء. يشير الحالة الحالية إلى الملفات الموجودة ؛ لا يتم الموافقة على المعايرة السببي حتى لأحدث لوحة.
تجارب الخادم تتطلب من المحلل أو المدير تسجيل الدخول والحفاظ على نسخة النموذج. الذكاء الاصطناعي مراجعة تتطلب مفاتيح API الخادم ويمكن أن تحدث رسوم. المحرك لا يحدد المعلمات إلى البيانات الملاحظة.
| رقم | الاسم | النسخة | التاريخ |
|---|
قبل التقديرات التجريبية ، حدد المصدر والفترة والوحدات واستراتيجية التعرف. لا تصنف نموذجًا نظريًا على أنه مكتوب.
استيراد البنك الدولي API البطالة، والتضخم، ونمو الإنتاج والعمل الإنتاجية (إنتاج حقيقي لكل عامل) لخمسة دول، 2010-2024. فاتش على الطلب؛ لا عينات البيانات المقدمة كملاحظات.
الإنتاجية النمو هو التغيير السنوي في الإنتاج الحقيقي لكل عامل (البنك الدولي SL.GDP.PCAP.EM.KD). لا توجد ملاحظات النمو السنوية الأولى. بدون سلسلة التحقق من الأتمتة ، لا يمكن لهذه البيانات أن تصف بشكل مباشر أطروحة. يتطلب الوصول إلى المحلل والتوفر الخارجي لـ API.
دمج أوتوماتيك مستندات CSV مع بيانات البنك الدولي حسب البلد والسنة. لا توجد سجلات IFR/OECD التلقائية ولا تسجيلات توضيحية تم تقديمها كملاحظات.
ملف CSV الأساسي: country,year,unemployment,inflation,productivity (يمكن تصديرها أعلاه) أوتوماتيك الملفات CSV: country,year,automation. يتطلب رمز البلد ISO3 ومؤشر الأتمتة المعياري إلى 0-100. إعداد وتوضيح قبل الاستيراد.
البريد الالكتروني فقط يربط. لا يتم ملء الصفوف غير المتنافسة بشكل اصطناعي؛ وتشمل الصادرات فقط المباريات الكاملة. لا يحدد التصدير أي سبب أو حق إعادة توزيع البيانات المحدودة.
تحميل سنة البلد CSV. تقدير انخفاضات التضخم أو لوحات التأثير الثابت للبلد/السنة باستخدام الأتمتة والبطالة والنمو الإنتاجية. اختبارات الترابط الأولية، وليس تقدير السبب أو تصنيف الأطروحة الهيكلية.
عناوين الأعمدة المطلوبة: country,year,unemployment,automation,productivity,inflation. النسبة المئوية تستخدم نقاط النسبة المئوية؛ مؤشر الأتمتة 0-100. يتطلب 15-1000 مشاهدة دون مضاعفة السنوات الوطنية. تحقق من التعريفات والوحدات والترخيص والمصادر قبل تحميلها.
يتطلب الحفظ على الخادم تسجيل الدخول بصلاحية Analyst أو Admin. لم تُتحقق النتائج بمقارنتها مع OECD أو البنك الدولي، ولا تُجلب البيانات تلقائيًا هنا.
كل خطوة في بناء النموذج والاختبارات: ما الذي اختُبر وما النتيجة وما الحدود. وللصورة الكاملة، ابدأوا بـ صفحة الأطروحة. أما الخطوات غير المدرجة هنا فهي موثقة في المستندات الواردة في الملحق أ.
بقيم إسرائيل (23%، نحو 3.9% من الناتج) تكون الجباية أدنى من الزاوية الدنيا للشبكة. لا تكتمل المسارات إلا عندما تتضاعف الإنتاجية (44 من 144)؛ وفي سائر الحالات لا تستطيع الحكومة تمويل التزاماتها القائمة نقدًا.
تركيبة الحيازة وعبء الإيجار وعبء الرهن العقاري وفق بيانات إسرائيل. للأسرة المتوسطة يبقى معدل الحفاظ عند التمرير الكامل 26.4%، كما في الشبكة غير المعايرة. وفي العُشير الأدنى ينخفض إلى 15.3%، وربط المخصص بتكاليف الإسكان يرفعه إلى 34.0%. حتى عندما ينخفض الإيجار مع الأسعار، يتقلص الضرر الذي يلحق بالمستأجرين لكنه لا يختفي. وعندما يرتفع الإيجار مع المخصصات، يتفاقم.
لم يزد التمثيل الزائد للكتبة في البطالة بعد أدوات الـ AI التوليدي (خطر نسبي 1.34). وارتفعت حصة أصحاب المهن الأكاديمية بين العاطلين عن العمل إلى 27% في 2024.
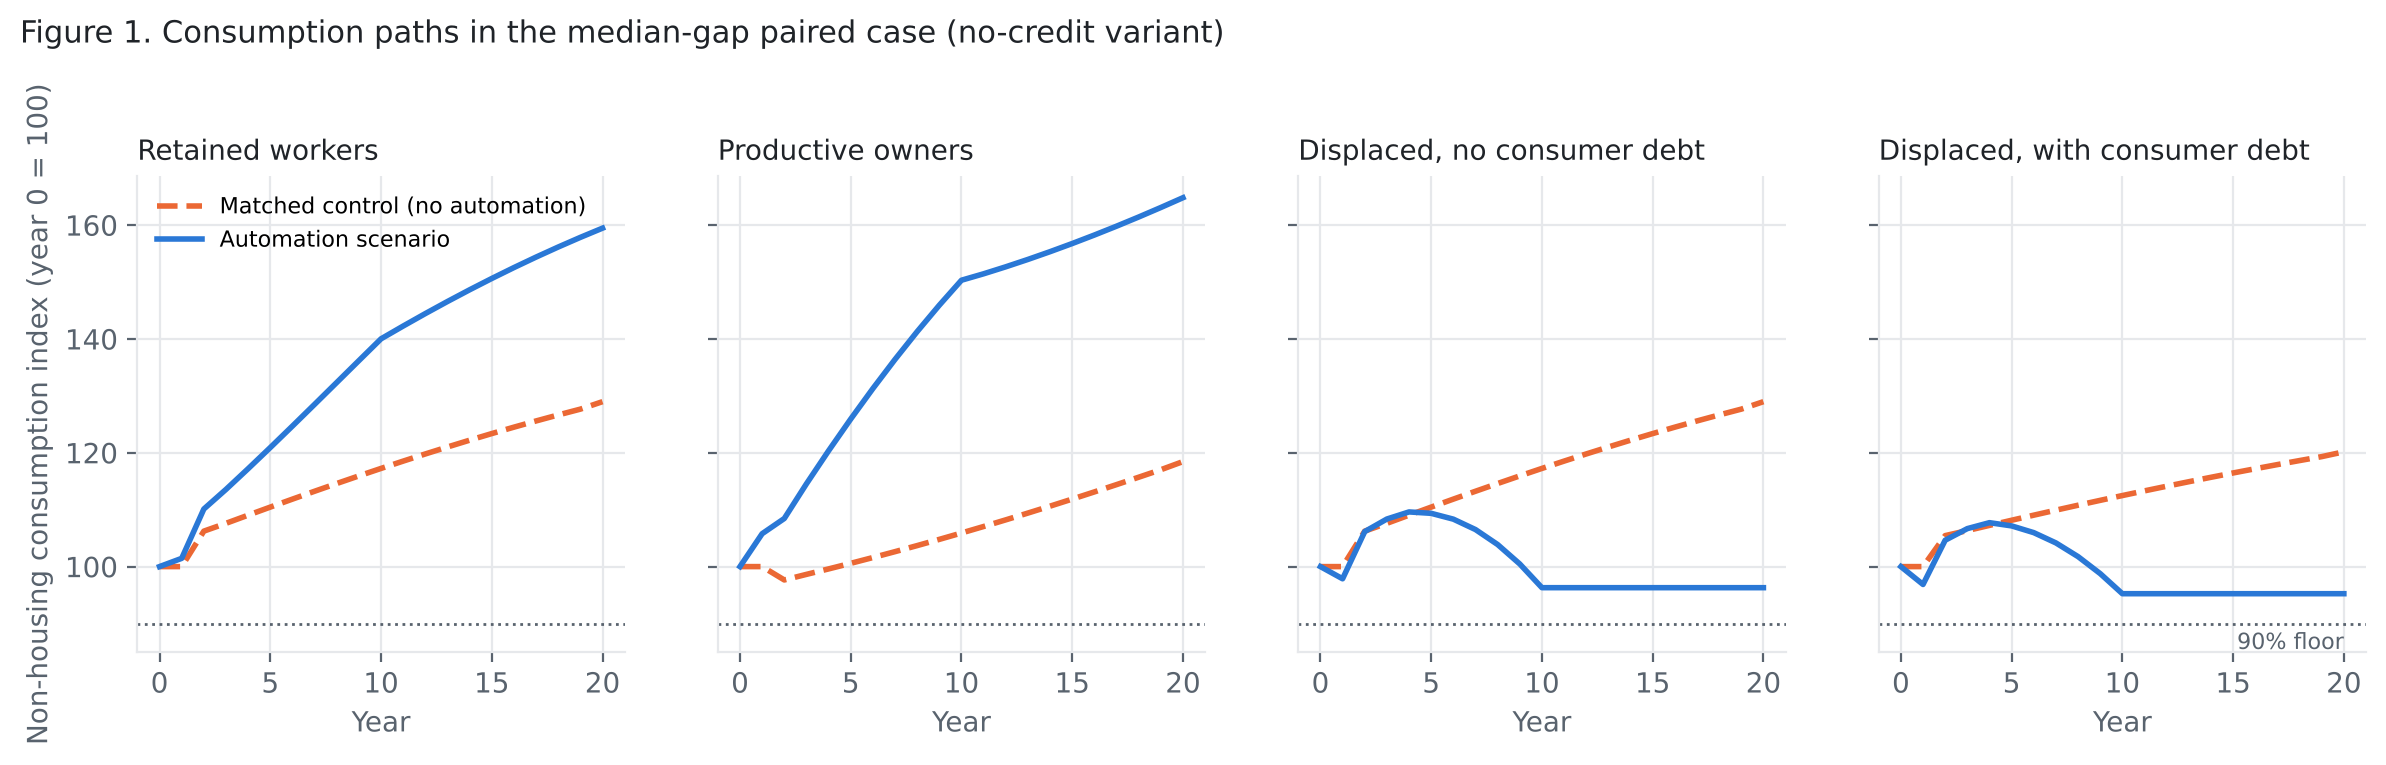
بلغ العمال الذين فقدوا وظائفهم مسار الضبط في 18 من 42 مقارنة، فقط عندما كان للميزانية هامش. وعند ذروة البطالة نفدت الميزانية في الحالات الـ42 كلها.
الكتبة، وهم الفئة الأكثر تعرضًا، كانوا ممثلين تمثيلًا زائدًا في البطالة حتى قبل أدوات الـ AI التوليدي (خطر نسبي 1.35 ثم 1.60).
تصحح الضرر الذي يلحق بالمستأجرين عند وجود هامش في الميزانية (64 من 64)، لكن المستأجرين في حالة الانتقال الكامل يبقون عند 2 من 18.
رصد المؤشرات المتاحة لإسرائيل وما ينقص لاختبار حسب المهنة.
مدفوعات السكن الاسمية مقابل إعانة مرتبطة بالسلع، ووعاء ضريبي يتقلص مع الأسعار.
الحساسية لعتبة 90% وحجم الفجوة عن الضبط في الحالات الـ42.
الإشارة سالبة في جميع الاختبارات الـ54، ولا يوجد أي منها معنوي عند 5%.
נבנתה תשתית לאיסוף ואימות סדרות תוצר, תעסוקה, תוצר לעובד ומדד מחירים מתוך World Bank WDI, עבור ישראל וארבע מדינות השוואה בשנים 2015–2024.
תוצאות משיכה מאומתות: 20 מתוך 20 סדרות נמשכו בהצלחה, עם 200 תצפיות לשנים 2015–2024 וללא שגיאות משיכה מדווחות. נתוני שכר עדיין חסרים. תוצר לעובד אינו אומדן להשפעת אוטומציה, ויחס תעסוקה לאוכלוסייה אינו שיעור אבטלה.
לא עודכנו פרמטרים מבניים במודל; נתוני המקור כפופים לעדכונים ולבדיקות השוואתיות נוספות.
נבדקות תשע תצפיות מדווחות ומעוגלות של הכנסות ממס חברות ביחס לתוצר בישראל, ממספר מהדורות OECD. הנתונים אינם רציפים ואינם מזהים שיעור מס אפקטיבי או השפעה סיבתית של אוטומציה.
תוצאות בדיקה מאומתות: ממוצע מס חברות ביחס לתוצר במדגם: 3.23%; חציון: 3.20%; טווח: 2.60%–4.30%; טווח ממוצעים בהשמטת תצפית אחת: 3.10%–3.31%. אלה מדדים תיאוריים מתשע תצפיות מעוגלות, לא שיעור מס אפקטיבי ולא כיול מבני.
לא עודכנו פרמטרים במודל. חסרים נתונים רציפים ומאומתים ושיטת זיהוי לפני כיול אמפירי.
הניסוי משווה ארבע שיטות לתמחור מניות, שלוש תוכניות השקעה, ארבע גמישויות הון, שלוש רצפות צריכה וחמישה שיעורי שימור רווחים — 720 מסלולים, ללא כיול אמפירי.
תוצאות מאומתות: מתוך 144 מסלולים לכל שיעור שימור, הושלמו 132 ללא שימור, 120 בכל אחת מחלופות 25%, 50% ו־75%, ו־90 בשימור מלא. מספר ההצלחות המחקריות היה 132, 93, 69, 48 ו־18 בהתאמה.
בשיטת תמחור לפי מכפיל דיבידנדים, שימור מלא הביא למחיר מניה מחושב של אפס ול־36 עצירות. זהו מאפיין של כלל התמחור במודל, לא הוכחה לחדלות פירעון. הניסוי אינו מכויל ואינו מזהה סיבתיות.
המחקר משווה 1,296 זוגות תרחישים תואמים בארבע חלופות שימור רווחים, תוך שימוש רק בשנים שבהן שתי החלופות השלימו את הפעולות החשבונאיות. פירוק השינוי ביתרת המזומנים: יתרת פתיחה, רווחים נשמרים, גיוס הון נטו והוצאות השקעה.
ממצאים מאומתים: בכל חלופת שימור רווחים, 27 תרחישים עברו מהשלמה לכשל ולא נצפה מעבר הפוך. ב־27 המסלולים הללו, ממוצע הירידה ביתרת המזומנים בשנת הפעילות המשותפת האחרונה הוא 15.30, 14.21, 22.00 ו־21.11 יחידות מודל עבור שימור 25%, 50%, 75% ו־100% בהתאמה. תוספת הרווחים הנשמרים לא קיזזה את גידול ההשקעות ואת השינוי ביתרת הפתיחה ובגיוס ההון.
זהו פירוק חשבונאי מותנה במסלולים, לא זיהוי סיבתי או תחזית מכוילת. פירוט מלא בדוח.
הניסוי משווה כל אחת מארבע חלופות שימור הרווחים מול תרחיש 0% בעל אותם פרמטרים. רק כישלונות שהתרחשו באותה שנה ניתנים להשוואת תזרימי שנת הכשל; יתר המקרים מדווחים בנפרד.
מטרת המחקר: לפרק את השינוי ביתרת המזומנים לרווחים נשמרים, גיוס הון ממשקי בית והשקעה, בלי לבלבל בין זהות חשבונאית להוכחה סיבתית. הניסוי אינו מכויל אמפירית.
תוצאות הניסוי: בכל אחת מחלופות שימור הרווחים, 27 תרחישים שהושלמו ללא שימור נכשלו עם שימור; לא נמצא מעבר מכישלון להצלחה. מספר ההצלחות שאבדו לפי תנאי המחקר: 57 בשימור 25%, 96 בשימור 50%, 156 בשימור 75% ו־213 בשימור 100%.
לא נמצאו זוגות כושלים שנעצרו באותה שנה, ולכן לא חושבה השוואת תזרים לשנת הכשל. אין לפרש את תוצאת האפס כהיעדר השפעה. הניסוי אינו מכויל אמפירית.
נרשמו התזרימים המתוכננים שנדחו בכל 243 העצירות, כולל יתרת פתיחה, רווחים שנשמרו, גיוס מניות נטו והשקעות. הסכומים להלן הם סכומי פערי מזומנים בתרחישים שנכשלו, ביחידות המודל — לא הפסדים שהתממשו.
| שימור רווחים | מסלולים שנכשלו | סכום פערי מזומנים |
|---|---|---|
| 0% | 27 | 302.97 |
| 25% | 54 | 220.20 |
| 50% | 54 | 349.23 |
| 75% | 54 | 768.84 |
| 100% | 54 | 606.70 |
קבוצות המסלולים שנכשלו שונות בין החלופות, ולכן אין להסיק מסכומים אלה ששיעור שימור מסוים עדיף. נדרשת השוואה של תרחישים תואמים.
נבדקו 1,620 מסלולי תרחישים. כל 243 העצירות שנבדקו הופעלו בשל יתרת מזומנים שלילית בחברות, ללא כשל מקביל במגבלות ההון הריאלי או פדיון המניות. שיעור השימור 0% הניב 27 עצירות, וכל אחת מחלופות 25%–100% הניבה 54.
הזיהוי הוא של תנאי העצירה הישיר במודל; הוא אינו מוכיח מה גרם לשינוי בתזרים. תרחישים אינם תצפיות אמפיריות או הסתברויות.
ניסוי תרחישים תיאורטי שאינו מכויל לנתוני אמת. נבחנו 1,620 מסלולים, 324 לכל שיעור שימור רווחים. התוצאות אינן הסתברויות ואינן תחזית.
| רווחים נשמרים | הושלמו | עמדו בתנאים | נכשלו |
|---|---|---|---|
| 0% | 297 | 267 | 27 |
| 25% | 270 | 210 | 54 |
| 50% | 270 | 171 | 54 |
| 75% | 270 | 111 | 54 |
| 100% | 270 | 54 | 54 |
ממצא: במודל הנוכחי שימור רווחים לבדו לא פתר את מגבלת המימון, והפחית את מספר המסלולים שעמדו ברצפת הצריכה ובתנאי המימון. מנגנון הכשל המשולב עדיין דורש פירוק נוסף (שלב 125).
פרוטוקול, ממצאים ומגבלות — V124 · הרצת הניסוי ונתוני התוצאות (GitHub)
הגבלת ההשקעה היצרנית לסחורות הזמינות מאפשרת ל־13 מסלולים נוספים להשלים את התקופה: 297 מתוך 324. עשרה מהם עומדים גם בדרישות ההעברות ורצפת הצריכה; מספר ההצלחות המותנות עולה ל־267. 27 כשלי המימון בחברות נשארים, גם בביקורת ללא תוספת צריכה.
המחיר הוא פחות הון יצרני: 1.15–24.09 יחידות ריאליות ביחס לתוכנית השקעה על אותו מסלול תפוקה. בכל המקרים שבהם הכלל פעיל, התפוקה אינה מגיבה להון לפי הנחת התרחיש; לכן אין כאן הוכחה להיעדר מחיר עתידי בהכנסה. הביקורת המקורית נעצרת לפני הקיצוץ הראשון, ואין השוואת הכנסה תקפה לשנת הסיום.
המלאי נכלל בצורכי המימון; לא נוסף כסף או אשראי. תוצאות מודל מותנות, ללא כיול אמפירי.
שלב 122 · מה עצר את המסלולים?
שוחזרו חשבונות שנת הכשל בכל 40 המסלולים שנעצרו. ב־13 מקרים יעד ההשקעה והצריכה דורשים יותר סחורות מהייצור והמלאי, אף שלחברות נותר מזומן חיובי.
ב־27 מקרי המזומן אין מס או תוספת צריכה בפועל, והביקורת נכשלת באותו אופן. ההשקעה דורשת כ־25.89 יחידות לעומת מזומן וגיוס הון של כ־14.67 — פער מימון של כ־11.22.
זהו אבחון חשבונאי, ללא שינוי מסלולים או הזרמת מימון. הפערים תלויים בכללי המודל ואינם מוכיחים מגבלת ייצור או אשראי בעולם האמיתי. 27 תוויות המקרים משחזרות כאן אותו מסלול ביקורת, ולא ראיות עצמאיות נגד העברות.
חשבונות הכשל, ההשוואה לביקורת והמגבלות · כל 40 האבחונים והחשבונות התואמים
שלב 121 · רגישות להון ולכלל ההשקעה
נבדקו 324 מסלולים בארבע רגישויות תוצר להון ובשלושה כללי השקעה. 257 עברו את הבדיקות המלאות: ב־149 שולמה תוספת, וב־108 לא נדרשה תוספת. 27 הושלמו עם צורך לא ממומן ו־40 נעצרו.
13 מסלולים דרשו מלאי שלילי ו־27 נעצרו במגבלת מזומן של החברות. בבדיקת הרגישות הגבוהה וכלל השארית גם הביקורת נכשלת, ולכן התוצאות אינן מסווגות כהשוואה מוצלחת.
בחלופות ההשקעה המתוכננת, הפער בין השקעה כוללת להשקעה בהון יצרני נרשם במלאי. זהויות המזומן והמשאבים נבדקות בנפרד. זו בדיקת הנחות שנתית ללא כיול אמפירי, לא הסתברויות להצלחה או לכשל בעולם האמיתי.
כללי ההשקעה, טבלת הרגישות וכשלי המסלול · כל הביקורות, המסלולים והמלאים
שלב 120 · תוספת לפי הפער בפועל
נבדקו 54 זוגות מסלולים שנתיים. 45 מסלולים עם הכלל המותאם עברו את בדיקות המימון והצריכה, לעומת 18 עם לוח קבוע. במצב המשוב ההוני הביקורת כבר עומדת בספים, והכלל החדש משחזר אותה ללא מס או מענק נוסף.
בכל שנה מחושבת הבקשה הקטנה שמכסה גם את פער ההכנסה לצריכה וגם את מגבלת המשאבים. התשלום בפועל מוגבל למס שנגבה מדיבידנדים ולמזומן המשלם.
זהו מענק שנתי מוגבל מימון, לא הבטחה לקצבה: צורך שלא מומן נשמר בתוצאות ואינו הופך לחוב תשלום עתידי. ההשוואה ללוח הקבוע כוללת גם הבדל זה. אין כאן אימות תזמון חודשי או כיול אמפירי.
כלל הבקשה, תוצאות והבדלי ההתחייבות · כל הזוגות, המימון והצורך שלא נסגר
שלב 119 · חיבור שנתי לחברות ולהון
נבדקו 54 מסלולים שנתיים עם מס, תוספות צריכה והחלטות השקעה מחושבות מחדש. כולם הושלמו; 18 עברו את בדיקות הגבייה, התשלום והצריכה. בביקורת עם המשוב ההוני הספים כבר מתקיימים, ולכן אין לייחס לתוספות את עצם שימורם.
בדוגמה של סף 90%, תקרה של 10% ותגובה למס של 0.5, ההון בסוף התקופה נמוך בכ־3.17% והדיבידנדים בכ־1.47% לעומת ביקורת תואמת. שינוי הנחת התגובה יכול להפוך את כיוון התוצאה.
זהו חיבור שנתי: אין בו אימות תזמון חודשי. ההשקעה נקבעת כשארית התוצר, רגישות ההון היא הנחת מודל, ואין כיול אמפירי או שיווי משקל מלא.
הצעד הבא: לגזור תוספת מהפער שנוצר בפועל בכל מצב שנתי, במקום לכפות לוח תשלומים קבוע גם כאשר אינו נחוץ לסף.
מנגנון המשוב, ההשוואות והמגבלות · כל המסלולים והביקורות השנתיות
שלב 118 · מימון מהכנסה שוטפת
נבדקו 324 מקרים בשלושה בסיסי הכנסה וארבע תקרות גבייה. 111 עמדו בבדיקות הגבייה, התשלום והצריכה; 213 נכשלו. ללא הפחתת הכנסה, תקרה של 5% אינה מספיקה ואילו 10% מספיקה למקרים שנבדקו.
כל בסיסי הגבייה מוציאים תקבולי קרן ויתרות מזומן. אלו תקרות ניסוי על תקבולים שוטפים, לא שיעורי מס מומלצים או בסיסי מס משפטיים. המימון נבדק לתוספת בלבד, ללא משוב מקרו.
כ־81% מההכנסה השוטפת המצטברת של בעלי ההון בתרחיש המקורי הם דיבידנדים. הצעד הבא הוא לבדוק כיצד המס וההעברות משפיעים על השקעה, מזומן החברות ודיבידנדים עתידיים.
שלב 117 · מבחן לחץ למימון התוספת
נבדקו 1,404 מקרי לחץ ו־156 ביקורות תואמות. 1,008 מקרים עמדו בגבייה בזמן, בתשלום התוספות ובספי הצריכה החודשיים והשנתיים; 396 נכשלו ונשארו בתוצאות.
בסף 90%, נקודת ההכנסה הנמוכה ביותר שעברה ברשת היא 4.5% מרכיב ההכנסה שהופחת; 4% נכשלו. בספים 95% ו־100%, נקודות המעבר שנבדקו הן 5.5% ו־6.5%.
אלו נקודות בדיקה במודל, לא אומדן לעמידות כלכלה במציאות. ריבית פרטית ופדיון אג״ח לא הופחתו, הכנסות המקבלים נשארו קבועות, ואין משוב תוצר. רצפות הצריכה וסכומי התוספת נשארו ללא שינוי לאורך מבחן הלחץ.
הצעד הבא: להפריד הכנסה שוטפת של משלם המס מתקבולי קרן ולבדוק מס המוגבל לבסיס הכנסה מוגדר.
שלב 116 · מס והעברה במזומן בפועל
נבדקו 27 מקרים: שלושה ספי צריכה, שלוש הנחות לתגובת בעלי ההון למס ושלושה מועדי גבייה. בתשעת מקרי הגבייה החודשית התוספות שולמו בזמן ושתי קבוצות מאבדי העבודה עמדו בספי הצריכה השנתיים והחודשיים.
ב־18 מקרי הגבייה הרבעונית או בדצמבר הסף השנתי התקיים, אך היו פיגורי העברה וחודשים מתחת לסף החודשי. הקופה מתחילה ללא מזומן ואינה מקבלת אשראי או השלמה חיצונית.
בסף 90% ובהנחת תגובה של 0.5, צריכת בעלי ההון המצטברת ירדה בכ־1.97% לעומת הביקורת. המימון מאומת לתוספת בלבד: ההכנסות, המחירים ותוכניות ההשקעה הבסיסיות עדיין קבועים, ואין כיול אמפירי או אימות תקציב ממשלתי מלא.
כללי הגבייה, תזמון, עלות ומגבלות · כל 27 המקרים וחשבונות התוספת
שלב 115 · כמה משאבים חסרים?
לספים של 90%, 95% ו־100% מצריכת שנת הביקורת הראשונה, תוספת ההכנסה הנומינלית המחושבת מגיעה בשיא לכ־2.21%, 2.55% ו־2.90% מתוצר המודל. שלושת השיאים בשנה 10.
זהו חישוב צורך סטטי לפי כלל ההוצאה הקיים של 90% מההכנסה. אין עדיין העברה נוספת בסימולציה או מקור מימון מאומת. שנת הביקורת הראשונה אינה נקודת ייחוס מלפני האוטומציה.
החישוב מפריד בין ערך הצריכה החסרה לבין ההכנסה הדרושה כדי לממנה לפי כלל המודל. הצעד הבא הוא ניסוי חודשי עם משלם מס מפורש, העברה ממוקדת ובדיקת הרצפה לאחר תגובת משקי הבית.
שלב 114 · פירוק הירידה בצריכה
בנקודת השפל, בשנה 10, הצריכה הריאלית היא 64.12% ו־50.67% משנת הביקורת הראשונה בשתי קבוצות מאבדי העבודה. העברות, דיבידנדים וירידת מחירים מקזזים חלק מאובדן השכר, אך אינם משלימים אותו.
בביקורת אין מחסור מזומן לצריכה המתוכננת בשתי הקבוצות. הצריכה יורדת לפי כלל ההוצאה מתוך ההכנסה. זהו פירוק חשבונאי מדויק של התרחיש, ללא הסקה סיבתית או כיול אמפירי.
שירות הקרן נרשם כהעברת נכס ואינו מופחת שוב מההכנסה. השינוי בתחזוקה הנומינלית הוא אפס; השפעת המחירים על הנטל הריאלי נשמרת בפירוק.
הצעד הבא: לחשב את הפער מסף צריכה מוצהר ואת המשאבים הדרושים, לפני בחינת העברה נוספת עם מימון מפורש.
הפירוק, טבלת התרומות והמגבלות · רכיבים שנתיים וזהויות חשבונאיות
שלב 113 · גבולות שימור כוח הקנייה
נבדקו 126 מקרי מיסוי ו־42 ביקורות תואמות, ב־21 ערכי תגובה מוצהרים למס. 15 מקרים נכשלו בלוח הגבייה הנדרש ונשארו גלויים בנפרד.
גם בביקורת, הצריכה השנתית המינימלית של קבוצות מאבדי העבודה מגיעה ל־64.12% ול־50.67% מצריכת שנת הביקורת הראשונה. אף מקרה שנבדק אינו שומר בכל שנה על 90% מהעוגן הזה בשתי הקבוצות. שנת הביקורת הראשונה אינה נקודת ייחוס מלפני האוטומציה.
בגבייה רבעונית ובמיסוי קבוצות מאבדי העבודה, סף 99% מהביקורת מתקיים במצטבר עד תגובה של 0.25, אך בכל שנה רק עד 0.10, מבין נקודות הרשת שנבדקו. אלו תוצאות מותנות במודל, ללא כיול אמפירי או משוב מקרו מלא.
הצעד הבא: לפרק את הירידה בביקורת להכנסה והעברות, מחירים, שירות חוב והוצאות תחזוקה.
שלב 112 · בדיקת התאמה למודל
אומתו יחידות האומדן, אופק הזמן ואי־הוודאות. מדד הרכב אינו מדידה ישירה של כלל הצריכה, ולכן לא שונו פרמטרים או טווחי הרגישות.
הצעד הבא: לחשב גבולות מותנים לשימור כוח הקנייה של מאבדי העבודה תחת הנחות תגובה שונות למס, ולסמן בנפרד כשלי מימון ופגיעה בצריכה.
שלב 111 · ראיות אמפיריות לתגובת צריכה למס
נבדקו ארבעה מקורות ראשוניים: סקרי מס שכר, עסקאות סביב תשלומי מס, ונתונים מנהליים של בעלי בתים. המדדים והאופקים שונים, ולכן לא אוחדו למקדם אחד.
שער הכיול נותר סגור: כוונת הוצאה, שיעור משיבים ומדד רכישות רכב אינם מקדם תגובה לצריכה הכוללת. כל פרמטרי המודל ותרחישי הרגישות של שלב 110 נשארו ללא שינוי.
התרומה לתזה היא הגדרה מדויקת יותר של אי־הוודאות במימון ההעברות. הצעד הבא הוא בדיקת הזיהוי, יחידות האומדן ואי־הוודאות במחקר בעלי הבתים, לפני החלטה על התאמה למודל.
נבדקו 48 מקרים בשישה פרופילים מוצהרים של תגובה למס. כלל ההכנסה הבסיסי של 90% נשמר, ולכל חלוקת מס הותאמה ביקורת עם אותן הנחות. מקדמי התגובה הם הנחות רגישות, לא אומדנים אמפיריים.
כאשר תגובת בעלי ההון למס נמוכה, מיסוי שלהם גורר ירידה מצרפית קטנה יותר. בהנחת תגובה הפוכה, סדר ההשוואה בין חלוקות המס מתהפך. בשלושה ממקרי מיסוי משקי הבית לא נתמך לוח הגבייה הממומן, והם הוצאו מההשוואה המותנית במימון מלא.
11 בדיקות חדשות עברו לצד 61 הקודמות. התוצאה אינה מזהה מדיניות מיטבית: היא מראה מדוע נדרש עוגן אמפירי לתגובות למס. המחירים, ההכנסות החיצוניות והדיבידנדים עדיין קבועים, ואין משוב מקרו מלא.
פרופילי התגובה, היפוך ההשוואה ושער הגבייה · סיכומי 48 המקרים וחותמות המקור
המס שמממן את הריבית הוקצה לארבע קבוצות משקי הבית: לבעלי ההון בלבד, לפי נפש, או לשתי הקבוצות החשופות לאובדן עבודה. הגבייה ירדה ממזומן הקבוצות עצמן, ללא השלמה ממשלם מס חיצוני. בכל שמונה החלופות שנבדקו, לרבות הביקורות, סכום הגבייה ולוח התשלומים נתמכו.
בחלופת הגבייה בדצמבר, חלוקה לפי נפש הפחיתה את הצריכה הריאלית המצטברת ב־2.84% בקבוצה ללא חוב אישי וב־3.98% בקבוצה עם חוב, לעומת ביקורת עם מימון חיצוני. הטלת מלוא המס על בעלי ההון הפחיתה את צריכתם ב־2.25%. אלה תוצאות של 20 שנות מודל, לא אומדנים אמפיריים.
11 בדיקות חדשות עברו לצד 50 הקודמות. כלל הצריכה המשותף של 90% יוצר כמעט אותה הפחתה מצרפית בכל חלוקת מס. הפער היחסי בין קבוצות החוב אינו מוכיח השפעה סיבתית של החוב. המחירים וההכנסות החיצוניות עדיין קבועים, וטרם בוצע שילוב מקרו מלא.
חלוקת המס, גבייה, צריכה וגבולות ההסקה · תוצאות הקבוצות וחותמות המקור
נבדקה כרית ממשלתית שממומנת בהלוואה ממלווה מפורש, עם ריבית חודשית וקרן שמגיעה לפירעון בסוף התקופה. מקורות המזומן ההתחלתיים של המלווה ושל משלמי המסים זהים בכל שמונה החלופות.
בגבייה רבעונית, ללא כרית נרשמו 160 חודשי פיגור. כרית בעלות אפס מנעה אותם; עם ריבית שנתית של 4% וללא מקור לעלותה נותרו 107 חודשי פיגור וקרן שלא נפרעה. כרית מעט גדולה יותר, עם תוספת מס שמממנת את הריבית, מנעה פיגורים ואפשרה פירעון מלא. הריבית היא הנחת ניסוי.
12 בדיקות חדשות עברו לצד 38 הבדיקות הקודמות. ההכנסות והמחירים עדיין קבועים: העלות לממשלה נרשמת, אך השפעת המס הנוסף על צריכת משלמיו טרם נבחנה. אין כיול אמפירי או הוכחת קיימות.
מימון הכרית, עלות המס, פירעון הקרן וגבולות התוצאה · שמונה החלופות וחותמות המקור
קופת ההעברות ששמורה מראש הוחלפה בגביית מסים מתוזמנת ובהתחשבנות על הוצאות ממשלה, ריבית, קצבאות ופירעון אג״ח. בשש חלופות תזמון שוחזרו החשבונות הממשלתיים בסופי השנים, ללא אשראי ממשלתי חדש.
בגבייה רבעונית וקצבאות חודשיות נוצרו פיגורי תשלום ב־160 מתוך 240 חודשים, אך הקבוצה שנבדקה מימנה את צריכתה המתוכננת מהמזומן שברשותה. בגבייה רק בדצמבר ובקצבאות חודשיות נרשמו 220 חודשי פיגור ו־11 חודשי מחסור לצריכה. פיגור בקצבה ומחסור לצריכה הם מדדים נפרדים.
12 בדיקות חדשות עברו. מועדי הגבייה וסדר הקדימויות הם הנחות ניסוי; ההכנסות והמחירים נשארים קבועים. אין עדיין משוב חברות, אומדן אמפירי או הוכחת קיימות של הקצבאות.
גבייה, פיגורים, התאמת התקציב ומגבלות הניסוי · תוצאות שש החלופות וחותמות המקור
מומשה התאמה חודשית לקבוצת מאבדי העבודה ללא חוב אישי, בתרחיש דירה ללא משכנתה ובמסלול ברירת המחדל. פריסה חודשית אחידה משחזרת את הצריכה, המזומן והחזקות המניות בסופי השנים. 11 בדיקות חדשות עברו לצד 15 בדיקות הרכיב החודשי.
באותו תקציב העברות שנתי, תשלום בדצמבר יוצר מחסור ביחס לצריכה המתוכננת ב־11 מתוך 240 חודשים; באותה פריסה ועם אפס מזומן התחלתי נרשמו 39 חודשים כאלה. מספר החודשים מתחת ל־90% מצריכת הייחוס הוא מדד נפרד.
זו בדיקת תזמון מותנית: ההכנסות, המחירים והצריכה הרצויה נשארים קבועים, ומימון ההעברות שמור מראש. אין עדיין התאמה חודשית לקופת הממשלה ולתזרים החברות המקוריים, כיול אמפירי או שילוב משוב מקרו.
התאמת החשבונות, התוצאות ומגבלות הניסוי · תוצאות שנתיות, חודשי מחסור וחותמות מקור
מומש רכיב חשבונאות חודשי נפרד עם העברות ממומנות, מגבלת מזומן, שירות חוב וצד נגדי לכל תשלום. 15 בדיקות אוטומטיות עברו, לרבות מעבר מדצמבר לינואר וצבירת פיגורי ריבית ללא יצירת מזומן.
בדוגמה סינתטית, העברה של 120 בינואר מאפשרת לממן צריכה בסיסית של 10 בכל חודש. אותו סכום שמתקבל רק בדצמבר מממן 10 באותה שנה, ו־110 נשארים במזומן; הצורך שלא מומן בחודשים הקודמים אינו נעלם בסיכום שנתי. זו הדגמת תזמון בלבד, ללא אומדן אמפירי.
הרכיב טרם שולב במודל המקרו. פרמטרי התגובה הם הנחות בדיקה, ומיפוי הדיור, הנכסים והמקורות עדיין פתוח.
כללי הרכיב, התוצאות ומגבלותיהן · תזרימים חודשיים וחשבונות נגדיים
הוגדר מפרט לחיבור תגובת צריכה חודשית לחשבונות השנתיים: מועדי קבלה, מגבלות מזומן, חיסכון, שירות חוב ומעבר בין שנים. ביקורת הקוד מראה שחלוקה של סכום שנתי ל־12 אינה מספיקה, ושיש למנוע ספירה כפולה של העברות שכבר נכללות בהכנסה.
מסלול הגישה הנוכחי לנתונים נסגר בעקבות תשובת ספק שדווחה לחוקר. אין נתוני משתתפים או כיול חדש. השלב הבא הוא בדיקת חשבונות חודשיים בנתונים סינתטיים, ובהמשך בחינת התאמה של מקורות ציבוריים.
מפרט המדידה, ביקורת הקוד וחלופות הנתונים · כללי החשבונאות ותנאי הבדיקה
נבדקו הגדרות האמידה במאמר המלא ובחלקי הנספח. הופרדו אומדנים אמפיריים מתוצאות המודל המבני, ונשמרו בנפרד אופק הזמן, יחידות המדידה ואי־הוודאות.
לתזה נדרש חיבור מפורש בין העברה ממומנת, תגובת צריכה ותזרים שנתי. שער הכיול נשאר סגור: לא שונו פרמטרים ולא בוצע שכפול. הצעד הבא הוא חוזה מדידה לחיבור תגובה חודשית לחשבונות המודל.
מופו חמישה מקורות ראשוניים לשלוש חוליות התזה: פריון ומחירים, רווחים וגביית מס, והעברות וצריכה. יש תמיכה בכיוונים מסוימים לצד מגבלות של שוק, מדינה, זמן ושיטת זיהוי. אף מקור לא מאשר כעת כיול מספרי חדש למודל.
גמישות מחיר ביחס לאוטומציה אינה מקדם התמסורת במודל; אומדן תוספת מס אינו שיעור הרווח שניתן לגבות; תגובה לקצבה זמנית אינה שיעור הצריכה הקבוע או הוכחה לכוח קנייה תחת אבטלה קבועה. סקירת תקציר אינה שכפול מחקר.
מפת הראיות, גבולות ההתאמה וסדר העדיפויות · רשומת המקורות ומצב שערי הכיול
באילו תנאים 20% אבטלה לצד אוטומציה יכולים לשמר צריכה של מאבדי עבודה, וכיצד חוב ובעלות על הון משנים את התוצאה? סיכום אותם 576 תרחישים בשבע חלופות מימון מוצא 202 שהושלמו בכולן, 18 שהושלמו רק בחלקן ו־356 שלא הושלמו באף חלופה.
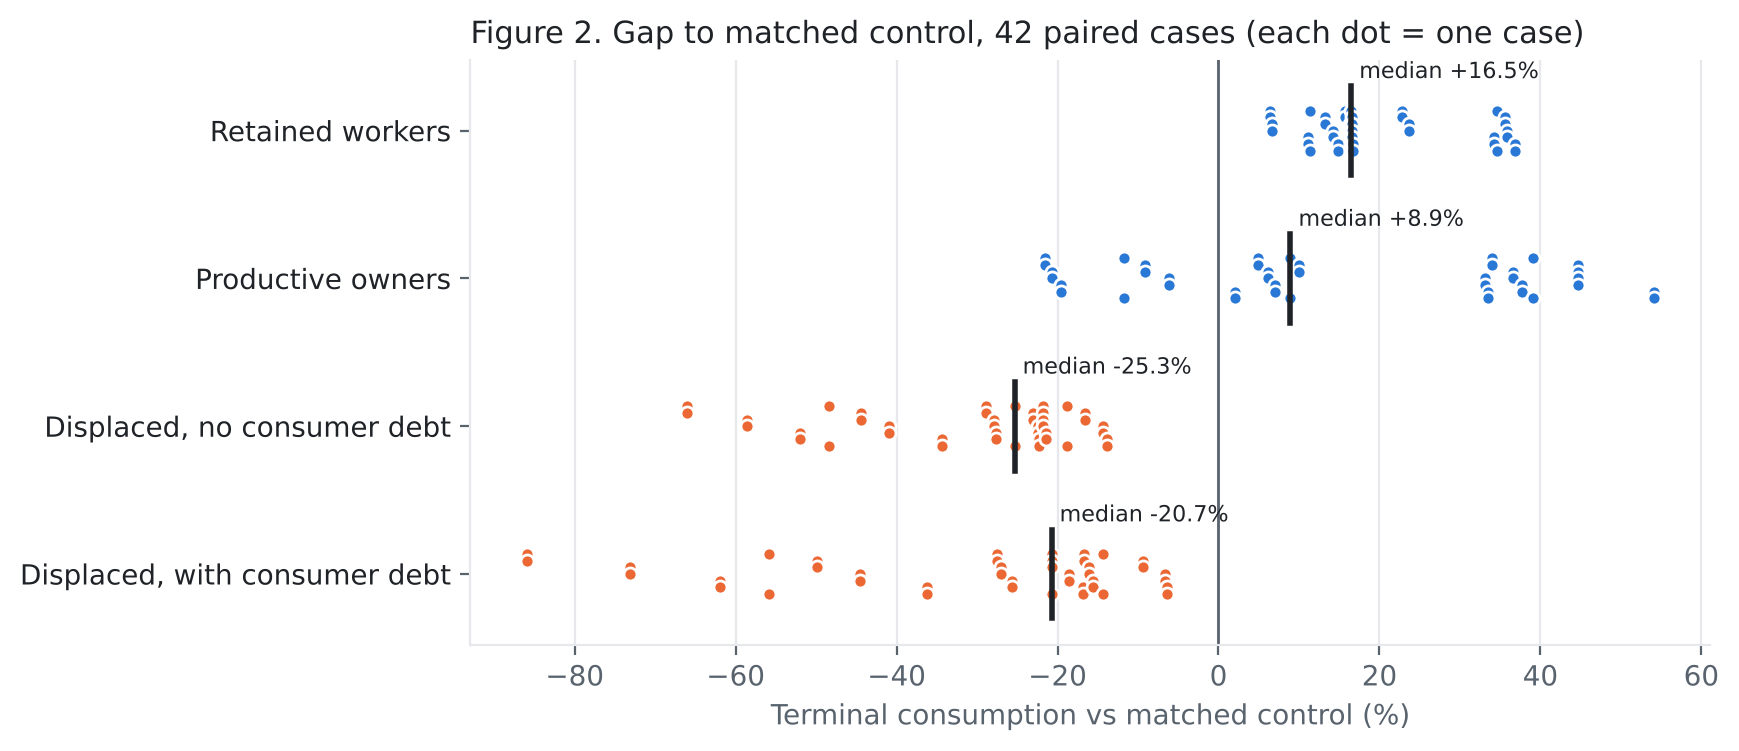
ב־75 צירופי הנחות נשמרו לפחות 90% מצריכת ההתחלה שאינה דיור בשתי קבוצות מאבדי העבודה בכל החלופות. אבל כל 202 המקרים המשותפים אינם זקוקים לאשראי חברות: העקביות אינה אישוש עצמאי למנגנון האשראי. ב־42 זוגות ההשוואה המשותפים, צריכת מאבדי העבודה בסוף התקופה נמוכה מהביקורת.
המסקנה תיאורטית ומותנית: ירידת מחירים והעברות עשויות להספיק בחלק מההנחות, אך אינן מבטיחות שימור צריכה לכולם. מימון ציבורי, חוב ובעלות על הון חשובים. עדיין אין הוכחה אמפירית או תחזית לעשירונים.
שאלת המחקר, הממצאים, גבולות ההסקה וסדר העדיפויות · סיווג התרחישים וההשוואה בין החלופות
נוסף כלל הממיר חוב חברות למניות לאחר רצף אי־תשלום, עם דילול בעלי המניות והקצאת מניות למלווים. לאחר ההמרה אין אשראי חדש. ההסדר אינו מכניס מזומן ואינו משנה מיידית את מלאי ההון.
מתוך 576 תרחישים: 220 הושלמו ללא הסדר, 215 בהסדר לאחר שנת אי־תשלום אחת, ו־220 לאחר שנתיים או שלוש. בכלל של שנתיים נצפו 37 הסדרים, ורק 5 מהמסלולים האלה הושלמו. אין שיפור במספר ההשלמות. ההשוואה כוללת גם הפסקת אשראי ואינה מבודדת השפעה של תזמון בלבד.
שווי המניות הוא הנחה חיצונית. אפס הפסדי שיערוך למלווים ברשת שנבדקה אינו גבייה במזומן או הוכחה להעדר סיכון. אלה סימולציות ללא כיול, ולא הליך משפטי או אומדן התאוששות.
כללי ההסדר, חלוקת הזכויות והתוצאות · נתוני סיכום חלופות ההסדר
מתוך 18 המסלולים הנוספים שהושלמו עם תקרת אשראי 60, רק 2 שילמו את כל הריבית והקרן המתוכננת במזומן. ב־16 הייתה ריבית שנוספה לחוב ופחות החזר קרן מהמתוכנן; ב־5 הריבית נוספה לחוב לפחות שנתיים רצופות. 202 המסלולים המושלמים ללא הלוואה מוצגים בנפרד.
נבדקה גם חשיפת משקי הבית המלווים. שיעור גבוה של תביעות אשראי בתוך המזומן ותביעות האשראי אינו שיעור מהעושר הכולל. תרחישי תספורת הם חשיפה ברוטו בלבד, ללא הסתברות לכשל או הפסד ממומש. אין שינוי בכללי המודל או כיול אמפירי.
שירות חוב, היוון ריבית וסיכון המלווים · נתוני הסיכום והחשיפות
משקי הבית מלווים לחברות מתוך מזומן שנותר לאחר החלטות הצריכה וההשקעה; זהו כלל מכני ולא היצע אשראי אופטימלי. כל הלוואה מפחיתה מזומן אצל המלווים ומוסיפה תביעה תואמת. אין יצירת כסף חדש. נרשמים ריבית, החזר קרן, מגבלת אשראי והיוון ריבית שלא שולמה.
מתוך 576 תרחישים בכל חלופה: 202 הושלמו ללא אשראי, 212 עם תקרה של 20 ו־220 עם תקרה של 60 ביחידות מודל. רוב מגבלות המימון נשארו. ריבית מהוונת בחלק מהמסלולים, ואין עדיין טיפול בחדלות פירעון של חברות או בהפסדי המלווים. השלמת מסלול אינה הוכחה ליכולת פירעון או לשיפור ברווחה.
כללי האשראי, הזהויות, התוצאות והמגבלות · סיכום ארבע חלופות האשראי
בכל 230 העצירות של החברות ברשת המקורית, המגבלה הראשונה הייתה מזומן שלילי. לא נפרצה באותו צעד מגבלת מלאי ההון או המניות. ההשקעה וגיוס ההון היו חיוביים, אך הגיוס והמזומן הקיים לא הספיקו להשקעה שנקבעה כשארית התוצר.
בדיקת ארבעת כללי תמחור המניות הקיימים הניבה 200–211 מסלולים מושלמים מתוך 576 בכל כלל. רוב העצירות נשארו. זו מגבלה של שילוב כללי ההשקעה והמימון במודל, ולא תחזית לחדלות פירעון או הוכחה ששחיקת הון היא הסיבה. המודל המקורי לא שונה.
פירוק מגבלת המזומן, ההשוואות והצעד הבא · נתוני סיכום ארבע חלופות התמחור
נבדקו 576 צירופי הנחות במודל הקיים, עם אבטלה שמגיעה ל־20%. רק 202 מסלולים הושלמו; 144 נעצרו ממגבלת מימון ממשלתית ו־230 ממגבלת נזילות, הון או פדיון מניות בחברות. אלו גבולות המודל, לא הסתברויות למשבר.
במסלולים שהושלמו, צריכה שאינה דיור נשמרה מעל 90% מהבסיס בכל שנה ב־83 מקרים למאבדי עבודה ללא חוב צרכני וב־75 למאבדי עבודה עם חוב צרכני. הקבוצות עשויות לשאת משכנתה. רק 42 זוגות תרחיש וביקורת הושלמו; בשתי קבוצות מאבדי העבודה הצריכה בסוף התקופה נמוכה מהביקורת. אין להסיק מכך על המסלולים שנקטעו.
הסף יחסי לצריכת ההתחלה של כל קבוצה, ואינו תקן לרמת חיים. התוצאות הן סימולציה בהנחות סוגנניות, ללא כיול. ירידת מחירים לבדה אינה מבטיחה שמירת צריכה במודל הזה.
הטבלאות, תנאי המימון ומגבלות ההשוואה · נתוני הסיכום ורשת ההנחות
הוכנה טיוטת פנייה להגדרת שאלת המחקר ודרישות ההיתכנות. עדכון שלב 104: לאחר מכן נשלחה פנייה, ולפי תשובת הספק שדווחה לחוקר מסלול הגישה הנוכחי אינו זמין. לא התקבלו נתוני משתתפים. המסמך נשמר כתיעוד היסטורי עם הודעת מצב מעודכנת.
נמצאו בשאלונים חודשיים שדות לסיבת שינוי בתעסוקה ולמועדו. טרם הוכחה חפיפה עם חשבונות UASFin פעילים ונתונים מלאים לפני ואחרי האירוע. מספר משלימי שאלון אינו מספר משקי בית מקושרים. המקור הוא מועמד מותנה; אין אמידה חדשה או כיול.
נבדקו UASFin, מסלול שיתוף מחקרי עם JPMorganChase Institute ונתוני Exact.One ששימשו מחקר בריטי. טרם אומתו גישה עבור המחקר, מספר אירועים מתאימים או כיסוי משקי הבית. ההמלצה היא לבדוק מקור קיים לפני הקמת פאנל חדש. אין אמידה או כיול חדשים.
התיעוד שנבדק אינו מבסס את השילוב הדרוש של הוצאות מזון חודשיות מתוארכות, מועד וסיבה לאובדן עבודה ונזילות סמוכה שקדמה לאירוע. אין אמידה חדשה או כיול. הוגדרו דרישות לבדיקת היתכנות של פאנל חודשי עתידי או מקור נתונים מקביל.
הבדיקה הקודמת אינה מכריעה. הוגדרו מראש מדדי הוצאה, דרישות דיוק ותנאי עצירה. אימות PSID העלה כי דיווח על שבוע ממוצע אינו מאפשר בדיקה חודשית של שלושה חודשים לפני ואחרי אובדן עבודה. טרם בוצעה אמידה חדשה או כיול.
תכנון הבדיקה · מיפוי המשתנים ומגבלות התזמון · 12 תרחישי גודל מדגם — הנחות תכנון בלבד
نتائج غير حاسمة · لم تُستخدم هذه البيانات بعد لمعايرة آلية السيولة
الفرضية 1: تحدّ السيولة المتاحة قبل فقدان العمل من زيادة الصعوبات الاقتصادية، عند المقارنة بين مستويات أولية متشابهة من الدخل والثروة.
الفرضية 2: يزيد عبء مدفوعات الدين السابق لفقدان العمل من الضرر، حتى بعد أخذ السيولة في الحسبان.
حُللت بيانات SIPP للفترة 2021–2024. والنتيجة المقاسة هي انعدام الأمن الغذائي، لا الإنفاق الاستهلاكي.
عينة إعادة الاختبار الجديدة صغيرة جداً: 1,050 مشاركاً و22 حالة انتهاء علاقة عمل؛ لذلك لم يُحسب تقدير للأثر.
شملت دراسة المتابعة الأوسع 2,472 مشاركاً و62 حالة انتهاء علاقة عمل. وبلغ التقدير −6.06 نقطة مئوية، مع فاصل ثقة بنسبة 95% من −23.33 إلى +11.22.
تشترك هذه المتابعة في بعض المشاركين مع الدراسة السابقة، ولذلك لا تُعد إعادة اختبار مستقلة. ولا يتوافر حتى الآن دعم تجريبي مستقر لفرضية السيولة.
لا تُستخدم بيانات PSID في هذه الدراسة لأن شروط استخدامها تقيّد الجمع بينها وبين الذكاء الاصطناعي.
التوسّع التاريخي: 11,253 مشاركاً مؤهلاً مبدئياً و468 حالة انتهاء علاقة عمل ضمن خمس مجموعات مسحية، من دون تكرار معرّفات المشاركين.
تشمل العينة 4,527 أسرة ذات ترميز متسق لمؤشر الأمن الغذائي في الفترتين؛ تعرضت 322 منها لانفصال أحد أفرادها عن صاحب العمل.
لم يقدم اختبار SIPP على مستوى الأسرة دعمًا واضحًا لفرضية أن السيولة قبل الانفصال عن صاحب العمل تحمي من تدهور الأمن الغذائي.
شملت العينة ذات الشروط الصارمة 4,527 أسرة؛ وشمل تحليل الحساسية الذي سمح بتغير تكوين الأسرة في سنة النتيجة 5,128 أسرة. جاء التقديران في الاتجاه المعاكس للفرضية، لكن نطاقي عدم اليقين شملا الصفر. لم تتغير المعايرة.
فحص توسيع SHED بيانات 2,562 مشاركًا فريدًا عبر نافذتي متابعة، منهم 168 أفادوا بفقدان العمل. ساهم كل مشارك بنافذة واحدة فقط.
جاء التقدير الأساسي في اتجاه الفرضية، لكن نطاق عدم اليقين شمل الصفر. تغير التقدير عند اختيار النافذة الأحدث، ولم يحقق أي تحليل مستوى الدقة المستهدف. لم تتغير المعايرة.
تقرير توسيع SHED دون تكرار المشاركين (بالإنجليزية)
شمل اختبار SHED الأولي 1,807 مشاركين، أفاد 132 منهم بفقدان العمل.
جاء تقدير العلاقة في اتجاه الفرضية، لكن نطاق عدم اليقين شمل الصفر ولم تبلغ الدقة المستوى المستهدف. تختلف المقاييس عن SIPP، لذا لا يؤكد هذا الاختبار الأطروحة ولا يبرر إعادة المعايرة.
تقرير الاختبار باستخدام المصدر الخارجي SHED (بالإنجليزية)
تقرير الاختبار الاستكشافي وتحليل الحساسية (بالإنجليزية)
تقرير سيناريوهات الدقة واختيار العينة (بالإنجليزية)
تقرير الأسر والتحقق من مؤشر الأمن الغذائي (بالإنجليزية)
تقرير توسيع العينة وتخطيط الدقة (بالإنجليزية) · تقرير إعادة الاختبار والمتابعة (بالإنجليزية) · بيانات النتائج المجمّعة · بروتوكول الدراسة الأصلي (بالإنجليزية)
أوتوماتيك يحل محل العمل البشري ويزيد الإنتاجية. إذا كانت تكلفة الادخار أقل من أسعار السلع / الخدمات ، يمكن أن يشتري الدخل الاسمي الأساسي كيسًا كبيرًا. تعتمد النتائج على إعادة توزيع عائدات رأس المال، وتركيز الملكية، و الدين الحقيقي عبء.
الافتراض هو أن أصحاب الأصول دون ديون لديهم ميزة هيكلية عند الانتقال. يمكن أن تعاني الأسر المضطربة انكماش الأسعار وأثره على عبء الدين حتى مع انخفاض أسعار المستهلكين.
الناتج عندما تعتمد الإنتاجية على الأتمتة:
مستوى الأسعار عندما يقلل التلقائي من التكاليف:
النقل الأساسي لكل شخص من ضريبة الأرباح:
استهلاك الأسرة الحقيقية:
كيف يؤثر استبدال العمال على الإنتاج والأسعار وأسهم الدخل العمالي ورأس المال.
كيف يزيد انخفاض الأسعار القيمة الحقيقية للدين الاسمي، وقد يدفع إلى بيع الأصول والتعثر وخسائر مصرفية.
مقارنة رأس المال المركزي، وتوفير التقاعد واسع النطاق والملكية العامة للأصول الآلية.
النماذج طويلة الأجل للتراث، والضرائب على التراث، وتراكم رأس المال، والاختلافات بين المجموعات.
وقد تم دراسة المحاكاة السابقة في الملكية المركزة، والملكية التقاعدية الواسعة، وإعادة التمويل، والتراث، والضرائب. ويمكن أن يزيد امتلاك العمال الأوسع من إيرادات رأس المال والمساهمات الاستهلاكية، في حين أن الديون الاسمية يمكن أن تزداد وزناً مع انخفاض الأسعار.
النتائج تعتمد على الافتراضات النموذجية. لا يحددون السبب في العالم الحقيقي ولا يصدقون توقعات البطالة بنسبة 20 ٪.
يظهر نموذج السيناريو المرجعي الآليات الاقتصادية والحساسية المعلمات. يتطلب العمل الإضافي تقليص البيانات، خارج العينة اختبارات، مقارنة النماذج البديلة، وتفريق سيناريوهات السياسة من التوقعات.
المصدر: أطروحة ونماذج تطورت في مناقشات البحث حول الأتمتة والبطالة والتخريب وتوزيع رأس المال والديون. هذه الصفحة تلخيص الأفكار الأساسية والمساواة، وليس كل ملف التجربة السابقة.
خط أنابيب البنك الدولي قابل للتكرار: بيانات الحصاد ومصادر الوثائق والتحقق من الكمال وتقدير الآثار الثابتة للبلد/السنة. إرسال رسائل في calibration/ على خادم مع إمكانية الوصول إلى الإنترنت.
الحالة: لم يتم التقاط البيانات الملاحظة في بيئة البناء. لا يتم تحديد مرونة الضرائب للشركات ورأس المال والأتمتة حتى الآن. انظر CALIBRATION_V32.md.
تقديرات الواردات من JSON بناء على بيانات دولة سنوية مؤكدة. لا توجد تقديرات ملاحظة تظهر حتى يتم التقاط البيانات وتقديرها.
لم يُحمّل ملف بيانات بعد.
لا يتم تطبيق المعايير تلقائيًا على التحسين الضريبي. الإحصاءات ليست سببًا. انظر CALIBRATION_V33.md
تحميل بيانات CSV من المصادر الرسمية. فحوصات المتصفح هي أولي؛ Python سيناريو مراجعة SHA-256، تكرار وتسلسل وميثادانات بالتفصيل.
لم يُحمّل أي ملف بعد.
لا يحتوي الملف على بيانات ضريبية حقيقية. الدخل / الإيرادات الضريبية ليست معدلًا فعالًا ، ولا يمكن أن تحل الحسابات الروبوتية بديلاً عن قاعدة ضريبية أوتوماتيكية.
الوصف الدين إلى الناتج، الإيرادات الضريبية للشركات/الناتج، الإيرادات الضريبية للرأسمال/الناتج، التحويلات/الناتج والبطالة. مقارنة السنوات التي تتجاوزها فقط، دون ملء البيانات المفقودة. استخدم الملفات المؤكدة من المصادر الرسمية قبل التحليل.
تشغيل python calibration/israel_oecd.py your_verified_panel.csv --peers DEU,FRA,GBR,USA --out israel_comparison.json ثم قم بتحميل ملف النتائج:
لم يُحمّل ملف نتائج بعد.
لا يوجد لوحة رسمية كاملة أو مرونة تقدر حتى الآن. المقارنة الوصفية لا تحدد السبب؛ الدخل الضريبي ليس قاعدة ضريبية.
أربعة ملاحظات من إحصاءات الدخل التابعة لمنظمة التعاون الاقتصادي والتنمية (OECD) 2024 جدول 4.35، دون ملء أو التنبؤ بالسنة المفقودة. بيانات جزئية وليس لوحة محددة.
المصدر: OECD، الجدول 4.35. لا تشمل البيانات بشكل منفصل ضريبة دخل رأس المال أو الإعانات الاجتماعية أو قاعدة ضريبية أوتوماتيكية، ولا يمكنها أن تحدد مرونة أو قدرة التمويل الإعانة الاجتماعية.
سبعة ملاحظات من لوحات منظمة التعاون الاقتصادي والتنمية، 2000-2022، يجمع بين الإصدارات وتحدد كل عام نشر. لا سلسلة سنوية مستمرة ولا تصنيف مرن.
يتم استبعاد أسعار الضرائب المؤسسية القانونية لأن سلسلة سنوية متوافقة غير محددة. الدخل الذي ينقسم إلى معدل ضريبي ليس قاعدة ضريبية غير قابلة للتعديل.
انضمام إسرائيلي متحكم، 2000-2025. تحميل JSON التي تم إنشاؤها مع calibration/israel_harmonize_v38.py من ملفات CSV مع مصادر واضحة. لا يلتقط المحرك البيانات أو يملأ السنوات المفقودة أو يحسب مرونة الضرائب تلقائيًا.
معدل ضريبي قانوني ليس معدلًا فعالًا؛ إن الإيرادات الضريبية / الناتج الضريبي ليست قاعدة ضريبية. انظر إسرائيل_HARMONIZED_V38.md
9 من 26 سنة (2000–2025): إيرادات الضرائب على الشركات الإسرائيلية، منظمة التعاون الاقتصادي والتنمية، المليار شيكل. لا تشكل إصدارات النشر المختلط سلسلة متسقة لمعايرة السبب.
البيانات والمصادر الكاملة: ملف CSV تم التحقق منه · تقرير تغطية
| السنة | ضريبة الشركات (بمليارات ₪) | ضريبة الشركات إلى الناتج (%) | إصدار OECD |
|---|---|---|---|
| 2000 | 18.0 | 3.2% | 2024 |
| 2010 | 23.1 | 2.6% | 2024 |
| 2016 | 37.8 | 3.1% | 2019 |
| 2017 | 41.9 | 3.3% | 2020 |
| 2018 | 42.9 | 3.2% | 2021 |
| 2019 | 43.3 | 3.1% | 2021 |
| 2020 | 39.0 | 2.8% | 2023 |
| 2021 | 56.5 | 3.5% | 2024 |
| 2022 | 76.2 | 4.3% | 2024 |
تحذير : نسبة الضرائب/الناتج ليست معدل ضريبي قانوني أو فعال. لا يحدد مرونة ضريبية أو تأثير سبب.
وتقوم منظمة التعاون الاقتصادي والتنمية (OECD/World Bank) بفحص التصنيف والمصادر والسنوات. استرداد المباشر غير كامل؛ لا يوجد لوحة كاملة للتعريف التجريبي متاحة.
يتم تضمين ملفات اللوحة، تقرير التحقق، وإرشادات الاستيراد في تنزيل المشروع.
2015–2024 OECD Data Explorer، تصنيف 1200، الحكومة المركزية: المليارات الحالية ₪ تحويلها إلى مليارات. يدوياً من الجدول الرسمي، لا يلتصق بـ API. القيم التي تختلف عن الإصدارات السابقة لم تكن مختلطة.
OECD Data Explorer · لا تتوافق سلسلة الإنتاج أو معدلات الضرائب التي تم التحقق منها حتى الآن. لا يتم تصنيف المرونة ولا يتم تحديد أي تأثير سبب.
ضريبة الشركات: تصنيف OECD رقم 1200، الحكومة المركزية. الناتج الاسمي: قيم مقربة بمليارات ₪، من مؤشرات WDI للبنك الدولي كما يعرضها موقع ثانوي؛ لم يُتحقق منها بجلب مباشر عبر API. ومعدلات الضريبة هي المعدلات القانونية العامة، لا المعدلات الفعلية.
حدود البحث: فقط عشرة سنوات وثلاثة مستويات ضريبية قانونية، مع تغييرات في السياسات والاتجاهات الزمنية والصدمات. الترابط ليس سببية أو مرونة ضريبية. تحقق من الإنتاج مباشرة ضد WDI قبل التكيف.
البنك الدولي / منظمة التعاون الاقتصادي والتنمية (OECD) إدخال ومراجعة لـ عشرة دول، والتحقق من المصادر والوحدات والأبعاد والتكرارات والسنوات المفقودة.
حالة البحث : لم يتم تنزيل أي بيانات رسمية جديدة في هذه النسخة. لا تزال لوحة إسرائيل التاريخية وصفية وتتطلب التحقق المباشر؛ لا توجد مرونة ضريبية محسوبة أو لوحة تجريبية منظمة التعاون الاقتصادي والتنمية (OECD) التي تم التحقق منها بعد.
التحقق من المصدر الرئيسي للإنتاج الإسرائيلي، 2015-2024. لا تزال قيم الناتج السابقة ملاحظات المصدر الثانوي ولا ينبغي أن تدعم المعايرة التجريبي.
الحالة: لا يزال استرداد API المباشر غير كامل بسبب قيود الشبكة بناء البيئة. يمكن تشغيل الرمز عبر الإنترنت، وتخزين ملفات المصدر و SHA-256 بصمات الأصابع بعد التحقق.
دليل التحقق V45 · مشاهدات للناتج من مصدر ثانوي — لم يُتحقق منها مباشرة