טיוטת התזה · נובמבר 2026
פרק השיטה
בפרק הזה
גרסה מפורטת באנגלית, עם הפניה לקוד לכל משוואה וקבוע, נמצאת בארכיון המחקר (נספח א).
1. מבוא
המחקר משלב שני מערכים נפרדים: מודל סימולציה חשבונאי סגור, שבודק באילו תנאים קבוצות משקי בית שומרות על צריכה ריאלית בזמן מעבר אוטומציה, ומערך אמפירי תיאורי, שבודק אם אימוץ AI בפירמות מתואם עם שינוי תעסוקה במקצועות חשופים. הפרק מתאר את שניהם כפי שהם ממומשים בקוד, עם הפניות לקוד בנספח ב.
- יחידות מנורמלות. תוצר נומינלי בשנת הבסיס = 100, כוח העבודה = 1, רמת מחירים בסיסית = 1 (נספח ב, ק1). אלה אינם סכומים במטבע ואינם כיול למדינה מסוימת.
- לא מכויל. כל פלט מסומן
illustrative: True, calibrated: False. התוצאות מראות מנגנונים ותנאים, לא תחזיות כמותיות. - לא סיבתי. המערך האמפירי מסומן
causal_claims_allowed: False.
המודל הסופי והסינתזה מפורטים בנספח ב (ק2). מודל משקי הבית מועתק לכמה קבצים; ההפניות בנספח הן לגרסה ששימשה בתוצאות.
2. מודל הסימולציה
המעבר נמשך 10 שנים מתוך אופק של 20 (21 תצפיות שנתיות, t = 0…20). האבטלה מוטלת מבחוץ, ושאר המשתנים נגזרים ממנה באמצעות זהויות חשבונאיות.
2.1 נתיבים אקסוגניים
קוד: נספח ב, ק3.
- התקדמות אוטומציה: a_t = min(1, t/10).
- אבטלה: u_t = 0.20 · a_t.
- יעילות: e_t = 1 + g · a_t, כאשר g ∈ {0.25, 0.5, 1}.
- שכר נומינלי לעובד קבוע (w_t = 1).
- שנה 0 היא שנת ייחוס: אין בה סילוק פיסקלי, מסחר בנכסים או השקעה.
2.2 ליבת המאקרו
קוד: נספח ב, ק4.
קבועי בסיס: תוצר 100, שכר 60, רווחים 40, מס שכר 20%, מס רווחים 25%, חוב ממשלתי 60 בריבית 3%, הכנסות 22, והוצאה ריאלית קיימת 20.2. בשנה 0 התקציב מאוזן בדיוק.
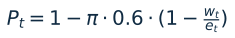
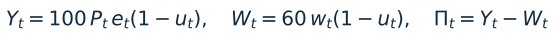
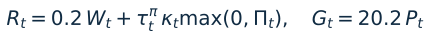
π הוא שיעור הגלגול של חיסכון עלות העבודה למחירים. שיעור מס הרווחים τ ושיעור הלכידה κ עולים לינארית לערכי היעד שלהם. ב-g = 1 ו-π = 1 רמת המחירים הסופית היא 0.7. רקורסיית החוב של v71 עצמה (נספח ב, ק14) אינה בשימוש בתוצאות; החוב מחושב מחדש במודל משקי הבית (2.4).
2.3 משקי בית
ארבע קבוצות קבועות (נספח ב, ק5):
| קבוצה | מסה | תעסוקה | מאפיין |
|---|---|---|---|
| עובדים | 0.70 | מלאה | — |
| מוחלפים ללא חוב | 0.10 | 1 − u_t/0.2 | ללא הלוואת צריכה |
| מוחלפים עם חוב | 0.10 | 1 − u_t/0.2 | חייבים 20 נומינלי בריבית 4% |
| בעלי הון | 0.10 | מלאה | מחזיקי אג"ח, הלוואה ודיור להשכרה |
- בעלות על הון: מרוכזת (בעלי ההון מחזיקים הכל) או רחבה (לפי מסת הקבוצה). שווי הון ריאלי 200, מצוטט ב-q_t = 200 P_t.
- הלוואת הצריכה נומינלית: ריבית 0.04 על היתרה הנומינלית, ללא הצמדה. כשהמחירים יורדים, הנטל הריאלי עולה.
- צריכה: 90% מההכנסה הפנויה לאחר דיור (נספח ב, ק15), מוגבלת למשאבים נזילים + מכירת מניות; עודף מעל כרית של רבע שנה מושקע במניות.
2.4 קצבאות ומימון ממשלתי
קוד: נספח ב, ק6.
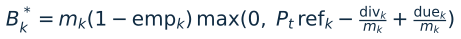
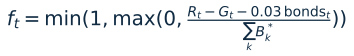
הקצבה הנדרשת צמודה למחיר הסחורות, ומשולמת בשיעור f_t מתוך המרווח הפיסקלי. הממשלה אינה מנפיקה חוב חדש: עודף פודה אג"ח, ואם הקופה יורדת מתחת לאפס הנתיב נעצר.
בשלב 200 נוסף כלל חלופי (benefit_index='goods_and_housing'), שבו חלק הדיור בהכנסת הייחוס עוקב אחרי עלות הדיור של הקבוצה בשנה הקודמת במקום אחרי מחיר הסחורות. ברירת המחדל לא השתנתה, ובדיקה מוודאת שהיא משחזרת את v98 בדיוק.
2.5 דיור ואשראי
קוד: נספח ב, ק7.
- ארבע צורות חזקה: שוכרים, בעלי דירה ללא משכנתא, משכנתא קבועה, משכנתא עם עדכון ריבית (משכנתא 150 × מסה, ריבית 4%).
- שכר דירה 12 ותחזוקה 2 לדירה, נומינליים, משתנים רק לפי תרחיש הלחץ.
- שני תרחישים ברשת: יציב (1, 0.04, 1) וזעזוע ריבית (מחיר דירה 0.7, ריבית 0.08).
- מפל תשלומים: שכר דירה ← תחזוקה ← ריבית ← קרן ← 20% מהיתרה לחובות קודמים.
- פתרון אשראי: אחרי שתי שנים רצופות של חוסר > 10% מהתשלום — עיקול (עלות 10% מהבטוחה, ללא recourse), מחיקת חוב שכירות, או מחיקת הלוואת הצריכה. אין בנק: בעלי ההון הם המלווים והמשכירים.
2.6 צד הפירמות
- משוב הון
feedback(.3, 0.)(נספח ב, ק8): Y ← Y · k^0.3 עם k = K/200. ב-η = 0 ערוץ ההון–עבודה כבוי, והאבטלה נשארת על הנתיב המוטל. - השקעה היא שארית מזהות המשאבים: I = Y − G − ΣC − תחזוקה (נספח ב, ק16), ו-K ← K + I/P. הרווחים מחולקים במלואם.
- אשראי תאגידי (v98): כשקופת הפירמה שלילית, משוך ממזומני משקי הבית עד תקרה (0/20/60), ריבית 4% או 8%, פירעון 10% לשנה. אין יצירת כסף.
- הסדר חוב (v100): אחרי 1/2/3 שנים של החמצת תשלום, החוב מומר להון בשווי q. נשמרים סך המניות והערך, והאשראי נסגר.
3. תנאי עצירה, בקרה ומדדי תוצאה
נתיב שנכשל נקטע בשנת הכשל ולא מושלם באומדן. נתיב הושלם רק אם לא נכשל והשורה האחרונה היא שנה 20 (נספח ב, ק17).
סיבות כשל, לפי סדר הבדיקה:
- אין מניות במחזור (נספח ב, ק18).
- מחיר מניה אפס (נספח ב, ק19). במצטוט ריאלי קבוע לא יכול לקרות, כי P ≥ 0.7.
- התחייבויות ממשלתיות קיימות ללא מימון מזומן — קופת האוצר מתחת לאפס (נספח ב, ק20).
- המלווה אינו יכול לממן עיקול (ledger:72–73).
- מיצוי נזילות תאגידית, הון ריאלי או יכולת פדיון מניות (נספח ב, ק21).
בקרה מותאמת. control=True מאפס את האבטלה ואת השיפור בפריון, ולכן P ≡ 1 ואין קצבאות. הבקרה שומרת את מסלולי מס הרווחים והלכידה, הבעלות, החזקה והלחץ. לכן היא בקרת "ללא החלפה וללא פריון תחת מדיניות תואמת", לא בקרת "ללא שינוי מדיניות" (נספח ב, ק9). ב-κ̄ = 0.5 ההכנסות של הבקרה הן 17, מתחת ל-22 של הוצאה וריבית, ולכן בקרות רבות נעצרות בסיבה 3.
מדדי תוצאה (נספח ב, ק22):
| מדד | הגדרה |
|---|---|
| מדד צריכה | 100 · (C_k / m_k / P_t) / (0.9 · הכנסה לאחר דיור בשנה 0). צריכה ריאלית שלא על דיור, לנפש, יחסית לשנה 0 של הקבוצה |
| שימור | המדד ≥ 90 בכל 21 השנים; רק לנתיב שהושלם |
| צריכה ריאלית סופית | C_k / m_k / P בשנה 20; רק לנתיב שהושלם |
| פער מול בקרה | צריכה סופית בפועל פחות בבקרה; רק כששני הנתיבים הושלמו |
4. רשת 576 המקרים ושבע הגרסאות
הרשת היא תכנון עצרתי מלא של 3·3·2·2·2·4·2 = 576 מקרים (FACTORS; נספח ב, ק23); כל מקרה רץ בשבע גרסאות אשראי, פעם בפועל ופעם כבקרה — 576 × 7 × 2 נתיבים.
| גורם | ערכים |
|---|---|
| שיפור פריון g | 0.25, 0.5, 1 |
| גלגול למחירים π | 0, 0.5, 1 |
| מס רווחים יעד | 25%, 35% |
| שיעור לכידה יעד | 0.5, 1 |
| בעלות על הון | מרוכזת, רחבה |
| חזקת דיור | שוכרים, בעלים ללא משכנתא, משכנתא קבועה, משכנתא מתעדכנת |
| לחץ דיור | יציב, זעזוע ריבית |
קבוע בכל הרשת: α = 0.3, η = 0, כלל חיסכון כשיעור מהכנסה, מצטוט ריאלי קבוע, אבטלה סופית 20%, פתרון אשראי פעיל ללא recourse.
שבע הגרסאות (נספח ב, ק24): ללא אשראי; אשראי 20 ב-4%; 60 ב-4%; 60 ב-8%; ושלוש גרסאות הסדר חוב אחרי 1, 2 או 3 שנים של החמצת תשלום.
סיווג לכל קבוצה במקרה (נספח ב, ק25): אין גרסה שהושלמה; השלמה חלקית; נשמר בכולן; לא נשמר באף אחת; משתנה בין הגרסאות. סימן הפער מחושב רק כשכל 14 הנתיבים של המקרה הושלמו. בפלט השמור: 202 מקרים הושלמו בכל 7 הגרסאות, 18 בחלקן, 356 באף אחת, ו-42 מזווגים במלואם.
5. בדיקות חשבונאיות ומבחנים
המודל סגור חשבונאית: בכל נתיב של הרצות הסופיות נאכף ששגיאת זהות הכסף ושגיאת מאזן האשראי קטנות מ-10⁻⁸ (נספח ב, ק10).
- זהות כסף: מזומני משקי בית + קופת הפירמה + קופת האוצר = 50 בכל שנה. אין יצירת כסף במודל.
- מאזן אשראי: יתרת סגירה = פתיחה + ריבית שהוונה − קרן + משיכה − המרה.
- שימור בהסדר חוב: סך המניות והערך נשמרים (workout ledger:14–15).
- זהות משאבים: Y = G + C + I לכל t > 0 (נספח ב, ק11).
- פער: שגיאת העברת המזומן בדיור (
cash_transfer_error) נרשמת אך אינה נאכפת.
שלוש עשרה בדיקות יחידה של הסימולציה עוברות: בקרה שווה לריצה ללא מעבר; גרסת ללא אשראי משחזרת את v96; הסדר בעומק 0 שווה לאשראי 60; ונתיב קטוע לעולם אינו מסווג כשמור או כנכשל. שלב 196 הראה שהפקה מחדש של v98/v100 משחזרת את v101 בדיוק, והוא רץ ב-CI בכל שינוי.
6. המערך האמפירי
המדגם הסופי כולל 848 תצפיות מ-13 מדינות, 39 קבוצות מקצוע ו-23 תאי מדינה-שנה. המקדם של חשיפה × שינוי באימוץ שלילי ולא מובהק: β = −0.545, p = 0.315.
6.1 מקורות
| משתנה | מקור | כיסוי |
|---|---|---|
| אימוץ AI בפירמות | Eurostat (2025), isoc_eb_ai, E_AI_TANY, % מהפירמות (10+ עובדים) | 2023–2025, 14 מדינות |
| תעסוקה לפי מקצוע | Eurostat (2026), LFS lfsa_egai2d, אלפים, גיל 15–64, ISCO-08 דו-ספרתי | 2018–2025 |
| חשיפה | ILO, Gmyrek et al. (2025); ממוצע לא משוקלל של 427 מקצועות ארבע-ספרתיים | 40 קבוצות |
6.2 בניית המדגם
קוד: נספח ב, ק12.
מתוך 1,204 זוגות שנה-עוקבת עם שנת סיום 2024 או 2025 הוצאו:
| סיבה | הוצאו |
|---|---|
| איכות תעסוקה (שבר סדרה b, אמינות u, חסר) | 249 |
| מקצוע ללא ציון חשיפה | 33 |
| סימון איכות בנתוני האימוץ (NL-2025, SE-2024) | 74 |
| מדגם סופי | 848 |
צרפת נשמטת כולה בגלל שברי סדרה ב-LFS בשתי השנים.
6.3 משוואת האמדה
קוד: נספח ב, ק13.

g הוא צמיחת התעסוקה השנתית באחוזים, E החשיפה (0–1), ΔA השינוי באימוץ בנקודות אחוז. אפקטים קבועים של מדינה-שנה בולעים את ΔA, ושל מקצוע בולעים את E. שגיאות תקן מקובצות לפי מקצוע (39 אשכולות).
6.4 עמידות (שלב 195)
| בדיקה | n / ריצות | β | p |
|---|---|---|---|
| מדגם מלא | 848 | −0.545 | 0.315 |
| תאים מדינה–מקצוע מותאמים (368 תאים) | 736 | −0.686 | 0.473 |
| השמטת מדינה אחת | 13 | −0.839 עד −0.201 | 0.082 עד 0.712 |
| השמטת מקצוע אחד | 39 | −0.818 עד −0.332 | 0.099 עד 0.581 |
הסימן שלילי בכל 54 הבדיקות, ואף אחת אינה מובהקת ב-5%. הפלט נשמר מריצת CI ושוחזר בנפרד במימוש numpy עצמאי; שתי התוצאות זהות.
7. בדיקות ישראל (שלבים 199 ו-201)
7.1 הרכב הבלתי מועסקים לפי משלח יד (שלבים 201 ו-204)
המבחן רץ על לוח 5.3 של הפרסום השנתי של סקר כוח אדם של הלמ"ס (הלמ"ס, 2019–2024) (בלתי מועסקים שעבדו ב-12 החודשים האחרונים, לפי משלח היד של העבודה האחרונה) לשנים 2017, 2018, 2021, 2022, 2023 ו-2024, מול מועסקים לפי משלח יד מ-ILOSTAT (ILO, 2026). חשיפת ILO 2025 ממוצעת לרמת הקבוצות הראשיות של ISCO-08, וקבוצות 7 ו-8 מאוחדות כפי שהלמ"ס מפרסם. ארבע השנים הראשונות קודמות ל-AI הגנרטיבי ומשמשות קו בסיס (שלב 201); 2023 ו-2024 הן השנים שאחריו (שלב 204).
| קבוצת משלח יד | חשיפה (ILO) | סיכון יחסי 2017–18 | סיכון יחסי 2021–22 | סיכון יחסי 2023–24 |
|---|---|---|---|---|
| פקידים כלליים ועובדי משרד | 0.549 | 1.35 | 1.60 | 1.34 |
| בעלי משלח יד אקדמי | 0.400 | 0.62 | 0.60 | 0.78 |
| מנהלים | 0.362 | 0.82 | 0.74 | 0.73 |
| הנדסאים, טכנאים וסוכנים | 0.351 | 0.97 | 1.01 | 0.93 |
| עובדי מכירות ושירותים | 0.238 | 1.34 | 1.28 | 1.17 |
| עובדים מקצועיים בתעשייה ובבינוי (7–8) | 0.198 | 0.97 | 1.17 | 1.11 |
| עובדים בלתי מקצועיים | 0.152 | 1.68 | 1.64 | 1.68 |
סיכון יחסי = חלק הקבוצה באבטלה חלקי חלקה בתעסוקה. הפקידים, הקבוצה החשופה ביותר, היו מיוצגים יתר באבטלה עוד לפני AI; הייצוג היתר גדל עד 2021–2022 וחזר לרמת 2017–2018 ב-2023–2024. בעלי משלח יד אקדמי עדיין מיוצגים בחסר, אבל פחות. בסך הכול הבלתי מועסקים מעט פחות חשופים מהמועסקים (פער −0.016, −0.014 ו-−0.012 בשלוש התקופות). שיפוע השינוי בלוג הסיכון היחסי לפי חשיפה הוא −0.12 מול 2021–2022 ו-+0.04 מול 2017–2018. עם שבע קבוצות ושתי שנים אחרי AI, ובתקופת מלחמה, אלה מדדים תיאוריים ולא מבחן.
7.2 מדדים מצרפיים (שלב 199)
מ-ILOSTAT (מקור לאומי: הלמ"ס):
| מדד | 2012 | 2019 | 2024 | 2025 |
|---|---|---|---|---|
| חשיפה ממוצעת של המועסקים | 0.320 | 0.325 | 0.327 | — |
| מועסקים בקבוצות 1–4 (חשיפה ≥ 0.35) | 57.8% | 60.5% | 61.7% | — |
| צעירים (15–24) מתוך הבלתי מועסקים | 29.1% | 26.6% | 23.3% | 23.8% |
| בלתי מועסקים 12+ חודשים | 20.0% | 10.0% | 11.4% | 6.3% |
המדדים האלה אינם בודקים אם החשופים מיוצגים יתר באבטלה. הם רק מראים שבשני שוליים מצרפיים — צעירים ואבטלה ממושכת — אין עלייה ב-2024–2025. השנים 2023–2025 מושפעות מהמלחמה ומשירות המילואים (שלב 199).
7.3 כיול חלקי של הדיור (שלב 205)
שני קלטים נלקחו מסקר הוצאות משק הבית 2024 (הלמ"ס, פרסום 315/2026): הרכב החזקה בדיור, לכלל משקי הבית ולעשירון התחתון, ונטל שכר הדירה ביחס להכנסה הכספית נטו. שיעור בעלי הדירות המשלמים משכנתא (39.3%, 2012) נלקח מדיווח עיתונאי על נתוני הלמ"ס ומשמש בטווח של 30%–50%; החלוקה בין משכנתא קבועה למתעדכנת לא ידועה ומוצגת כטווח. נטל המשכנתא נלקח משיעור ההחזר מההכנסה בתיק האשראי לדיור (כ-29%, סקירת הפיקוח על הבנקים לשנת 2024, כפי שדווחה בעיתונות), בטווח של 25%–35%. הרכב החזקה משמש לשקלול מחדש של תוצאות הרשת. שכר הדירה וגודל המשכנתא (יחד עם מחיר הדירה, כך ששיעור המימון נשאר 75%) מוזנים למודל בעותק של מודול הדיור שנבנה בזיכרון, כך שקובץ המקור נשאר ללא שינוי, בריצה חוזרת של 144 המקרים של כל צורת חזקה (שלב 205).
7.4 מס החברות בערכי ישראל (שלב 205, חלק ו)
שיעור המס הסטטוטורי (23%) וההכנסות ממס חברות כאחוז מהתוצר (3.6%–4.4%, 2021–2024) נלקחו מהפאנל של OECD והלמ"ס שכבר נמצא בריפו. בהינתן חלק הרווחים במודל (40% מהתוצר), החלק של הרווחים שבהישג יד המס הוא ההכנסות חלקי 0.4 כפול 23%, כלומר 0.39–0.48. 144 המקרים של שאר הגורמים הורצו מחדש בערכים האלה ובארבע פינות הרשת. מס השכר (20%) וחלק הרווחים לא כוילו (שלב 205, חלק ו).
8. מגבלות שיטתיות
שמונה עניינים שהקורא צריך לדעת לפני שהוא מפרש את התוצאות:
- חוב ממשלתי. v71 משמש רק לשורות הייצור וההכנסות. דינמיקת החוב באה מכלל הסילוק ללא הנפקה חדשה, ולכן "כשל מימון" משמעו קופת אוצר שלילית.
- תעסוקת המוחלפים קבועה בקוד כ-1 − u/0.2: באבטלה של 20% שתי קבוצות המוחלפים מובטלות לחלוטין.
- ערוצים נומינליים מובנים. הלוואת הצריכה, שכר הדירה, המשכנתא והתחזוקה נומינליים, והקצבה צמודה למחיר הסחורות בלבד. שלב 198 מראה שזה הערוץ העיקרי שדרכו גלגול למחירים פוגע במוחלפים; הוא נובע מהנחה, לא מאומדן.
- השקעה שארית, לא כלל החלטה של פירמות.
- הבקרה שומרת את מסלולי המדיניות, ולכן חלק מהבקרות נכשלות והמקרה יוצא מההשוואה המזווגת.
- בחירה לפי השלמה. 356 מתוך 576 המקרים אינם מושלמים באף גרסה; ספירות על מקרים מושלמים אינן מדגם מייצג של הרשת.
- חשיפה ואימוץ. החשיפה לא משוקללת וקבועה ל-2025; האימוץ נמדד ברמת המדינה ובאותה שנה של שינוי התעסוקה. רק שני מעברים שנתיים.
- מבחנים אמפיריים. המבחנים של v192/v195 בודקים את מבנה העיצוב ולא את המספרים; העקביות נבדקת בשחזור העצמאי (6.4).
הפרק כתוב בעברית. הטיוטה המלאה (PDF) · קובץ המקור