75 / 202
שימור הצריכה מותנה
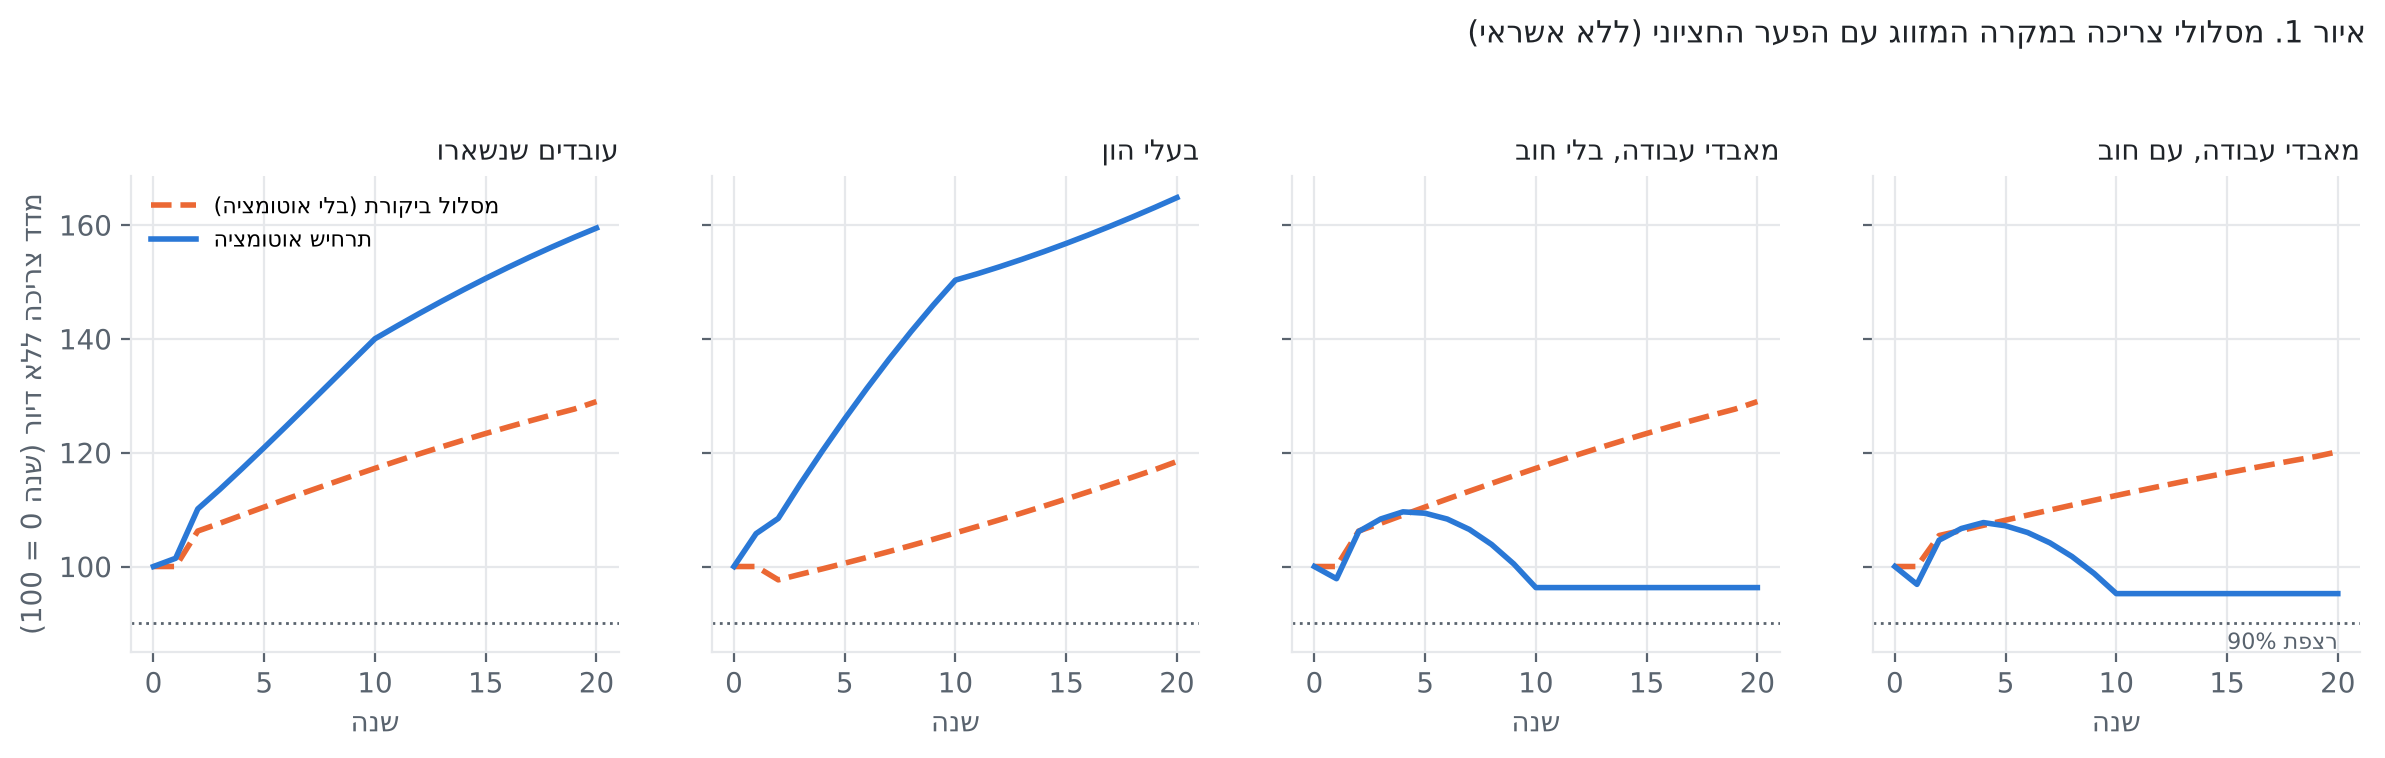
במסלולים שהושלמו, מאבדי העבודה שמרו על 90% מהצריכה רק ב-75. נגישות הרווחים למס חשובה יותר משיעור הגלגול למחירים.
לפרק התוצאות ←תזה בכתיבה · טיוטה, נובמבר 2026
אם חלק גדול מהעובדים יאבדו את עבודתם, האם מחירים נמוכים יותר וקצבאות ממומנות ממס ישמרו על כוח הקנייה שלהם? ובאילו תנאים?
מודל חשבונאי לא מכויל ובדיקה אמפירית תיאורית. אלה תנאים ומנגנונים, לא תחזית.
75 / 202
במסלולים שהושלמו, מאבדי העבודה שמרו על 90% מהצריכה רק ב-75. נגישות הרווחים למס חשובה יותר משיעור הגלגול למחירים.
לפרק התוצאות ←42 / 42
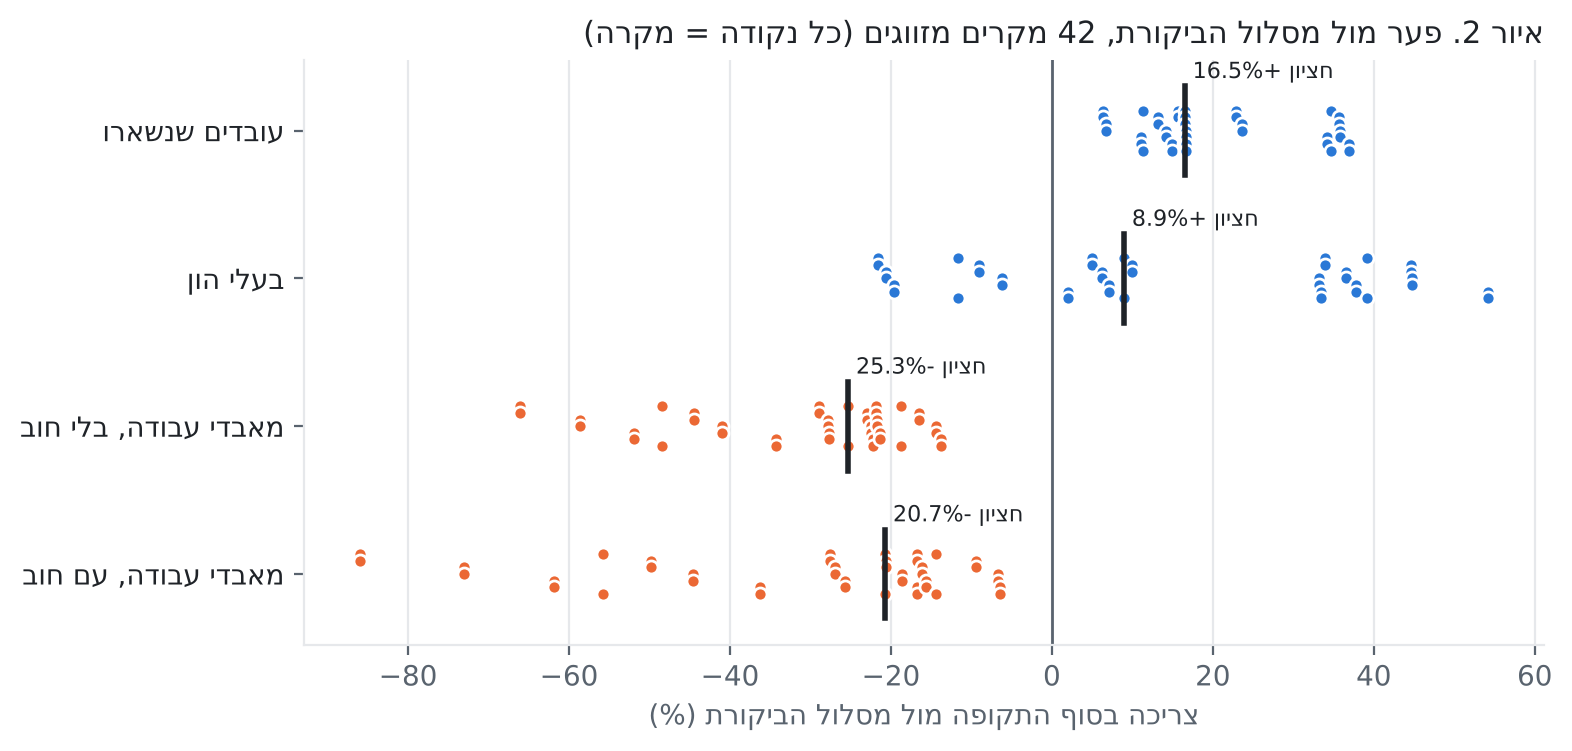
בכל ההשוואות המותאמות מאבדי העבודה סיימו מתחת למשק בלי אוטומציה. קצבה כחלק מהתוצר מצמצמת את הפער רק כשיש תקציב.
לפרק התוצאות ←2 / 18
שכר דירה ומשכנתא נומינליים לא יורדים עם המחירים. הצמדת הקצבה לדיור עוזרת, אבל בשיא האבטלה התקציב נגמר.
למאמר המלא ←אין עדיין עדות מובהקת לפגיעה בתעסוקה במקצועות החשופים ל-AI.
אירופה · 13 מדינות, 848 תצפיות
β = −0.55, p = 0.32
קשר שלילי ולא מובהק בין אימוץ AI לתעסוקה במקצועות חשופים, יציב ב-54 בדיקות.
ישראל · סקר כוח אדם 2017–2024
16% → 27%
חלקם של בעלי משלח יד אקדמי בקרב הבלתי מועסקים. הייצוג היתר של הפקידים לא גדל אחרי 2023.
הסימולטורים מאפשרים לשנות את שיעור הגלגול למחירים, את המס ואת הבעלות על ההון, ולראות מה קורה לכל קבוצת משקי בית.
חיפוש בין שלבי המחקר, המודלים והמתודולוגיות. כל תוצאה מקשרת למיקום המקורי שלה ולמקורות הנלווים.
לא נמצאו מחקרים מתאימים. נסו מונח אחר או הסירו את הסינון.
עוגן היסטורי ממחקר בנק ישראל: אירוע של לפחות 500 ש״ח שלא שולמו במשך יותר מ־30 יום בשנה הראשונה למשכנתה. זה אינו שיעור כשל ל־90 יום, הסתברות מימוש או שיעור הפסד.
העוגנים ההיסטוריים ייטענו עם הצגת האזור.
| פרופיל בעת העמדת המשכנתה | אירוע בשנה הראשונה | תרגום השיעור למספר ההלוואות שנבחר | פער מול ללא הלוואה משלימה, נקודות אחוז | יחס שיעורים |
|---|
קוהורטות ספטמבר 2017–מרץ 2019 לפי הערת שוליים 5 במקור. כותרת האיור מציגה תקופה רחבה שונה; אי־הבהירות מתועדת. השיעורים אינם תחזית ל־2025 או לאוטומציה. אין כאן גודל מדגם מקורי, רווח סמך או זיהוי סיבתי של השפעת חוב.
העוגן מתווסף לכיול הסיכון, אך אינו מוזרק כמימוש או כהפסד למאזני שלב 78. נוספו גם כלים מקומיים לאמידת שיעור כשל מקוהורטה מלאה ולחישוב LGD מתזרימי השבות בפועל, כאשר נתונים מתאימים יהיו זמינים.
הנתונים, שיטת הכיול ומה חסר · רשומת המקור · מבנה הנתונים להשלמת PD ו־LGD
כיול חלקי של הלוואת ייחוס למדדי בנק ישראל לדצמבר 2025: יחס מימון, יחס החזר וריבית לפי מסלול. זו התאמה לפרופיל סינתטי, ללא כיול התפלגות משקי הבית, הסתברות כשל או הפסד בהינתן כשל.
עוגני הנתונים ייטענו עם הצגת האזור.
ההתאמה ל־PTI נעשית עבור הכנסת ייחוס 48 בלבד, באמצעות אנונה שנתית מקורבת. אין כאן משק בית ישראלי ממוצע או בדיקת ניבוי. תקופת ההלוואה ושכר הדירה עדיין הנחות. במסלול הקבוע תוספת הריבית אינה משנה את הריבית החוזית.
| קבוצה | צריכה ריאלית | הפרש צריכה מול הפרופיל הישן | הפרש צריכה מול ללא מעבר אוטומציה | עושר ריאלי | יתרת משכנתה נומינלית | מימוש |
|---|
הערכים לנפש בקבוצה וביחידות מנורמלות, לא שקלים. הפרופילים מתחילים עם הקצאות נכסים וחוב שונות; ההפרש מול הפרופיל הישן אינו השפעה סיבתית. 20% אבטלה וכללי הכשל נשארו הנחות ניסוי.
שלב 77: אי־תשלום מתמשך יכול להוביל למימוש דירה, מחיקת חוב והפסד אצל המלווה. הדירה עוברת לבעלות המלווה והלווה הופך לשוכר בשנה הבאה. הכללים הם הנחות מחקר, לא הליך גבייה משפטי או תחזית.
נתוני המודל ייטענו עם הצגת האזור.
צריכה ועושר ביחידות ריאליות לנפש בקבוצה; חובות ביחידות נומינליות לנפש. הפסד מצטבר ועלות מימוש הם סכומים נומינליים מצרפיים. אין כאן מספר לווים או הסתברות כשל. יתרת חוב לאחר מימוש עדיין מוצגת בערך נקוב.
| קבוצה | צריכה שאינה דיור | הפרש צריכה מול ללא מעבר אוטומציה | עושר כולל | הפרש עושר מול ללא מחיקות | חוב צרכני | משכנתה | חוב שכירות | יתרת חוב לאחר מימוש | מצב דיור בסוף השנה |
|---|
ברגע המימוש הדיור עובר למלווה; תשלום השכירות מתחיל בשנה הבאה. הפסד מחיקה מיידי והפרש עושר בסוף המסלול הם מדדים שונים. מחירי הדירות חיצוניים, ללא בנקים נפרדים או יצירת אשראי חדש.
מנגנון הכשל בשלב 77 לעיל מאפשר להשוות תביעות בערך נקוב למחיקות ומימושים.
שלב 76: תשלומי הדיור עוברים למשכירים ולמלווים ומשנים את הצריכה, החיסכון וההשקעה. משוב ההון יכול לשנות גם תוצר ותעסוקה. מחירי הדירות חיצוניים; התרחישים אינם מכוילים.
המודל ייטען עם הצגת האזור.
צריכה, הכנסה ועושר ביחידות ריאליות מנורמלות. מזומן וחובות ביחידות נומינליות. מדד הצריכה מתחיל ב־100 בכל חלופת דיור בנפרד. קבוצת בעלי ההון משמשת משכירה ומלווה, ללא בנק נפרד; תביעות בפיגור מוצגות בערך נקוב.
| קבוצה | צריכה שאינה דיור | מדד צריכה | הפרש צריכה ריאלי מול ללא אוטומציה | הכנסה לאחר העברות דיור | מזומן | חלק בהון היצרני | יתרת משכנתה | חוב שכירות | ריבית שהוונה בשנה | עושר כולל דיור |
|---|
הקצאות הדיור בתחילת החלופות שונות. אין להסיק השפעה סיבתית מהשוואת בעלות ושכירות. ריבית וקרן מופרדות בחישוב; שינוי בשווי דירה אינו הכנסה. דיור אינו נוסף שוב לתוצר המגזר היצרני.
המודל המשולב בשלב 76 לעיל כולל כעת את תזרימי הדיור והחיסכון. הכלי הזה נשמר להשוואה היסטורית בלבד.
בדיקת לחץ בשלב 75: אותה הכנסה תחת חלופות דיור שונות. התוצאות תלויות בהנחות ואינן תחזית. זהו ניתוח חלקי: תשלומי דיור אינם משנים את החיסכון, התוצר או הקצבאות במודל המקור.
נתוני הדיור ייטענו עם הצגת האזור.
הכנסה ויתרה אחרי דיור: יחידות ריאליות מנורמלות. תשלום דיור, קרן ופיגורים: יחידות נומינליות. המדד מתחיל ב־100 לכל חלופה בנפרד; חלופות הבעלות אינן מתחילות מאותו עושר.
| קבוצה | הכנסה ריאלית | תשלום דיור | יתרה ריאלית אחרי דיור | מדד יתרה | הפרש ריאלי מול ללא אוטומציה | קרן משכנתה | פיגורי ריבית | הון עצמי בדיור ריאלי | פער תשלום מהכנסה |
|---|
הקבוצות יכולות לצבור חיסכון, לקנות או למכור מניות ולפרוע חוב. בחרו כלל צריכה והנחת מחיר נכס, והשוו בין הכנסה, צריכה ועושר. קצבת המובטלים מוגבלת למימון שנותר; המכירות, מימון החברות והכסף הנזיל נרשמים במפורש.
מדדי הצריכה יחסיים לצריכה ההתחלתית של כל קבוצה. חלופת הבעלות הרחבה משנה את הקצאת ההון ההתחלתית; היא אינה חלוקה חינמית במהלך המעבר.
| קבוצה | צריכה ריאלית לאדם | מדד צריכה | הכנסה ריאלית לאדם | מדד הכנסה | יתרה נזילה | חלק בהון היצרני | יתרת חוב אישי | עושר ריאלי | שינוי בעושר מהייחוס | פער עושר מול ביקורת, שנה 20 | פער מצריכה רצויה |
|---|
כללי החיסכון, מחירי הנכסים וההשקעה הם הנחות. השקעה סופגת את יתרת התוצר במודל, אך אינה משפיעה בחזרה על הפריון והתעסוקה. אין אופטימיזציה של משקי בית, אומדן לתשואות, הפסדי אשראי או תחזית לעשירונים. מסלול שאינו עומד במגבלת מימון או הון מסומן כלא מושלם.
הנחות, זהויות ומבחן הרגישות · כל 16 הניסויים וסיכומי מסלולי הביקורת
ארבע קבוצות קבועות חולקות את אותו תוצר ואת אותו תקציב ממשלתי. מאבדי העבודה מתחילים כמועסקים ומאבדים את המשרה בהדרגה; קבוצת בעלי ההון ממשיכה גם לעבוד. השוו שתי הנחות התחלה לגבי הבעלות בהון ושני כללי מימון קצבה.
| קבוצה | משקל באוכלוסייה | תעסוקה בקבוצה | חלק בהון היצרני | יתרה ריאלית אחרי חיובים | יכולת קנייה ביחס לייחוס | עושר ריאלי בייחוס | עושר ריאלי כעת | שינוי בעושר | ריבית חדשה שלא שולמה |
|---|
העושר הוא ערך חשבונאי בתרחיש שערוך: ערך ההון היצרני הריאלי קבוע, הלוואות בערך נקוב ללא הפסדי אשראי, וקבוצת בעלי ההון נושאת במימון הממשלה. אין חיסכון מרצון, השקעה, שוק דיור או הסתברויות תעסוקה ברמת אדם. אין להסיק מכך מי יהיה בפועל בעשירון העליון.
מודל מחובר של שכר, רווחים, מחירים, מסים וקצבאות. בחרו תרחיש והשוו הגנה מלאה באמצעות חוב לקצבה המוגבלת למימון שנותר. כל המספרים מנורמלים: תוצר התחלתי 100, כוח עבודה 1 ותעסוקה מלאה בייחוס מסוגנן — לא נתונים על העולם או ישראל. הקצבה מיועדת למובטלים במודל, ולא לכל האוכלוסייה.
| שנה | אבטלה % | תוצר ריאלי | מחירים | רווחים | מסים במזומן | קצבה נדרשת לאדם | קצבה ששולמה לאדם | כוח קנייה % | חוב נטו / תוצר % |
|---|
הפריון, שיעורי המס והנגישות לגבייה הם הנחות תרחיש. אין כיול אמפירי, תגובת השקעה, שיווי משקל של ביקוש ומחירים או אומדן לרווחת כלל האוכלוסייה. תשלום חוב אישי הוא הוצאה נומינלית קבועה; לא מדומה כאן מלאי החוב של משק הבית. יתר ההוצאה הממשלתית נשמר ריאלית; אין שימוש חוזר בכל המסים הקיימים למימון הקצבה.
הנוסחאות, ההנחות והמגבלות · כל התוצאות ורשת 270 צירופי ההנחות
שנה את ההנחות וראה כיצד הן משפיעות על התוצר, רמת המחירים, קצבה ריאלית ונטל החוב. החישוב הוא דוגמה מנורמלת, לא אומדן מכויל לישראל או לעולם.
חישוב לצורכי המחשה: A₀=K=N=P₀=1, α=0.35, רווחים Π=αY; קצבה ריאלית τΠ/P; נטל חוב D/P; הכנסת הון ריאלית ליתר הציבור (1−s)(1−τ)Π/P, כאשר s הוא חלק ההון שבידי קבוצת הבעלות המרוכזת. הגרף מציג מדדים יחסיים בבסיס u=0. התוצאה אינה אומדן לרווחים, למסים או לרווחת משקי בית בעולם האמיתי.
שמור תרחישים בדפדפן, השווה תוצאות זו לצד זו, ייצא נתונים למחקר והכן בקשת ביקורת מתודולוגית למנועי AI. השמירה מקומית במכשיר בלבד; אין כאן קריאה אוטומטית לספקי AI.
| תרחיש | אבטלה | תוצר | מחירים | קצבה ריאלית | חוב ריאלי | פעולה |
|---|
השוואת תוצאות כאשר שיעור האבטלה משתנה ב־5 נקודות אחוז לכל כיוון, בעוד יתר ההנחות נשמרות.
| שיעור אבטלה | תוצר | מחירים (100=בסיס) | קצבה ריאלית | חוב ריאלי |
|---|
הכן הנחיה הכוללת את המשוואות, ההנחות והתרחיש הפעיל, כדי לבקש ממודל AI לבקר זיהוי סיבתי, עקביות יחידות, כיול ואפשרויות הפרכה. תשובת המודל אינה הוכחה מדעית.
השווה בין משק בית לפני ואחרי מעבר לאוטומציה. ניתן לבחור הכנסה מעבודה, קצבה, הכנסה מהון, מסים, שירות חוב ושינוי במדד המחירים. כל הסכומים חודשיים ובשקלים להמחשה בלבד.
הנחות: מדד המחירים לפני = 100; אחרי = 100 × (1 + שינוי המחירים/100). כוח קנייה = (שכר + קצבה + הכנסה מהון − מסים − שירות חוב) / מדד מחירים יחסי. קצבת האיזון מחושבת ללא מגבלת תקציב ממשלתית, תגובות התנהגותיות או שינוי בהרכב סל הצריכה. חוב מיוצג כתשלום נומינלי חודשי, לא יתרת קרן. אין מדובר בתחזית, בהמלצה למדיניות או באומדן אמפירי.
מודל מאקרו־פיסקלי שנתי לבדיקת מקורות המימון של קצבה אוניברסלית או קצבה למובטלים. הנתונים להמחשה בלבד ובמיליארדי ₪, למעט מספרי אנשים וקצבה חודשית. אפשר להגדיר מס אוטומציה על בסיס ערך מוסף המיוחס לאוטומציה, אך יש להימנע ממיסוי כפול של אותו בסיס.
הנחות: מס חברות = רווח חייב × שיעור אפקטיבי; מס הון = בסיס הון נפרד × שיעור; היטל אוטומציה = בסיס נוסף שאינו חופף × שיעור. עלות = זכאים × קצבה × 12. גירעון ראשוני כולל אובדן מסי עבודה והוצאות ניהול. שינוי חוב כולל גירעון התוכנית וריבית על החוב הקיים, בהנחה ששאר תקציב הממשלה מאוזן לפני ריבית. תוצאות אינן תחזית או אומדן סיבתי; אין מודל התנהגותי לבריחת הון, שחיקת בסיס המס, תגובות השקעה או התחמקות ממס.
מימון קצבאות ממס חברות, הכנסות הון והיטל אוטומציה. ניתן לשנות את קצב החלפת העבודה, בסיסי המס, תגובת בסיסי המס לשיעורי המס, שיעור הקצבה, החוב והריבית. הסכומים במיליארדי ₪ אלא אם צוין אחרת.
| שנה | אבטלה % | מס חברות | מס הון | מס אוטומציה | עלות קצבאות | מאזן ראשוני | חוב/תוצר % |
|---|
רגישות בסיסי המס מחושבת יחסית לשיעורי ייחוס של 25% חברות, 20% הון ו־10% אוטומציה. אובדן מסי עבודה = 10 מיליארד ₪ × שיעור האבטלה, הוצאות ניהול = 4 מיליארד ₪ לשנה. ההנחות מפורטות במסמך DYNAMIC_FISCAL_V28.md.
חיפוש שקוף של שיעורי מס חברות, מס הון והיטל אוטומציה העומדים ביעד חוב/תוצר בסוף התקופה. הסימולטור משתמש בהנחות שהזנת למעלה במודל הדינמי (גרסה 28).
יעד סוף תקופה אינו מבטיח שהחוב יעמוד ביעד בכל שנה. אין במודל תגובה אנדוגנית של פריון, הגירת הון, תחרות בינלאומית או הוצאות הממשלה מחוץ לתוכנית. להשוואה יש להריץ תרחישי רגישות נוספים.
בדיקת עמידות תמהיל המס שהוזן במודל הדינמי לעומת שישה תרחישים: בסיס, צמיחה חלשה, יציאת הון, שחיקת רווחיות, זינוק באבטלה וזעזוע משולב.
| תרחיש | חוב/תוצר סופי | חוב/תוצר מרבי | אבטלה בסוף | עמידה ביעד בסוף | עמידה בכל השנים |
|---|
לבדיקת תמהיל המס שהתקבל בגרסה 29, יש להזין את שלושת שיעורי המס הנבחרים בשדות של מודל 28, ואז להריץ את מבחני הלחץ.
חיפוש תמהיל מס חברות, מס הון והיטל אוטומציה שעומד ביעד חוב/תוצר בכל תרחישי הלחץ שנבחרו. משתמש בהנחות שהוגדרו במודל הדינמי למעלה.
תרחישים לבדיקה:
| תרחיש | חוב/תוצר סופי | חוב/תוצר מרבי | עמידה ביעד |
|---|
החישוב מתבצע בדפדפן, ללא קריאה ל־API חיצוני. אין כיול אמפירי לתגובות בסיסי המס, הסתברויות זעזועים או שינויי התנהגות אנדוגניים.
הנתונים שנשמרו במאגר כוללים פאנל OECD של 38 מדינות ו־943 תצפיות בשנים 2000–2024, נתוני ישראל ותוצאות ניתוח עד שלב 61. לא בוצעה כעת משיכת נתונים חדשה.
המחקר בהמתנה בשלב 62. הסימולטורים מבוססים על הנחות; תוצאות המחקר תיאוריות ואינן אומדן סיבתי או כיול מאושר למימון קצבאות.
פאנל OECD — CSV · מקורות וכיסוי · פאנל ישראל — CSV
תוצאות פאנל 54 · תוצאות עם בקרות מקרו 58 · בדיקות מס בפיגור 59 · סינון אירועים 61
הסעיפים הממוספרים בהמשך מתעדים גרסאות קודמות ואת מגבלותיהן בזמן יצירתן. הסטטוס כאן מתייחס לקבצים הקיימים כעת; גם בפאנל העדכני לא אושר כיול סיבתי.
שמירת ניסויים במסד הנתונים דורשת התחברות בתפקיד Analyst או Admin. תוצאות נשמרות עם גרסת המודל; ביקורת AI דורשת מפתחות API בשרת ועלולה לעלות כסף. המנוע אינו מכייל את הפרמטרים לנתוני אמת.
| מספר | שם | גרסה | תאריך |
|---|
לכיול אמפירי: יש להגדיר מקור נתונים, תקופה, יחידות ומודל זיהוי לפני הפעלת אומדן סטטיסטי. אין להציג את המודל התיאורטי כמודל מכויל.
יבוא נתוני אבטלה, אינפלציה, צמיחת תוצר ופריון עבודה (תוצר ריאלי לעובד) מ־World Bank API עבור חמש מדינות, 2010–2024. הנתונים נשלפים בעת הלחיצה בלבד; אין נתונים לדוגמה המוצגים כאמיתיים.
צמיחת פריון מחושבת משינוי שנתי בתוצר הריאלי למועסק (מדד World Bank SL.GDP.PCAP.EM.KD). השנה הראשונה חסרה שינוי שנתי. לא קיימת כאן סדרת אוטומציה מאומתת, ולכן לא ניתן עדיין לכייל את מודל התזה ישירות באמצעות הנתונים האלה. הגישה דורשת משתמש Analyst; קריאות חיצוניות תלויות בזמינות API.
מזג קובץ נתוני אוטומציה מתועד עם נתוני הבנק העולמי לפי קוד מדינה ושנה. אין משיכה אוטומטית ממקורות IFR/OECD ואין שימוש בנתוני דוגמה כאילו היו תצפיות אמת.
קובץ בסיס CSV: country,year,unemployment,inflation,productivity (ניתן לייצא מהאזור הקודם). קובץ אוטומציה CSV: country,year,automation. נדרשים קודי מדינה ISO3 ומדד אוטומציה מנורמל בטווח 0–100. הנרמול חייב להתבצע ולתועד לפני הייבוא.
מיזוג פנימי בדפדפן בלבד. שורות ללא התאמה אינן מושלמות באופן מלאכותי; קובץ מאוחד יכיל רק תצפיות מלאות. הייצוא אינו מהווה הוכחה סיבתית או הרשאה להפצת נתונים בעלי רישיון מוגבל.
העלה קובץ CSV של נתוני מדינה–שנה. המערכת מחשבת רגרסיה תיאורית או מודל פאנל עם השפעות קבועות למדינה ולשנה של של אינפלציה על מדד אוטומציה, אבטלה וצמיחת פריון. זהו כלי לבדיקת קשרים סטטיסטיים ראשונית, לא אומדן סיבתי או כיול מבני של התזה.
כותרות נדרשות: country,year,unemployment,automation,productivity,inflation. כל האחוזים בנקודות אחוז; מדד אוטומציה 0–100. נדרשות 15–1000 תצפיות, ללא כפילות מדינה–שנה. בדוק הגדרות, יחידות, רישיונות ומקורות לפני העלאה.
הנתונים נשמרים בשרת רק לאחר התחברות בתפקיד Analyst או Admin. התוצאות אינן מאומתות מול OECD או הבנק העולמי, ולא נעשתה כאן משיכת נתונים אוטומטית.
כל שלב בבניית המודל והבדיקות: מה נבדק, מה יצא ומה המגבלות. לתמונה המלאה, התחילו בעמוד התזה. שלבים שאינם מופיעים כאן מתועדים במסמכים בנספח א.
בערכי ישראל (23%, כ-3.9% מהתוצר) הגבייה נמוכה מהפינה הנמוכה של הרשת. רק כשהפריון מוכפל מסלולים מושלמים (44 מתוך 144); בכל השאר הממשלה לא מצליחה לממן במזומן את ההתחייבויות הקיימות.
הרכב החזקה, נטל שכר הדירה ונטל המשכנתא לפי נתוני ישראל. במשק הבית הממוצע שיעור השימור בגלגול מלא נשאר 26.4%, כמו ברשת הלא מכוילת. בעשירון התחתון הוא יורד ל-15.3%, והצמדת הקצבה לעלות הדיור מעלה אותו ל-34.0%. גם כששכר הדירה יורד עם המחירים, הפגיעה בשוכרים קטנה אבל לא נעלמת. כששכר הדירה עולה עם הקצבאות, היא מחריפה.
הייצוג היתר של הפקידים באבטלה לא גדל אחרי כלי ה-AI הגנרטיביים (סיכון יחסי 1.34). חלקם של בעלי משלח יד אקדמי בקרב הבלתי מועסקים עלה ל-27% ב-2024.
מאבדי העבודה הגיעו למסלול הבקרה ב-18 מתוך 42 השוואות, רק כשהיה לתקציב מרווח. בשיא האבטלה התקציב נגמר בכל 42.
פקידים, הקבוצה החשופה ביותר, היו מיוצגים יתר באבטלה עוד לפני כלי AI גנרטיביים (סיכון יחסי 1.35 ואחר כך 1.60).
מתקנת את הפגיעה בשוכרים כשיש מרווח תקציבי (64 מתוך 64), אבל שוכרים בגלגול מלא נשארים על 2 מתוך 18.
מיפוי המדדים הזמינים לישראל ומה חסר לבדיקה לפי משלח יד.
תשלומי דיור נומינליים מול קצבה צמודת סחורות, ובסיס מס שמצטמק עם המחירים.
רגישות לרף ה-90% וגודל הפער מהבקרה ב-42 המקרים.
הסימן שלילי בכל 54 הבדיקות, ואף אחת אינה מובהקת ב-5%.
נבנתה תשתית לאיסוף ואימות סדרות תוצר, תעסוקה, תוצר לעובד ומדד מחירים מתוך World Bank WDI, עבור ישראל וארבע מדינות השוואה בשנים 2015–2024.
תוצאות משיכה מאומתות: 20 מתוך 20 סדרות נמשכו בהצלחה, עם 200 תצפיות לשנים 2015–2024 וללא שגיאות משיכה מדווחות. נתוני שכר עדיין חסרים. תוצר לעובד אינו אומדן להשפעת אוטומציה, ויחס תעסוקה לאוכלוסייה אינו שיעור אבטלה.
לא עודכנו פרמטרים מבניים במודל; נתוני המקור כפופים לעדכונים ולבדיקות השוואתיות נוספות.
נבדקות תשע תצפיות מדווחות ומעוגלות של הכנסות ממס חברות ביחס לתוצר בישראל, ממספר מהדורות OECD. הנתונים אינם רציפים ואינם מזהים שיעור מס אפקטיבי או השפעה סיבתית של אוטומציה.
תוצאות בדיקה מאומתות: ממוצע מס חברות ביחס לתוצר במדגם: 3.23%; חציון: 3.20%; טווח: 2.60%–4.30%; טווח ממוצעים בהשמטת תצפית אחת: 3.10%–3.31%. אלה מדדים תיאוריים מתשע תצפיות מעוגלות, לא שיעור מס אפקטיבי ולא כיול מבני.
לא עודכנו פרמטרים במודל. חסרים נתונים רציפים ומאומתים ושיטת זיהוי לפני כיול אמפירי.
הניסוי משווה ארבע שיטות לתמחור מניות, שלוש תוכניות השקעה, ארבע גמישויות הון, שלוש רצפות צריכה וחמישה שיעורי שימור רווחים — 720 מסלולים, ללא כיול אמפירי.
תוצאות מאומתות: מתוך 144 מסלולים לכל שיעור שימור, הושלמו 132 ללא שימור, 120 בכל אחת מחלופות 25%, 50% ו־75%, ו־90 בשימור מלא. מספר ההצלחות המחקריות היה 132, 93, 69, 48 ו־18 בהתאמה.
בשיטת תמחור לפי מכפיל דיבידנדים, שימור מלא הביא למחיר מניה מחושב של אפס ול־36 עצירות. זהו מאפיין של כלל התמחור במודל, לא הוכחה לחדלות פירעון. הניסוי אינו מכויל ואינו מזהה סיבתיות.
המחקר משווה 1,296 זוגות תרחישים תואמים בארבע חלופות שימור רווחים, תוך שימוש רק בשנים שבהן שתי החלופות השלימו את הפעולות החשבונאיות. פירוק השינוי ביתרת המזומנים: יתרת פתיחה, רווחים נשמרים, גיוס הון נטו והוצאות השקעה.
ממצאים מאומתים: בכל חלופת שימור רווחים, 27 תרחישים עברו מהשלמה לכשל ולא נצפה מעבר הפוך. ב־27 המסלולים הללו, ממוצע הירידה ביתרת המזומנים בשנת הפעילות המשותפת האחרונה הוא 15.30, 14.21, 22.00 ו־21.11 יחידות מודל עבור שימור 25%, 50%, 75% ו־100% בהתאמה. תוספת הרווחים הנשמרים לא קיזזה את גידול ההשקעות ואת השינוי ביתרת הפתיחה ובגיוס ההון.
זהו פירוק חשבונאי מותנה במסלולים, לא זיהוי סיבתי או תחזית מכוילת. פירוט מלא בדוח.
הניסוי משווה כל אחת מארבע חלופות שימור הרווחים מול תרחיש 0% בעל אותם פרמטרים. רק כישלונות שהתרחשו באותה שנה ניתנים להשוואת תזרימי שנת הכשל; יתר המקרים מדווחים בנפרד.
מטרת המחקר: לפרק את השינוי ביתרת המזומנים לרווחים נשמרים, גיוס הון ממשקי בית והשקעה, בלי לבלבל בין זהות חשבונאית להוכחה סיבתית. הניסוי אינו מכויל אמפירית.
תוצאות הניסוי: בכל אחת מחלופות שימור הרווחים, 27 תרחישים שהושלמו ללא שימור נכשלו עם שימור; לא נמצא מעבר מכישלון להצלחה. מספר ההצלחות שאבדו לפי תנאי המחקר: 57 בשימור 25%, 96 בשימור 50%, 156 בשימור 75% ו־213 בשימור 100%.
לא נמצאו זוגות כושלים שנעצרו באותה שנה, ולכן לא חושבה השוואת תזרים לשנת הכשל. אין לפרש את תוצאת האפס כהיעדר השפעה. הניסוי אינו מכויל אמפירית.
נרשמו התזרימים המתוכננים שנדחו בכל 243 העצירות, כולל יתרת פתיחה, רווחים שנשמרו, גיוס מניות נטו והשקעות. הסכומים להלן הם סכומי פערי מזומנים בתרחישים שנכשלו, ביחידות המודל — לא הפסדים שהתממשו.
| שימור רווחים | מסלולים שנכשלו | סכום פערי מזומנים |
|---|---|---|
| 0% | 27 | 302.97 |
| 25% | 54 | 220.20 |
| 50% | 54 | 349.23 |
| 75% | 54 | 768.84 |
| 100% | 54 | 606.70 |
קבוצות המסלולים שנכשלו שונות בין החלופות, ולכן אין להסיק מסכומים אלה ששיעור שימור מסוים עדיף. נדרשת השוואה של תרחישים תואמים.
נבדקו 1,620 מסלולי תרחישים. כל 243 העצירות שנבדקו הופעלו בשל יתרת מזומנים שלילית בחברות, ללא כשל מקביל במגבלות ההון הריאלי או פדיון המניות. שיעור השימור 0% הניב 27 עצירות, וכל אחת מחלופות 25%–100% הניבה 54.
הזיהוי הוא של תנאי העצירה הישיר במודל; הוא אינו מוכיח מה גרם לשינוי בתזרים. תרחישים אינם תצפיות אמפיריות או הסתברויות.
ניסוי תרחישים תיאורטי שאינו מכויל לנתוני אמת. נבחנו 1,620 מסלולים, 324 לכל שיעור שימור רווחים. התוצאות אינן הסתברויות ואינן תחזית.
| רווחים נשמרים | הושלמו | עמדו בתנאים | נכשלו |
|---|---|---|---|
| 0% | 297 | 267 | 27 |
| 25% | 270 | 210 | 54 |
| 50% | 270 | 171 | 54 |
| 75% | 270 | 111 | 54 |
| 100% | 270 | 54 | 54 |
ממצא: במודל הנוכחי שימור רווחים לבדו לא פתר את מגבלת המימון, והפחית את מספר המסלולים שעמדו ברצפת הצריכה ובתנאי המימון. מנגנון הכשל המשולב עדיין דורש פירוק נוסף (שלב 125).
פרוטוקול, ממצאים ומגבלות — V124 · הרצת הניסוי ונתוני התוצאות (GitHub)
הגבלת ההשקעה היצרנית לסחורות הזמינות מאפשרת ל־13 מסלולים נוספים להשלים את התקופה: 297 מתוך 324. עשרה מהם עומדים גם בדרישות ההעברות ורצפת הצריכה; מספר ההצלחות המותנות עולה ל־267. 27 כשלי המימון בחברות נשארים, גם בביקורת ללא תוספת צריכה.
המחיר הוא פחות הון יצרני: 1.15–24.09 יחידות ריאליות ביחס לתוכנית השקעה על אותו מסלול תפוקה. בכל המקרים שבהם הכלל פעיל, התפוקה אינה מגיבה להון לפי הנחת התרחיש; לכן אין כאן הוכחה להיעדר מחיר עתידי בהכנסה. הביקורת המקורית נעצרת לפני הקיצוץ הראשון, ואין השוואת הכנסה תקפה לשנת הסיום.
המלאי נכלל בצורכי המימון; לא נוסף כסף או אשראי. תוצאות מודל מותנות, ללא כיול אמפירי.
שלב 122 · מה עצר את המסלולים?
שוחזרו חשבונות שנת הכשל בכל 40 המסלולים שנעצרו. ב־13 מקרים יעד ההשקעה והצריכה דורשים יותר סחורות מהייצור והמלאי, אף שלחברות נותר מזומן חיובי.
ב־27 מקרי המזומן אין מס או תוספת צריכה בפועל, והביקורת נכשלת באותו אופן. ההשקעה דורשת כ־25.89 יחידות לעומת מזומן וגיוס הון של כ־14.67 — פער מימון של כ־11.22.
זהו אבחון חשבונאי, ללא שינוי מסלולים או הזרמת מימון. הפערים תלויים בכללי המודל ואינם מוכיחים מגבלת ייצור או אשראי בעולם האמיתי. 27 תוויות המקרים משחזרות כאן אותו מסלול ביקורת, ולא ראיות עצמאיות נגד העברות.
חשבונות הכשל, ההשוואה לביקורת והמגבלות · כל 40 האבחונים והחשבונות התואמים
שלב 121 · רגישות להון ולכלל ההשקעה
נבדקו 324 מסלולים בארבע רגישויות תוצר להון ובשלושה כללי השקעה. 257 עברו את הבדיקות המלאות: ב־149 שולמה תוספת, וב־108 לא נדרשה תוספת. 27 הושלמו עם צורך לא ממומן ו־40 נעצרו.
13 מסלולים דרשו מלאי שלילי ו־27 נעצרו במגבלת מזומן של החברות. בבדיקת הרגישות הגבוהה וכלל השארית גם הביקורת נכשלת, ולכן התוצאות אינן מסווגות כהשוואה מוצלחת.
בחלופות ההשקעה המתוכננת, הפער בין השקעה כוללת להשקעה בהון יצרני נרשם במלאי. זהויות המזומן והמשאבים נבדקות בנפרד. זו בדיקת הנחות שנתית ללא כיול אמפירי, לא הסתברויות להצלחה או לכשל בעולם האמיתי.
כללי ההשקעה, טבלת הרגישות וכשלי המסלול · כל הביקורות, המסלולים והמלאים
שלב 120 · תוספת לפי הפער בפועל
נבדקו 54 זוגות מסלולים שנתיים. 45 מסלולים עם הכלל המותאם עברו את בדיקות המימון והצריכה, לעומת 18 עם לוח קבוע. במצב המשוב ההוני הביקורת כבר עומדת בספים, והכלל החדש משחזר אותה ללא מס או מענק נוסף.
בכל שנה מחושבת הבקשה הקטנה שמכסה גם את פער ההכנסה לצריכה וגם את מגבלת המשאבים. התשלום בפועל מוגבל למס שנגבה מדיבידנדים ולמזומן המשלם.
זהו מענק שנתי מוגבל מימון, לא הבטחה לקצבה: צורך שלא מומן נשמר בתוצאות ואינו הופך לחוב תשלום עתידי. ההשוואה ללוח הקבוע כוללת גם הבדל זה. אין כאן אימות תזמון חודשי או כיול אמפירי.
כלל הבקשה, תוצאות והבדלי ההתחייבות · כל הזוגות, המימון והצורך שלא נסגר
שלב 119 · חיבור שנתי לחברות ולהון
נבדקו 54 מסלולים שנתיים עם מס, תוספות צריכה והחלטות השקעה מחושבות מחדש. כולם הושלמו; 18 עברו את בדיקות הגבייה, התשלום והצריכה. בביקורת עם המשוב ההוני הספים כבר מתקיימים, ולכן אין לייחס לתוספות את עצם שימורם.
בדוגמה של סף 90%, תקרה של 10% ותגובה למס של 0.5, ההון בסוף התקופה נמוך בכ־3.17% והדיבידנדים בכ־1.47% לעומת ביקורת תואמת. שינוי הנחת התגובה יכול להפוך את כיוון התוצאה.
זהו חיבור שנתי: אין בו אימות תזמון חודשי. ההשקעה נקבעת כשארית התוצר, רגישות ההון היא הנחת מודל, ואין כיול אמפירי או שיווי משקל מלא.
הצעד הבא: לגזור תוספת מהפער שנוצר בפועל בכל מצב שנתי, במקום לכפות לוח תשלומים קבוע גם כאשר אינו נחוץ לסף.
מנגנון המשוב, ההשוואות והמגבלות · כל המסלולים והביקורות השנתיות
שלב 118 · מימון מהכנסה שוטפת
נבדקו 324 מקרים בשלושה בסיסי הכנסה וארבע תקרות גבייה. 111 עמדו בבדיקות הגבייה, התשלום והצריכה; 213 נכשלו. ללא הפחתת הכנסה, תקרה של 5% אינה מספיקה ואילו 10% מספיקה למקרים שנבדקו.
כל בסיסי הגבייה מוציאים תקבולי קרן ויתרות מזומן. אלו תקרות ניסוי על תקבולים שוטפים, לא שיעורי מס מומלצים או בסיסי מס משפטיים. המימון נבדק לתוספת בלבד, ללא משוב מקרו.
כ־81% מההכנסה השוטפת המצטברת של בעלי ההון בתרחיש המקורי הם דיבידנדים. הצעד הבא הוא לבדוק כיצד המס וההעברות משפיעים על השקעה, מזומן החברות ודיבידנדים עתידיים.
שלב 117 · מבחן לחץ למימון התוספת
נבדקו 1,404 מקרי לחץ ו־156 ביקורות תואמות. 1,008 מקרים עמדו בגבייה בזמן, בתשלום התוספות ובספי הצריכה החודשיים והשנתיים; 396 נכשלו ונשארו בתוצאות.
בסף 90%, נקודת ההכנסה הנמוכה ביותר שעברה ברשת היא 4.5% מרכיב ההכנסה שהופחת; 4% נכשלו. בספים 95% ו־100%, נקודות המעבר שנבדקו הן 5.5% ו־6.5%.
אלו נקודות בדיקה במודל, לא אומדן לעמידות כלכלה במציאות. ריבית פרטית ופדיון אג״ח לא הופחתו, הכנסות המקבלים נשארו קבועות, ואין משוב תוצר. רצפות הצריכה וסכומי התוספת נשארו ללא שינוי לאורך מבחן הלחץ.
הצעד הבא: להפריד הכנסה שוטפת של משלם המס מתקבולי קרן ולבדוק מס המוגבל לבסיס הכנסה מוגדר.
שלב 116 · מס והעברה במזומן בפועל
נבדקו 27 מקרים: שלושה ספי צריכה, שלוש הנחות לתגובת בעלי ההון למס ושלושה מועדי גבייה. בתשעת מקרי הגבייה החודשית התוספות שולמו בזמן ושתי קבוצות מאבדי העבודה עמדו בספי הצריכה השנתיים והחודשיים.
ב־18 מקרי הגבייה הרבעונית או בדצמבר הסף השנתי התקיים, אך היו פיגורי העברה וחודשים מתחת לסף החודשי. הקופה מתחילה ללא מזומן ואינה מקבלת אשראי או השלמה חיצונית.
בסף 90% ובהנחת תגובה של 0.5, צריכת בעלי ההון המצטברת ירדה בכ־1.97% לעומת הביקורת. המימון מאומת לתוספת בלבד: ההכנסות, המחירים ותוכניות ההשקעה הבסיסיות עדיין קבועים, ואין כיול אמפירי או אימות תקציב ממשלתי מלא.
כללי הגבייה, תזמון, עלות ומגבלות · כל 27 המקרים וחשבונות התוספת
שלב 115 · כמה משאבים חסרים?
לספים של 90%, 95% ו־100% מצריכת שנת הביקורת הראשונה, תוספת ההכנסה הנומינלית המחושבת מגיעה בשיא לכ־2.21%, 2.55% ו־2.90% מתוצר המודל. שלושת השיאים בשנה 10.
זהו חישוב צורך סטטי לפי כלל ההוצאה הקיים של 90% מההכנסה. אין עדיין העברה נוספת בסימולציה או מקור מימון מאומת. שנת הביקורת הראשונה אינה נקודת ייחוס מלפני האוטומציה.
החישוב מפריד בין ערך הצריכה החסרה לבין ההכנסה הדרושה כדי לממנה לפי כלל המודל. הצעד הבא הוא ניסוי חודשי עם משלם מס מפורש, העברה ממוקדת ובדיקת הרצפה לאחר תגובת משקי הבית.
שלב 114 · פירוק הירידה בצריכה
בנקודת השפל, בשנה 10, הצריכה הריאלית היא 64.12% ו־50.67% משנת הביקורת הראשונה בשתי קבוצות מאבדי העבודה. העברות, דיבידנדים וירידת מחירים מקזזים חלק מאובדן השכר, אך אינם משלימים אותו.
בביקורת אין מחסור מזומן לצריכה המתוכננת בשתי הקבוצות. הצריכה יורדת לפי כלל ההוצאה מתוך ההכנסה. זהו פירוק חשבונאי מדויק של התרחיש, ללא הסקה סיבתית או כיול אמפירי.
שירות הקרן נרשם כהעברת נכס ואינו מופחת שוב מההכנסה. השינוי בתחזוקה הנומינלית הוא אפס; השפעת המחירים על הנטל הריאלי נשמרת בפירוק.
הצעד הבא: לחשב את הפער מסף צריכה מוצהר ואת המשאבים הדרושים, לפני בחינת העברה נוספת עם מימון מפורש.
הפירוק, טבלת התרומות והמגבלות · רכיבים שנתיים וזהויות חשבונאיות
שלב 113 · גבולות שימור כוח הקנייה
נבדקו 126 מקרי מיסוי ו־42 ביקורות תואמות, ב־21 ערכי תגובה מוצהרים למס. 15 מקרים נכשלו בלוח הגבייה הנדרש ונשארו גלויים בנפרד.
גם בביקורת, הצריכה השנתית המינימלית של קבוצות מאבדי העבודה מגיעה ל־64.12% ול־50.67% מצריכת שנת הביקורת הראשונה. אף מקרה שנבדק אינו שומר בכל שנה על 90% מהעוגן הזה בשתי הקבוצות. שנת הביקורת הראשונה אינה נקודת ייחוס מלפני האוטומציה.
בגבייה רבעונית ובמיסוי קבוצות מאבדי העבודה, סף 99% מהביקורת מתקיים במצטבר עד תגובה של 0.25, אך בכל שנה רק עד 0.10, מבין נקודות הרשת שנבדקו. אלו תוצאות מותנות במודל, ללא כיול אמפירי או משוב מקרו מלא.
הצעד הבא: לפרק את הירידה בביקורת להכנסה והעברות, מחירים, שירות חוב והוצאות תחזוקה.
שלב 112 · בדיקת התאמה למודל
אומתו יחידות האומדן, אופק הזמן ואי־הוודאות. מדד הרכב אינו מדידה ישירה של כלל הצריכה, ולכן לא שונו פרמטרים או טווחי הרגישות.
הצעד הבא: לחשב גבולות מותנים לשימור כוח הקנייה של מאבדי העבודה תחת הנחות תגובה שונות למס, ולסמן בנפרד כשלי מימון ופגיעה בצריכה.
שלב 111 · ראיות אמפיריות לתגובת צריכה למס
נבדקו ארבעה מקורות ראשוניים: סקרי מס שכר, עסקאות סביב תשלומי מס, ונתונים מנהליים של בעלי בתים. המדדים והאופקים שונים, ולכן לא אוחדו למקדם אחד.
שער הכיול נותר סגור: כוונת הוצאה, שיעור משיבים ומדד רכישות רכב אינם מקדם תגובה לצריכה הכוללת. כל פרמטרי המודל ותרחישי הרגישות של שלב 110 נשארו ללא שינוי.
התרומה לתזה היא הגדרה מדויקת יותר של אי־הוודאות במימון ההעברות. הצעד הבא הוא בדיקת הזיהוי, יחידות האומדן ואי־הוודאות במחקר בעלי הבתים, לפני החלטה על התאמה למודל.
נבדקו 48 מקרים בשישה פרופילים מוצהרים של תגובה למס. כלל ההכנסה הבסיסי של 90% נשמר, ולכל חלוקת מס הותאמה ביקורת עם אותן הנחות. מקדמי התגובה הם הנחות רגישות, לא אומדנים אמפיריים.
כאשר תגובת בעלי ההון למס נמוכה, מיסוי שלהם גורר ירידה מצרפית קטנה יותר. בהנחת תגובה הפוכה, סדר ההשוואה בין חלוקות המס מתהפך. בשלושה ממקרי מיסוי משקי הבית לא נתמך לוח הגבייה הממומן, והם הוצאו מההשוואה המותנית במימון מלא.
11 בדיקות חדשות עברו לצד 61 הקודמות. התוצאה אינה מזהה מדיניות מיטבית: היא מראה מדוע נדרש עוגן אמפירי לתגובות למס. המחירים, ההכנסות החיצוניות והדיבידנדים עדיין קבועים, ואין משוב מקרו מלא.
פרופילי התגובה, היפוך ההשוואה ושער הגבייה · סיכומי 48 המקרים וחותמות המקור
המס שמממן את הריבית הוקצה לארבע קבוצות משקי הבית: לבעלי ההון בלבד, לפי נפש, או לשתי הקבוצות החשופות לאובדן עבודה. הגבייה ירדה ממזומן הקבוצות עצמן, ללא השלמה ממשלם מס חיצוני. בכל שמונה החלופות שנבדקו, לרבות הביקורות, סכום הגבייה ולוח התשלומים נתמכו.
בחלופת הגבייה בדצמבר, חלוקה לפי נפש הפחיתה את הצריכה הריאלית המצטברת ב־2.84% בקבוצה ללא חוב אישי וב־3.98% בקבוצה עם חוב, לעומת ביקורת עם מימון חיצוני. הטלת מלוא המס על בעלי ההון הפחיתה את צריכתם ב־2.25%. אלה תוצאות של 20 שנות מודל, לא אומדנים אמפיריים.
11 בדיקות חדשות עברו לצד 50 הקודמות. כלל הצריכה המשותף של 90% יוצר כמעט אותה הפחתה מצרפית בכל חלוקת מס. הפער היחסי בין קבוצות החוב אינו מוכיח השפעה סיבתית של החוב. המחירים וההכנסות החיצוניות עדיין קבועים, וטרם בוצע שילוב מקרו מלא.
חלוקת המס, גבייה, צריכה וגבולות ההסקה · תוצאות הקבוצות וחותמות המקור
נבדקה כרית ממשלתית שממומנת בהלוואה ממלווה מפורש, עם ריבית חודשית וקרן שמגיעה לפירעון בסוף התקופה. מקורות המזומן ההתחלתיים של המלווה ושל משלמי המסים זהים בכל שמונה החלופות.
בגבייה רבעונית, ללא כרית נרשמו 160 חודשי פיגור. כרית בעלות אפס מנעה אותם; עם ריבית שנתית של 4% וללא מקור לעלותה נותרו 107 חודשי פיגור וקרן שלא נפרעה. כרית מעט גדולה יותר, עם תוספת מס שמממנת את הריבית, מנעה פיגורים ואפשרה פירעון מלא. הריבית היא הנחת ניסוי.
12 בדיקות חדשות עברו לצד 38 הבדיקות הקודמות. ההכנסות והמחירים עדיין קבועים: העלות לממשלה נרשמת, אך השפעת המס הנוסף על צריכת משלמיו טרם נבחנה. אין כיול אמפירי או הוכחת קיימות.
מימון הכרית, עלות המס, פירעון הקרן וגבולות התוצאה · שמונה החלופות וחותמות המקור
קופת ההעברות ששמורה מראש הוחלפה בגביית מסים מתוזמנת ובהתחשבנות על הוצאות ממשלה, ריבית, קצבאות ופירעון אג״ח. בשש חלופות תזמון שוחזרו החשבונות הממשלתיים בסופי השנים, ללא אשראי ממשלתי חדש.
בגבייה רבעונית וקצבאות חודשיות נוצרו פיגורי תשלום ב־160 מתוך 240 חודשים, אך הקבוצה שנבדקה מימנה את צריכתה המתוכננת מהמזומן שברשותה. בגבייה רק בדצמבר ובקצבאות חודשיות נרשמו 220 חודשי פיגור ו־11 חודשי מחסור לצריכה. פיגור בקצבה ומחסור לצריכה הם מדדים נפרדים.
12 בדיקות חדשות עברו. מועדי הגבייה וסדר הקדימויות הם הנחות ניסוי; ההכנסות והמחירים נשארים קבועים. אין עדיין משוב חברות, אומדן אמפירי או הוכחת קיימות של הקצבאות.
גבייה, פיגורים, התאמת התקציב ומגבלות הניסוי · תוצאות שש החלופות וחותמות המקור
מומשה התאמה חודשית לקבוצת מאבדי העבודה ללא חוב אישי, בתרחיש דירה ללא משכנתה ובמסלול ברירת המחדל. פריסה חודשית אחידה משחזרת את הצריכה, המזומן והחזקות המניות בסופי השנים. 11 בדיקות חדשות עברו לצד 15 בדיקות הרכיב החודשי.
באותו תקציב העברות שנתי, תשלום בדצמבר יוצר מחסור ביחס לצריכה המתוכננת ב־11 מתוך 240 חודשים; באותה פריסה ועם אפס מזומן התחלתי נרשמו 39 חודשים כאלה. מספר החודשים מתחת ל־90% מצריכת הייחוס הוא מדד נפרד.
זו בדיקת תזמון מותנית: ההכנסות, המחירים והצריכה הרצויה נשארים קבועים, ומימון ההעברות שמור מראש. אין עדיין התאמה חודשית לקופת הממשלה ולתזרים החברות המקוריים, כיול אמפירי או שילוב משוב מקרו.
התאמת החשבונות, התוצאות ומגבלות הניסוי · תוצאות שנתיות, חודשי מחסור וחותמות מקור
מומש רכיב חשבונאות חודשי נפרד עם העברות ממומנות, מגבלת מזומן, שירות חוב וצד נגדי לכל תשלום. 15 בדיקות אוטומטיות עברו, לרבות מעבר מדצמבר לינואר וצבירת פיגורי ריבית ללא יצירת מזומן.
בדוגמה סינתטית, העברה של 120 בינואר מאפשרת לממן צריכה בסיסית של 10 בכל חודש. אותו סכום שמתקבל רק בדצמבר מממן 10 באותה שנה, ו־110 נשארים במזומן; הצורך שלא מומן בחודשים הקודמים אינו נעלם בסיכום שנתי. זו הדגמת תזמון בלבד, ללא אומדן אמפירי.
הרכיב טרם שולב במודל המקרו. פרמטרי התגובה הם הנחות בדיקה, ומיפוי הדיור, הנכסים והמקורות עדיין פתוח.
כללי הרכיב, התוצאות ומגבלותיהן · תזרימים חודשיים וחשבונות נגדיים
הוגדר מפרט לחיבור תגובת צריכה חודשית לחשבונות השנתיים: מועדי קבלה, מגבלות מזומן, חיסכון, שירות חוב ומעבר בין שנים. ביקורת הקוד מראה שחלוקה של סכום שנתי ל־12 אינה מספיקה, ושיש למנוע ספירה כפולה של העברות שכבר נכללות בהכנסה.
מסלול הגישה הנוכחי לנתונים נסגר בעקבות תשובת ספק שדווחה לחוקר. אין נתוני משתתפים או כיול חדש. השלב הבא הוא בדיקת חשבונות חודשיים בנתונים סינתטיים, ובהמשך בחינת התאמה של מקורות ציבוריים.
מפרט המדידה, ביקורת הקוד וחלופות הנתונים · כללי החשבונאות ותנאי הבדיקה
נבדקו הגדרות האמידה במאמר המלא ובחלקי הנספח. הופרדו אומדנים אמפיריים מתוצאות המודל המבני, ונשמרו בנפרד אופק הזמן, יחידות המדידה ואי־הוודאות.
לתזה נדרש חיבור מפורש בין העברה ממומנת, תגובת צריכה ותזרים שנתי. שער הכיול נשאר סגור: לא שונו פרמטרים ולא בוצע שכפול. הצעד הבא הוא חוזה מדידה לחיבור תגובה חודשית לחשבונות המודל.
מופו חמישה מקורות ראשוניים לשלוש חוליות התזה: פריון ומחירים, רווחים וגביית מס, והעברות וצריכה. יש תמיכה בכיוונים מסוימים לצד מגבלות של שוק, מדינה, זמן ושיטת זיהוי. אף מקור לא מאשר כעת כיול מספרי חדש למודל.
גמישות מחיר ביחס לאוטומציה אינה מקדם התמסורת במודל; אומדן תוספת מס אינו שיעור הרווח שניתן לגבות; תגובה לקצבה זמנית אינה שיעור הצריכה הקבוע או הוכחה לכוח קנייה תחת אבטלה קבועה. סקירת תקציר אינה שכפול מחקר.
מפת הראיות, גבולות ההתאמה וסדר העדיפויות · רשומת המקורות ומצב שערי הכיול
באילו תנאים 20% אבטלה לצד אוטומציה יכולים לשמר צריכה של מאבדי עבודה, וכיצד חוב ובעלות על הון משנים את התוצאה? סיכום אותם 576 תרחישים בשבע חלופות מימון מוצא 202 שהושלמו בכולן, 18 שהושלמו רק בחלקן ו־356 שלא הושלמו באף חלופה.
ב־75 צירופי הנחות נשמרו לפחות 90% מצריכת ההתחלה שאינה דיור בשתי קבוצות מאבדי העבודה בכל החלופות. אבל כל 202 המקרים המשותפים אינם זקוקים לאשראי חברות: העקביות אינה אישוש עצמאי למנגנון האשראי. ב־42 זוגות ההשוואה המשותפים, צריכת מאבדי העבודה בסוף התקופה נמוכה מהביקורת.
המסקנה תיאורטית ומותנית: ירידת מחירים והעברות עשויות להספיק בחלק מההנחות, אך אינן מבטיחות שימור צריכה לכולם. מימון ציבורי, חוב ובעלות על הון חשובים. עדיין אין הוכחה אמפירית או תחזית לעשירונים.
שאלת המחקר, הממצאים, גבולות ההסקה וסדר העדיפויות · סיווג התרחישים וההשוואה בין החלופות
נוסף כלל הממיר חוב חברות למניות לאחר רצף אי־תשלום, עם דילול בעלי המניות והקצאת מניות למלווים. לאחר ההמרה אין אשראי חדש. ההסדר אינו מכניס מזומן ואינו משנה מיידית את מלאי ההון.
מתוך 576 תרחישים: 220 הושלמו ללא הסדר, 215 בהסדר לאחר שנת אי־תשלום אחת, ו־220 לאחר שנתיים או שלוש. בכלל של שנתיים נצפו 37 הסדרים, ורק 5 מהמסלולים האלה הושלמו. אין שיפור במספר ההשלמות. ההשוואה כוללת גם הפסקת אשראי ואינה מבודדת השפעה של תזמון בלבד.
שווי המניות הוא הנחה חיצונית. אפס הפסדי שיערוך למלווים ברשת שנבדקה אינו גבייה במזומן או הוכחה להעדר סיכון. אלה סימולציות ללא כיול, ולא הליך משפטי או אומדן התאוששות.
כללי ההסדר, חלוקת הזכויות והתוצאות · נתוני סיכום חלופות ההסדר
מתוך 18 המסלולים הנוספים שהושלמו עם תקרת אשראי 60, רק 2 שילמו את כל הריבית והקרן המתוכננת במזומן. ב־16 הייתה ריבית שנוספה לחוב ופחות החזר קרן מהמתוכנן; ב־5 הריבית נוספה לחוב לפחות שנתיים רצופות. 202 המסלולים המושלמים ללא הלוואה מוצגים בנפרד.
נבדקה גם חשיפת משקי הבית המלווים. שיעור גבוה של תביעות אשראי בתוך המזומן ותביעות האשראי אינו שיעור מהעושר הכולל. תרחישי תספורת הם חשיפה ברוטו בלבד, ללא הסתברות לכשל או הפסד ממומש. אין שינוי בכללי המודל או כיול אמפירי.
שירות חוב, היוון ריבית וסיכון המלווים · נתוני הסיכום והחשיפות
משקי הבית מלווים לחברות מתוך מזומן שנותר לאחר החלטות הצריכה וההשקעה; זהו כלל מכני ולא היצע אשראי אופטימלי. כל הלוואה מפחיתה מזומן אצל המלווים ומוסיפה תביעה תואמת. אין יצירת כסף חדש. נרשמים ריבית, החזר קרן, מגבלת אשראי והיוון ריבית שלא שולמה.
מתוך 576 תרחישים בכל חלופה: 202 הושלמו ללא אשראי, 212 עם תקרה של 20 ו־220 עם תקרה של 60 ביחידות מודל. רוב מגבלות המימון נשארו. ריבית מהוונת בחלק מהמסלולים, ואין עדיין טיפול בחדלות פירעון של חברות או בהפסדי המלווים. השלמת מסלול אינה הוכחה ליכולת פירעון או לשיפור ברווחה.
כללי האשראי, הזהויות, התוצאות והמגבלות · סיכום ארבע חלופות האשראי
בכל 230 העצירות של החברות ברשת המקורית, המגבלה הראשונה הייתה מזומן שלילי. לא נפרצה באותו צעד מגבלת מלאי ההון או המניות. ההשקעה וגיוס ההון היו חיוביים, אך הגיוס והמזומן הקיים לא הספיקו להשקעה שנקבעה כשארית התוצר.
בדיקת ארבעת כללי תמחור המניות הקיימים הניבה 200–211 מסלולים מושלמים מתוך 576 בכל כלל. רוב העצירות נשארו. זו מגבלה של שילוב כללי ההשקעה והמימון במודל, ולא תחזית לחדלות פירעון או הוכחה ששחיקת הון היא הסיבה. המודל המקורי לא שונה.
פירוק מגבלת המזומן, ההשוואות והצעד הבא · נתוני סיכום ארבע חלופות התמחור
נבדקו 576 צירופי הנחות במודל הקיים, עם אבטלה שמגיעה ל־20%. רק 202 מסלולים הושלמו; 144 נעצרו ממגבלת מימון ממשלתית ו־230 ממגבלת נזילות, הון או פדיון מניות בחברות. אלו גבולות המודל, לא הסתברויות למשבר.
במסלולים שהושלמו, צריכה שאינה דיור נשמרה מעל 90% מהבסיס בכל שנה ב־83 מקרים למאבדי עבודה ללא חוב צרכני וב־75 למאבדי עבודה עם חוב צרכני. הקבוצות עשויות לשאת משכנתה. רק 42 זוגות תרחיש וביקורת הושלמו; בשתי קבוצות מאבדי העבודה הצריכה בסוף התקופה נמוכה מהביקורת. אין להסיק מכך על המסלולים שנקטעו.
הסף יחסי לצריכת ההתחלה של כל קבוצה, ואינו תקן לרמת חיים. התוצאות הן סימולציה בהנחות סוגנניות, ללא כיול. ירידת מחירים לבדה אינה מבטיחה שמירת צריכה במודל הזה.
הטבלאות, תנאי המימון ומגבלות ההשוואה · נתוני הסיכום ורשת ההנחות
הוכנה טיוטת פנייה להגדרת שאלת המחקר ודרישות ההיתכנות. עדכון שלב 104: לאחר מכן נשלחה פנייה, ולפי תשובת הספק שדווחה לחוקר מסלול הגישה הנוכחי אינו זמין. לא התקבלו נתוני משתתפים. המסמך נשמר כתיעוד היסטורי עם הודעת מצב מעודכנת.
נמצאו בשאלונים חודשיים שדות לסיבת שינוי בתעסוקה ולמועדו. טרם הוכחה חפיפה עם חשבונות UASFin פעילים ונתונים מלאים לפני ואחרי האירוע. מספר משלימי שאלון אינו מספר משקי בית מקושרים. המקור הוא מועמד מותנה; אין אמידה חדשה או כיול.
נבדקו UASFin, מסלול שיתוף מחקרי עם JPMorganChase Institute ונתוני Exact.One ששימשו מחקר בריטי. טרם אומתו גישה עבור המחקר, מספר אירועים מתאימים או כיסוי משקי הבית. ההמלצה היא לבדוק מקור קיים לפני הקמת פאנל חדש. אין אמידה או כיול חדשים.
התיעוד שנבדק אינו מבסס את השילוב הדרוש של הוצאות מזון חודשיות מתוארכות, מועד וסיבה לאובדן עבודה ונזילות סמוכה שקדמה לאירוע. אין אמידה חדשה או כיול. הוגדרו דרישות לבדיקת היתכנות של פאנל חודשי עתידי או מקור נתונים מקביל.
הבדיקה הקודמת אינה מכריעה. הוגדרו מראש מדדי הוצאה, דרישות דיוק ותנאי עצירה. אימות PSID העלה כי דיווח על שבוע ממוצע אינו מאפשר בדיקה חודשית של שלושה חודשים לפני ואחרי אובדן עבודה. טרם בוצעה אמידה חדשה או כיול.
תכנון הבדיקה · מיפוי המשתנים ומגבלות התזמון · 12 תרחישי גודל מדגם — הנחות תכנון בלבד
תוצאות לא חד־משמעיות — מנגנון הנזילות עדיין אינו מכויל מנתונים אלה
השערה 1: נזילות לפני אובדן העבודה מפחיתה את העלייה בקשיים כלכליים, בהינתן הכנסה ועושר התחלתיים דומים.
השערה 2: עומס תשלומי חוב לפני אובדן העבודה מגדיל את הפגיעה, גם לאחר התחשבות בנזילות.
נותחו נתוני SIPP לשנים 2021–2024. התוצאה הנמדדת היא אי־ביטחון תזונתי, לא הוצאה כספית על צריכה.
מדגם השחזור החדש קטן מדי: 1,050 משתתפים ו־22 מקרי פרידה מעבודה; לא חושב בו אומדן.
בדיקת ההמשך הרחבה יותר כללה 2,472 משתתפים ו־62 מקרי פרידה. האומדן היה −6.06 נקודות אחוז, עם טווח אי־ודאות של 95% מ־−23.33 עד +11.22.
זו בדיקת המשך עם חפיפה בין משתתפים, ולא שחזור עצמאי. אין עדיין תמיכה אמפירית יציבה בהשערת הנזילות.
PSID אינו משמש במחקר זה עקב מגבלות תנאי השימוש על שילוב נתונים עם AI.
הרחבה היסטורית: 11,253 משתתפים מועמדים ו־468 מקרי פרידה, בחמישה פאנלים וללא כפילות במזהי המשתתפים.
המדגם ברמת משק הבית כולל 4,527 משקי בית עם קידוד מזון עקבי בשתי התקופות; 322 מהם נחשפו לפרידה ממעסיק של אחד מבני הבית.
בדיקת SIPP ברמת משק הבית לא סיפקה תמיכה ברורה בהשערה שנזילות לפני פרידה ממעסיק מגינה מפגיעה בביטחון התזונתי.
המדגם המחמיר כלל 4,527 משקי בית; בדיקת רגישות שאפשרה שינויים בהרכב בשנת התוצאה כללה 5,128. שני האומדנים היו בכיוון הפוך להשערה, אך טווחי אי־הוודאות כללו אפס. הכיול נותר ללא שינוי.
בהרחבת SHED נבדקו 2,562 נשאלים ייחודיים בשני חלונות מעקב, מהם 168 שדיווחו על אובדן עבודה. לכל נשאל נבחר חלון אחד בלבד.
האומדן הראשי היה בכיוון ההשערה, אך טווח אי־הוודאות כלל אפס. האומדן השתנה בבחירת חלון מאוחר יותר, ויעד הדיוק לא הושג באף בדיקה. הכיול נותר ללא שינוי.
דוח הרחבת SHED ללא ספירה כפולה (אנגלית)
בדיקת SHED הראשונית כללה 1,807 נשאלים, מהם 132 שדיווחו על אובדן עבודה.
אומדן הקשר היה בכיוון ההשערה, אך טווח אי־הוודאות כלל אפס והדיוק לא עמד ביעד. המדדים שונים מבדיקת SIPP, ולכן אין כאן אימות של התזה או בסיס לשינוי בכיול.
דוח הבדיקה במקור החיצוני SHED (אנגלית)
דוח המבחן החקרני ובדיקת הרגישות (אנגלית)
דוח תרחישי הדיוק ובחירת המדגם (אנגלית)
דוח משקי הבית ואימות מדד המזון (אנגלית)
דוח הרחבת המדגם ותכנון הדיוק (אנגלית) · דוח השחזור ובדיקת ההמשך (אנגלית) · נתוני תוצאות מצרפיים · פרוטוקול הבדיקה המקורי (אנגלית)
אוטומציה נרחבת מחליפה עבודה אנושית ומשפרת פריון. אם הירידה בעלויות מתגלגלת למחירי המוצרים והשירותים, גם הכנסה נומינלית בסיסית עשויה לרכוש סל צריכה משמעותי. אולם התוצאה תלויה בשיעור העברת רווחי ההון לציבור, בריכוז הבעלות ובנטל החוב הריאלי.
לפי ההשערה, בעלי נכסים נטולי חוב בעת המעבר נהנים מיתרון מבני. משקי בית ממונפים עלולים להיפגע מדפלציית חוב גם אם המחירים לצרכן יורדים.
תוצר עם פריון התלוי באוטומציה:
רמת המחירים בתרחיש שבו האוטומציה מפחיתה עלויות:
העברה בסיסית לנפש מתוך מיסוי רווחים:
צריכה ריאלית של משק בית, באופן סכמטי:
השפעת החלפת עובדים על התוצר, מחירים, חלק העבודה וחלק ההון בהכנסה.
כיצד ירידת מחירים מגדילה את ערכו הריאלי של חוב נומינלי ועלולה לעורר מכירת נכסים, חדלות פירעון והפסדי בנקים.
השוואה בין ריכוז הון, חיסכון פנסיוני רחב והשתתפות ציבורית בבעלות על נכסים אוטומטיים.
מודלים ארוכי טווח הבוחנים ירושות, מיסוי ירושות, צבירת הון והבדלים בין קבוצות.
בסימולציות הקודמות נבחנו תרחישים של ריכוז בעלות, בעלות פנסיונית רחבה, מדיניות מיחזור חובות, ירושות ומיסוי. המודלים הדגימו שבעלות רחבה יותר עשויה להגדיל את חלק העובדים בהכנסות ההון ובצריכה, בעוד שחוב נומינלי עלול להכביד דווקא בזמן ירידת מחירים.
אלה תוצאות התלויות בהנחות המודל. הן אינן מוכיחות סיבתיות בעולם האמיתי, ואינן תחזיות מתוקפות ל־20% אבטלה.
המודל הבסיסי מציג מנגנונים כלכליים, והסימולטור מאפשר לבחון רגישות לפרמטרים. בהמשך יש לבצע כיול על נתונים, בדיקות חוץ־מדגם, השוואה למודלים חלופיים והפרדה בין תרחישי מדיניות לבין תחזיות.
מקור: התזה והמודלים שפיתחנו בשיחות המחקר על אוטומציה, אבטלה, דפלציה, חלוקת הון וחוב. העמוד מסכם את הרעיונות והמשוואות המרכזיים ואינו משחזר במלואם את כל קובצי הניסויים הקודמים.
נוסף מסלול שחזור לנתוני הבנק העולמי: משיכת נתונים, תיעוד מקורות, בדיקת שלמות ואמידת פאנל עם השפעות קבועות למדינה ולשנה. יש להריץ את הסקריפטים שבספריית calibration/ בשרת בעל גישה לאינטרנט.
סטטוס: לא בוצעה משיכת נתוני אמת בסביבת הבנייה. אין עדיין כיול תקף של גמישויות מס חברות, מס הון או מס אוטומציה. ראו CALIBRATION_V32.md.
ייבוא תוצאות אמידה מקובץ JSON שנוצר מסדרת מדינות ושנים מאומתת. לא מוצגים כאן אומדני אמת עד שתבוצע משיכת נתונים ואמידה בפועל.
טרם נטען קובץ נתונים.
אין החלה אוטומטית של מקדמים על אופטימיזציית המס. קשר סטטיסטי אינו השפעה סיבתית. עיינו ב־CALIBRATION_V33.md.
ניתן לטעון קובץ CSV עם נתונים שנאספו ממקורות רשמיים. הבדיקה בדפדפן ראשונית בלבד; סקריפט Python מבצע ביקורת מפורטת עם טביעת SHA-256, זיהוי כפילויות, בדיקות טווח ומטא־דאטה.
טרם נטען קובץ.
לא כלולים בקובץ נתוני מס אמיתיים. אין להמיר הכנסות ממס כאחוז תוצר לשיעור מס אפקטיבי, ואין להחליף בסיס מס אוטומציה בכמות רובוטים.
ניתוח תיאורי של חוב/תוצר, תקבולי מס חברות/תוצר, תקבולי מס הון/תוצר, העברות/תוצר ואבטלה. ההשוואה נעשית לשנים חופפות בלבד, ללא השלמת נתונים חסרים. הנתונים חייבים להגיע מקובצי מקורות רשמיים ולהיות מאומתים לפני ניתוח.
הרץ python calibration/israel_oecd.py your_verified_panel.csv --peers DEU,FRA,GBR,USA --out israel_comparison.json ולאחר מכן טען את קובץ התוצאה:
טרם נטען קובץ תוצאות.
אין עדיין נתונים רשמיים משולבים או גמישויות שנאמדו. השוואה תיאורית אינה מזהה סיבתיות; אין להמיר תקבולי מס לבסיס מס.
ארבע תצפיות שפורסמו בטבלה 4.35 של OECD Revenue Statistics 2024, ללא השלמה או חיזוי של שנים חסרות. זהו מאגר חלקי ולא פאנל מכויל.
מקור: OECD, טבלה 4.35. הנתונים אינם כוללים מיסוי הון בנפרד, קצבאות או בסיס מס אוטומציה. אין להסיק מהם גמישויות או יכולת מימון קצבאות.
שבע תצפיות שפורסמו בטבלאות OECD, 2000–2022. ההרחבה משלבת מהדורות שונות ומציגה את שנת הפרסום לכל תצפית; לא מדובר בסדרה שנתית רציפה או בכיול גמישויות.
שיעורי מס חברות הסטטוטוריים לא צורפו משום שטרם אומתה סדרה שנתית תואמת. הכנסות ממסים חלקי שיעור מס אינן בסיס מס תקף ללא התאמות.
מנוע איחוד מבוקר לסדרות ישראל 2000–2025. הטעינו JSON שנוצר באמצעות calibration/israel_harmonize_v38.py מקובצי CSV בעלי מקור מפורש. המנוע אינו מושך נתונים מעצמו, אינו משלים שנים חסרות ואינו מחשב גמישויות מס.
שיעור מס סטטוטורי אינו שיעור מס אפקטיבי; הכנסות ממס ביחס לתוצר אינן בסיס מס. ראו ISRAEL_HARMONIZED_V38.md.
9 מתוך 26 שנים (2000–2025): הכנסות מס חברות בישראל, OECD, מיליארדי ש״ח שוטפים. המקורות ממהדורות שונות; עדיין לא קיימת סדרה אחידה לכיול סיבתי.
הנתונים המלאים ומקורותיהם: CSV מאומת · דוח כיסוי
| שנה | מס חברות (מיליארדי ₪) | מס חברות / תוצר (%) | מהדורת OECD |
|---|---|---|---|
| 2000 | 18.0 | 3.2% | 2024 |
| 2010 | 23.1 | 2.6% | 2024 |
| 2016 | 37.8 | 3.1% | 2019 |
| 2017 | 41.9 | 3.3% | 2020 |
| 2018 | 42.9 | 3.2% | 2021 |
| 2019 | 43.3 | 3.1% | 2021 |
| 2020 | 39.0 | 2.8% | 2023 |
| 2021 | 56.5 | 3.5% | 2024 |
| 2022 | 76.2 | 4.3% | 2024 |
אזהרה: היחס לתוצר אינו שיעור מס סטטוטורי או אפקטיבי. אין להסיק מכאן גמישות מס או השפעה סיבתית.
נבנתה תשתית לקליטת סדרות OECD והבנק העולמי, עם בדיקות סיווג, מקור וכיסוי שנים. משיכת הנתונים החיה עדיין לא הושלמה. אין כרגע פאנל מלא לכיול אמפירי.
קובצי הפאנל, דוח האימות והוראות היבוא מצורפים לחבילת הפרויקט להורדה.
2015–2024, נתוני OECD Data Explorer, סיווג 1200, ממשלה מרכזית, מיליוני ש״ח שוטפים שהומרו למיליארדים. הנתונים תועתקו ידנית מהטבלה הרשמית ולא נמשכו ב־API. הערכים שונים בחלקם מהמהדורות ההיסטוריות — לא עורבבו.
OECD Data Explorer · אין עדיין סדרת תוצר תואמת או שיעורי מס מאומתים. אין כיול גמישויות, ואין להסיק השפעה סיבתית.
מס חברות: OECD, סיווג 1200, ממשלה מרכזית. תוצר נומינלי: נתוני World Bank WDI כפי שמוצגים באתר משני, מעוגלים למיליארדי ₪; לא אומתו מול משיכת API ישירה. שיעורי מס: שיעור סטטוטורי כללי, לא אפקטיבי.
הגבלת מחקר: עשר שנים בלבד, שלוש רמות מס סטטוטורי, שינויי מדיניות, מגמות זמן וזעזועים. אין לפרש מתאם כסיבתיות או כגמישות של בסיס המס. נתוני התוצר טעונים אימות ישיר מול WDI לפני כיול.
נוסף מנגנון קליטה וביקורת נתוני World Bank ו-OECD לעשר מדינות, עם בדיקת מקור, יחידות, ממדים, כפילויות ושנים חסרות.
מצב מחקר: לא בוצעה הורדה חדשה של נתונים רשמיים בגרסה זו. הפאנל ההיסטורי לישראל נותר תיאורי וטעון אימות ישיר. אין עדיין גמישות מס מכוילת או פאנל OECD אמפירי מאומת.
נוספה מערכת אימות מקור ראשוני לסדרת התוצר בישראל 2015–2024. נתוני התוצר הקודמים נשמרו כנתוני מקור משני בלבד; אין להפעיל עליהם כיול אמפירי.
סטטוס: משיכת API ישירה טרם הושלמה בגלל חסימת רשת בסביבת הפיתוח. הקוד מוכן להרצה בסביבה מחוברת ושומר את קובץ המקור וטביעת SHA-256 לאחר בדיקה.
מדריך אימות V45 · תצפיות תוצר ממקור משני — לא מאומתות ישירות