טיוטת התזה · נובמבר 2026
פרק התוצאות
בפרק הזה
4.1 פתיחת הפרק
הפרק עונה על שאלה מותנית: אם האבטלה תעלה ל-20% בגלל אוטומציה, באילו תנאים ירידת מחירים וקצבאות ממומנות ממס שומרות על הצריכה של מי שאיבד את עבודתו? התשובה בחמש טענות:
- התשובה תלויה בשני מספרים (סימולציה). כמה האוטומציה מגדילה את התוצר, וכמה מס הרווחים יכול לעלות כשהתקציב נגמר. כשרק הקצבה נחתכת כשהחוב מגיע לתקרה, נדרשת אוטומציה שמגדילה את התוצר בכ-21% מעבר למשק בלי אוטומציה. כשמס הרווחים יכול לעלות עד 15% מהרווחים, מספיקה אוטומציה שמשאירה את התוצר כ-9% מתחתיו.
- גלגול למחירים פוגע בשני ערוצים (סימולציה ונתונים). חיסכון שעובר מרווחים החייבים במס לשכר מקטין את ההכנסות. חיסכון שמוריד את רמת המחירים פוגע בשוכרים ובבעלי משכנתא, אבל רק כשהמחירים יורדים בפועל ושכר הדירה לא. בענפי אירופה האומדנים הנקודתיים מצביעים על גלגול חלקי עד מלא של החיסכון בעלות העבודה למחירים היחסיים, אך אינם שוללים גלגול נמוך בהרבה.
- מאבדי העבודה נשארים מאחור לעומת המועסקים, לא בהכרח לעומת עצמם (סימולציה). בחציון הם מסיימים קרוב למצבם במשק בלי אוטומציה, והעובדים שנשארו מסיימים הרבה מעליהם. הפגיעה הקשה מרוכזת במקרים שבהם התקציב נגמר.
- הביקוש הוא אי-ודאות מסדר ראשון (סימולציה ונתונים). אם ההשקעה נמשכת, התוצאות מחזיקות ואף משתפרות; אם היא קורסת עם האבטלה, השימור יורד לשליש מהמקרים. בנתוני OECD הקשר בין אבטלה לסך ההשקעה מתאים לקריסה בעוצמה 1.27 (רווח סמך מ-0.66 ועד מעל 1.5), והוא משמש כתרחיש לחץ; בהשקעה הפרטית הוא חלש בערך בחצי, ורווח הסמך שלו כולל אפס. כלל ריבית מצמצם את הטווח ל-30%–69%, אבל בתרחיש הלחץ הריבית נעצרת באפס. תמיכה בביקוש שממומנת מהיטל רווחים, בתקרה משותפת של 15% לשני ההיטלים, מעלה את השימור בתרחיש הלחץ מ-30% ל-34%, אבל רק כשההיטל חסר עלות: כשבעלי ההון חוסכים יותר וההשקעה מגיבה למס, היא מורידה אותו (סעיף 4.3.4).
- אין עדיין עדות להשפעה של AI על תעסוקה (נתונים).
כל טענה מסומנת כהנחה, כתוצאת סימולציה או כממצא אמפירי. השלבים בשורות המקור מפנים לנספח א, שבו מסמך, קוד ופלט לכל תוצאה. כל המספרים בסעיפים 4.3–4.6 מחושבים מאותו מפרט מרכזי (נספח א, שלב 281), אלא אם צוין אחרת.
מבנה הפרק: שיטה בקצרה (2), התוצאות מהסימולציה (3–6), ישראל (7), הנתונים (8), מגבלות (9) ודיון (10). פירוט מלא של המודל נמצא בפרק השיטה.
ממצאים כמותיים מרכזיים / Canonical quantitative findings
| ממצא / Claim | תוצאה / Result | סוג ראיה / Evidence |
|---|---|---|
| שימור צריכה, מפרט מרכזי / Central consumption preservation | 277/432 (64%) | סימולציה / Simulation |
| משברים תקציביים (חוב בשיא מעל 95% מהתוצר) / Fiscal crises (peak debt above 95% of output) | 10/432 | סימולציה / Simulation |
| סף פריון חציוני, היטל עד 15% (רק קצבה) / Median breakeven productivity, levy up to 15% (benefit only) | 0.325 (0.500); 144 cases | סימולציה / Simulation |
| שימור כשהתוצר מוגבל בביקוש / Preservation with demand-constrained output | 150/432 (35%) to 378/432 (88%) | סימולציה / Simulation |
| שתי קבוצות מאבדי העבודה מתחת לבקרה / Both displaced cohorts below control | 47% of 432 | סימולציה / Simulation |
| גלגול עלות העבודה למחירים / Labour-cost pass-through to prices | 0.63 (1y); 1.03 (5y); 15 countries | אומדן אמפירי, לא סיבתי / Empirical, noncausal |
| קשר AI ותעסוקה באירופה / European AI-employment association | beta=-0.5449; p=0.393; N=848 | תיאורי, לא סיבתי / Descriptive, noncausal |
הגבלות / Limits: 20% אבטלה היא הנחה, לא תחזית. 432 תרחישים נבחרו על ידי החוקר ואינם הסתברות. מדד הצריכה אינו כולל דיור. הקשרים האירופיים אינם מספקים זיהוי סיבתי. / Unemployment is assumed, not forecast; the scenario grid is not probability-weighted; consumption excludes housing; the empirical estimates are noncausal.
מקורות / Sources: data/processed/central_v281.json, data/processed/demand_symmetric_v279.json, data/processed/breakeven_v277.json, data/processed/passthrough_v280.json, data/processed/empirical_v270.json.
מקורות נוספים / Further sources, steps 282–305, in data/processed/: investment_v282.json, monetary_v283.json, fiscal_support_v285.json, fiscal_shared_ceiling_v285.json, israel_conditional_support_v300.json, levy_cost_v301.json, wages_v302.json, wage_index_v303.json, robustness_v304.json, frontier_v305.json.
4.2 נתונים ושיטה בקצרה
4.2.1 מערך הסימולציה
- תרחיש: האבטלה עולה בהדרגה ל-20% בעשר השנים הראשונות ונשארת שם עד שנה 20. היא הנחה, לא אומדן.
- ארבע קבוצות משקי בית: עובדים שנשארו (70%), בעלי הון (10%), מאבדי עבודה בלי חוב צרכני (10%) ומאבדי עבודה עם חוב צרכני (10%).
- הקצבה משלימה את ההכנסה של מאבדי העבודה עד ההכנסה שהייתה להם לפני האוטומציה (שיעור החלפה 100%), צמודה למחיר הסחורות, ומקוזזת מול הדיבידנדים שלהם. שיעורי החלפה וקיזוז נמוכים יותר נבדקים בסעיף 4.5.
- הנחות: עליית פריון, גלגול חיסכון העלות למחירים, מס רווחים, חלק הרווח שבהישג יד המס, בעלות על הון, ארבע צורות חזקה בדיור ושני מצבי ריבית. ברשת יש 432 צירופים שונים; עליית הפריון נבדקת גם ברצף.
- שימור: לפחות 90% מהצריכה ההתחלתית שאינה על דיור, בכל שנה, בשתי קבוצות מאבדי העבודה. הרף הוא החלטת מחקר.
- המפרט המרכזי:
- חברות שמחלקות את הרווח אחרי מס, פחת (5%) וריבית, שומרות רווחים ולוות עד 50% מהתוצר. - מניה שמתומחרת לפי הערך הנוכחי של החלוקה (תשואה של 4.5%). - ממשלה שלווה עד שהחוב נטו מגיע ל-90% מהתוצר (בשנת הבסיס 60%) ומשלמת פרמיית סיכון מעל 60%. כשהתקרה עומדת להיאכף, היא מטילה קודם היטל רווחים של עד 15% מהרווחים, ורק אחר כך מקציבה את הקצבאות. עודף פודה חוב עד שהחוב נטו מתאפס, ואחר כך מוחזר לכל משקי הבית בשווה.
- מסלול בקרה: אותו מקרה בלי אוטומציה ובלי עליית פריון, במדיניות המס הקיימת ובאותו מפרט. ההשוואה היא בממוצע של חמש השנים האחרונות.
- מפרטים חלופיים: הכללים המקוריים, כללי סגירה קודמים (שלבים 248–271), כלל שבו רק הקצבה נחתכת, קיצוב סימטרי, אינפלציה, תוצר שמוגבל בביקוש. בהגדרות של כל מפרט קודם, המודל משחזר את תוצאותיו בדיוק.
4.2.2 הנתונים
- גלגול למחירים: מחירי הערך המוסף, תגמול העובדים והערך המוסף הריאלי ב-50 ענפים ב-15 מדינות באירופה, 2000–2023 (Eurostat).
- אימוץ AI ותעסוקה: אימוץ AI בחברות לפי מדינה ושנה (Eurostat), חשיפה לפי מדד ILO 2025, תעסוקה לפי מדינה, מקצוע ושנה; 848 תצפיות, 13 מדינות.
- ישראל: הבלתי מועסקים לפי משלח היד האחרון (סקר כוח אדם), 2017–2024.
4.3 תוצאה 1: התשובה תלויה בפריון ובמס
השימור מותנה. במפרט המרכזי שתי קבוצות מאבדי העבודה שומרות על 90% מהצריכה ב-277 מתוך 432 המקרים (64%; בין 257 ל-320 לפי הרף). אבל אחוז התאים הוא תיאור גס: ברבים מהצירופים, עליית הפריון מעבירה את המשק מקיצוב הקצבה לשימור הצריכה. ב-15 צירופים השימור אובד שוב בפריון גבוה יותר, ולכן נקודת השימור הראשונה אינה מבטיחה שימור בכל ערך גבוה ממנה. לכן התוצאה העיקרית היא הסף עצמו.
ספי פריון. לכל אחד מ-144 הצירופים של שאר הגורמים חושבה עליית הפריון הראשונה בסריקה (g\*) שבה מאבדי העבודה שומרים על הצריכה, בסריקה רציפה מ-0 עד 1.5.
| כלל הממשלה כשהחוב מגיע לתקרה | g\* חציוני (רבעונים) | התוצר בשנה 20 ב-g\* לעומת משק בלי אוטומציה | לעולם לא נשמר (מתוך 144) |
|---|---|---|---|
| רק הקצבה נחתכת | 0.50 (0.35–0.68) | +21% | 7 |
| היטל רווחים עד 15% (מרכזי) | 0.325 (0.20–0.45) | −9% | 6 |
| היטל רווחים עד 30% | 0.20 (0.13–0.30) | −19% | 5 |
מקור: נספח א, שלב 277. התוצר ב-g\* החציוני מחושב למקרה הייחוס (1.215, 0.913 ו-0.807; data/processed/breakeven_median_output_v277.json). השורה "רק הקצבה נחתכת" שונה מהמפרט המרכזי בשני דברים: אין בה היטל, ומחיר המניה בה נקבע לפי ערך ההון ולא לפי ערך נוכחי. לכן הפער בין +21% ל-−9% אינו נובע מההיטל בלבד.
g אינו פריון כולל. הוא עליית היעילות בתרחיש שבו גם 20% מהעובדים מאבדים את עבודתם. ב-g ≈ 0.38 התוצר שווה לתוצר במשק בלי אוטומציה; מתחת לזה, האוטומציה מקטינה אותו.
כמה מס נדרש. תקרת ההיטל המינימלית ששומרת על מאבדי העבודה, בצירוף החציוני:
| עליית פריון | התוצר לעומת משק בלי אוטומציה | תקרת היטל נדרשת (חציון) | לא אפשרי גם בהיטל של 50% (מתוך 144) |
|---|---|---|---|
| 0.10 | −26% | 30% | 86 |
| 0.25 | −16% | 17.5% | 28 |
| 0.40 | +4% | 7.5% | 12 |
מקור: נספח א, שלב 277.
הכלל התקציבי. אותה רשת בכללים שונים (432 מקרים):
| מפרט | שימור | משברים תקציביים (חוב בשיא מעל 95% מהתוצר) |
|---|---|---|
| מרכזי: היטל רווחים עד 15% | 277 (64%) | 10, אף אחד לא מעל פי 1.2 מהתוצר |
| היטל רווחים עד 30% | 338 (78%) | 56 חריגות קטנות |
| רק הקצבה נחתכת (שלב 271) | 211 (49%) | 110, ב-82 החוב מעל פי 1.5 מהתוצר |
| רק הקצבה נחתכת, ממשלה שצוברת עודפים | 134 (31%) | הושלמו 339 ריצות מתוך 432 |
| קיצוב סימטרי של כל ההוצאה (שלב 268) | 244 (56%) | 0, אבל ההוצאה הציבורית יורדת לכ-57% ב-187 מקרים |
| כללים מקוריים, בלי אשראי | 54 (13%) |
מקור: נספח א, שלבים 248, 268, 271, 276 ו-281.
שתי מסקנות. ראשית, כשרק הקצבה נחתכת, חלק גדול מהמקרים הם משברים תקציביים: ההוצאה הקיימת והריבית לבדן מעלות את החוב עד פי 8.6 מהתוצר, והקצבה מוקצבת עד אפס. שנית, במפרט המרכזי מספר המשברים לפי סף 95% יורד מ-110 ל-10, ומספר המשברים החמורים לפי סף 150% יורד מ-82 לאפס. השימור עולה לשני שלישים. העלאת תקרת ההיטל ל-30% מעלה את השימור ל-338 מקרים, לצד 56 חריגות מעל 95% מהתוצר. כשבסיס המס נשחק בחוזקה (גמישות 0.9), התקרה הגבוהה כמעט לא מוסיפה: הסף החציוני הוא 0.35 או 0.375 במקום 0.375 בתקרה של 15%, ונשמרים 262 או 254 מקרים, אבל המשברים יורדים ל-4–5 (שלב 305). עמידה בתקרת החוב המחמירה של 90% נבחנת בנפרד. ההיטל מופעל ב-182 מקרים. במודל הזה, אפשר לממן את הקצבה אם מס הרווחים רשאי לעלות כשהתקציב נגמר. המסקנה נשענה בתחילה על הנחות שהופכות את ההיטל לזול (סעיפים 4.3.1–4.3.4 בודקים את ארבען; ראו גם סעיף 4.9): שכר נומינלי קבוע, כך שכל התשואה על ההון עוברת לרווחים; בסיס מס שאינו מגיב להיטל; נטייה אחידה לצרוך של 0.9, גם אצל בעלי ההון; וחישוב ה-q של טובין לפני ההיטל, כך שההיטל אינו מקטין את ההשקעה. ההשוואה ל"רק הקצבה נחתכת" (49%, ותוצר גבוה ב-21%) משנה גם את תמחור המניה, מערך ההון לערך נוכחי, ולא רק את ההיטל.
4.3.1 עלות ההיטל (שלב 301)
במודל הבסיסי ההיטל כמעט חסר עלות. בשלב 301 ניתנה לו עלות דרך ארבעה ערוצים. שלב 302 בודק את השכר הנומינלי הקבוע (סעיף 4.3.2), שלב 303 את הצמדת הקצבה לשכר (סעיף 4.3.3), ושלב 304 את עמידות המסקנה בעלויות חזקות יותר (סעיף 4.3.4).
- שחיקת בסיס המס. כשמוטל היטל, הרווח המדווח קטן לפי שיעור הנטו אחרי המס, בגמישות ε של 0.2 או 0.5. אומדנים בספרות לגמישות בסיס המס של חברות: 0.2 בארצות הברית (Gruber ו-Rauh, 2007) ו-0.58 בגרמניה (Dwenger ו-Steiner, 2012). הממשלה מעלה את ההיטל הגולמי כדי לגבות את מה שהיא צריכה, עד אותה תקרה.
- צריכת בעלי ההון. בעלי ההון צורכים 0.6 או 0.4 מההכנסה, ולא 0.9.
- מחיר המניה ו-q. מחיר המניה וה-q של טובין מחושבים אחרי ההיטל הצפוי.
- השקעה שמגיבה למס. רק בגרסת הביקוש, בגמישות ξ של 0.5 או 1.0. Zwick ו-Mahon (2017) אומדים גמישות של 1.6 של השקעות עסקים לרכיב המס בעלות ההון, מול טווח מוקדם יותר של 0.5–1 שהם מייחסים לסקירה של Hassett ו-Hubbard (2002). זו גמישות לעלות השימוש בהון, ולא לשיעור הנטו אחרי המס שבמודל, ולכן היא מכוונת רק את סדר הגודל.
| ערוץ (מפרט מרכזי, 432 מקרים) | היטל עד 15% | ערך נוכחי בלי היטל | תרומת ההיטל | g\* חציוני, היטל / בלי |
|---|---|---|---|---|
| בלי עלות | 277 (10 משברים) | 214 | +63 | 0.325 / 0.463 |
| שחיקה, ε = 0.2 | 274 (12) | 214 | +60 | 0.338 / 0.463 |
| שחיקה, ε = 0.5 | 260 (16) | 214 | +46 | 0.35 / 0.463 |
| בעלי הון צורכים 0.4 | 350 (0) | 282 | +68 | 0.20 / 0.338 |
| q אחרי ההיטל | 276 (10) | 214 | +62 | 0.325 |
| שלושתם יחד | 339 (0) | 282 | +57 | 0.25 / 0.338 |
מקור: נספח א, שלב 301.
ההיטל שורד את מבחן העלות, בפער קטן יותר. בכל ערוץ שנבדק בשלב 301 ההיטל עדיף על מצב בלי היטל. סעיף 4.3.4 מראה עד איזו עוצמת עלות זה נכון.
- שחיקת בסיס המס מקטינה את התרומה שלו מ-63 ל-46 מקרים בגמישות 0.5. היא גם מצמצמת את הפער בסף הפריון מ-0.14 ל-0.11, ומעלה את מספר המשברים מ-10 ל-16. בגמישות 0.2, הערך הנפוץ באומדנים לארצות הברית, כמעט דבר לא משתנה.
- צריכה נמוכה של בעלי ההון אינה מחלישה את ההיטל. במפרט המרכזי החיסכון הנוסף הופך להשקעה, ובגרסת הביקוש העברה מבעלי ההון למאבדי העבודה מוסיפה ביקוש. כלומר, הנטייה האחידה לצרוך לא הייתה מה שגרם להיטל להיראות טוב.
בגרסת הביקוש, עם כלל הריבית ובתרחיש הלחץ:
- תרומת ההיטל יורדת מ-71 מקרים ל-52–53 כשההשקעה מגיבה למס.
- כשכל הערוצים פועלים יחד (ξ = 1.0), היא 39 מקרים.
- תמיכה בביקוש שממומנת מההיטל (סעיף 4.6) כבר לא עוזרת. בלי עלויות היא מעלה את השימור מ-131 ל-147. עם כל הערוצים היא מורידה אותו ב-71–74 מקרים בתרחיש הלחץ וב-72–91 בשפל מלא. הפירוק בסעיף 4.3.4 מראה שהמעבר נובע בעיקר מהצריכה הנמוכה של בעלי ההון יחד עם תגובת ההשקעה למס, ולא מההיטל לבדו.
4.3.2 שכר שמגיב (שלב 302)
ההנחה הרביעית היא שהשכר הנומינלי קבוע, ולכן כל הרווח מהאוטומציה ומההון הולך לרווחים. בשלב 302 השכר מגיב בשתי דרכים: חלק ω מתוספת הפריון (0.25 או 0.5) עובר לשכר המועסקים, והשכר יורד עם האבטלה לפי עקומת שכר בגמישות β_w של 0.07 או 0.1 (Nijkamp ו-Poot, 2005; Blanchflower ו-Oswald, 2005).
| שכר (432 מקרים) | היטל עד 15% | תרומת ההיטל | g\* חציוני | פער לבקרה, מועסקים | פער לבקרה, מאבדי עבודה (ממוצע שתי הקבוצות) |
|---|---|---|---|---|---|
| שכר קבוע | 277 (10) | +63 | 0.325 | +29% | +3% |
| חלוקת רווח, ω = 0.5 | 279 (12) | +67 | 0.40 | +49% | −10% |
| עקומת שכר, β_w = 0.1 | 298 (14) | +66 | 0.25 | +14% | +3% |
| עלויות 301, ω = 0.5 | 329 (0) | +35 | 0.30 | +43% | −17% |
בסוגריים: משברים תקציביים. הפער לבקרה הוא ממוצע חמש השנים האחרונות, בחציון.
מקור: נספח א, שלב 302.
- עקומת השכר נראית כמחזקת את ההיטל, אבל זו העברה: החיסכון בשכר של המועסקים עובר לרווחים, ולכן לבסיס ההיטל. כשהחיסכון עובר למחירים, תרומת ההיטל חוזרת לגודלה בשכר קבוע (סעיף 4.3.4).
- חלוקת הרווח עם השכר משנה את מי שמרוויח, לא את תרומת ההיטל. סף הפריון עולה מ-0.325 ל-0.40, והמועסקים מתרחקים ממאבדי העבודה, שהקצבה שלהם קבועה במונחים ריאליים.
- המרווח הקטן ביותר מתקבל כשחלוקת הרווח מצטרפת לעלויות של שלב 301: תרומת ההיטל יורדת ל-35 מקרים, ובגרסת הביקוש, כשההשקעה מגיבה למס, ההיטל עדיף על מצב בלי היטל ב-10–14 מקרים בלבד מתוך 432, ומלווה ביותר משברים תקציביים. כאן ההיטל כבר אינו יתרון נקי, אלא החלפה בין שימור למשברים.
4.3.3 קצבה צמודה לשכר (שלב 303)
כשחלק מתוספת הפריון עובר לשכר, מאבדי העבודה נשארים מאחור כי הקצבה קבועה במונחי סחורות. בשלב 303 ההכנסה שהקצבה משלימה אליה צמודה לשכר הריאלי נטו של המועסקים, במחציתה (θ = 0.5) או במלואה (θ = 1). השימור נמדד בשתי דרכים: מול הרמה שלפני האוטומציה, כמו בכל העבודה, ומול הרמה הצמודה, כלומר האם ההבטחה המוגדלת מתקיימת.
| הצמדה | שימור | מול הרמה הצמודה | מועסקים | בלי חוב | עם חוב | עלות | קיצוב | תרומת ההיטל |
|---|---|---|---|---|---|---|---|---|
| בלי | 279 | 279 | +49% | −9% | −11% | 3.9% | 162 | +67 |
| מחצית | 292 | 273 | +44% | +10% | +8% | 5.6% | 200 | +85 |
| מלאה | 289 | 247 | +38% | +21% | +17% | 7.1% | 229 | +116 |
432 מקרים, חלוקת רווח ω = 0.5; הצמדה בלי, מחצית ומלאה היא θ = 0, 0.5 ו-1. "בלי חוב" ו"עם חוב" הן שתי קבוצות מאבדי העבודה. שלוש עמודות הקבוצות הן הפער לבקרה (ממוצע חמש השנים האחרונות, בחציון). העלות היא סך עלות הקצבה כשיעור מסך התוצר ב-20 השנים, בחציון. תרומת ההיטל נמדדת מול הרמה שלפני האוטומציה.
מקור: נספח א, שלב 303.
- הצמדה של מחצית מספיקה כדי לסגור את הפער, וכך גם תחת העלויות של שלב 301: מאבדי העבודה בלי חוב עוברים מ-16% מתחת לבקרה ל-10% מעליה. הצמדה מלאה מעבירה את מאבדי העבודה מעל הבקרה, אבל עדיין מתחת למועסקים.
- המחיר תקציבי: עלות הקצבה עולה כמעט פי שניים בהצמדה מלאה, ההיטל מגיע לתקרה של 15% בעוד מקרים, והקצבה מוקצבת בעוד מקרים. לכן ההבטחה הצמודה מתקיימת בפחות מקרים (247 מול 279).
- ההיטל נעשה חשוב יותר מול הרמה שלפני האוטומציה: תרומתו עולה מ-67 ל-116 מקרים. מול הרמה הצמודה העלייה קטנה בהרבה (סעיף 4.3.4). הבטחה שגדלה עם השכר צריכה מקור הכנסה שגדל עם הרווח.
- כשהשכר יורד עם האבטלה, הצמדה מלאה מורידה גם את הקצבה (245 מקרים במקום 298), ולכן הצמדה צריכה רצפה (סעיף 4.3.4).
4.3.4 עמידות המסקנה (שלב 304)
שלב 304 עונה על שש שאלות שנשארו פתוחות אחרי שלבים 301–303: מה הופך את התמיכה בביקוש משיפור לנזק, מאיזו עוצמת עלות ההיטל מפסיק להועיל, האם חשוב לאן הולך הבסיס שנשחק, האם הנטייה לצרוך נבדקה בלי לשנות את הביקוש הכולל, מה קורה כשהשכר יורד עם האבטלה, ומה עולה הצמדה חלקית עם רצפה. ברירות המחדל של המודל משחזרות את שלב 303 בדיוק, וזהות הכסף נשמרת בכל הרצה.
למה תמיכה שממומנת מההיטל מפסיקה לעזור. ההשפעה של התמיכה (שימור עם תמיכה פחות בלי) חושבה בכל 16 הצירופים של ארבעת ערוצי העלות של שלב 301, וחולקה בין הערוצים בערכי שפלי:
| עוצמת הקריסה | השפעת התמיכה, בלי עלויות | עם ארבעת הערוצים | שחיקה (ε = 0.5) | צריכת בעלי ההון (0.4) | q אחרי ההיטל | השקעה (ξ = 1.0) |
|---|---|---|---|---|---|---|
| 0 | −8 | −48 | −2.0 | −18.5 | −10.0 | −9.5 |
| 1.0 | −12 | −91 | −8.8 | −23.4 | −12.6 | −34.2 |
| 1.27 (לחץ) | +16 | −74 | −1.4 | −45.8 | −7.4 | −35.4 |
- התמיכה עוזרת רק בתרחיש הלחץ. בלי עלויות היא כבר פוגעת בעוצמות 0 ו-1.0.
- המעבר נובע בעיקר מצריכת בעלי ההון ומתגובת ההשקעה, שמחזקות זו את זו. בעוצמה 1.27 כל אחת לבדה עדיין משאירה את התמיכה מועילה (+15 ו-+11), ושתיהן יחד הופכות אותה לפוגעת (−37). השחיקה תורמת מעט. ההסבר בשלבים 301–303, שההיטל שמממן את התמיכה מקטין את ההשקעה, הוא רק חלק מהתמונה.
עלויות חזקות יותר וספים. במפרט המרכזי:
| שחיקה ε | שימור: היטל / בלי | תרומת ההיטל | משברים: היטל / בלי |
|---|---|---|---|
| 0 | 277 / 214 | +63 | 10 / 110 |
| 0.5 | 260 / 214 | +46 | 16 / 110 |
| 0.9 | 246 / 214 | +32 | 37 / 110 |
| 2.0 | 220 / 214 | +6 | 77 / 110 |
| 5.0 | 212 / 214 | −2 | 181 / 110 |
מקור: נספח א, שלב 304.
- הסף ε\*, שבו תרומת ההיטל מתאפסת, הוא כ-2.4 במפרט המרכזי וכ-1.9 בתרחיש הלחץ, פי ארבעה בערך מהקצה העליון של האומדנים שבשימוש.
- בגמישות השקעה ξ = 1.6 התרומה נשארת חיובית (+48 בתרחיש הלחץ), והסף ξ\* לא הושג עד 10, עם או בלי העלויות של שלב 301.
- זו החלפה, לא רווח נקי. במפרט המרכזי ההיטל מקטין את מספר המשברים התקציביים לפחות עד ε של 2 (77 מול 110), ומגדיל אותו ב-ε של 5 (181 מול 110); ערכי ביניים לא נבדקו. עם העלויות של שלב 301 ו-ξ = 1.6 יש עם ההיטל יותר משברים מאשר בלעדיו: 147 מול 127 בתרחיש הלחץ, ו-109 מול 99 בלי שפל, ושם יתרונו בשימור הוא 2 מקרים בלבד.
שחיקה כדליפה. כשהבסיס שנשחק יוצא מהמשק (העברת רווחים לחו"ל) במקום להגיע לבעלי ההון, התרומה כמעט אינה משתנה (+31 במקום +32 ב-ε = 0.9 במפרט המרכזי, +17 במקום +21 בתרחיש הלחץ), והסף יורד מכ-2.4 לכ-2.0.
נטייה לצרוך בלי לשנות את הביקוש הכולל. הורדת בעלי ההון ל-0.4 תוך שמירה על נטייה כוללת של 0.9 מחייבת שהאחרים יצרכו 107%–144% מהכנסתם, ולכן אינה אפשרית. בחלוקה האפשרית (האחרים 1.0, בעלי ההון 0.6 או 0.8) תרומת ההיטל חיובית בכל המפרטים: +74 במפרט המרכזי ו-+56 עד +98 בגרסת הביקוש. הרמות תלויות מאוד בכיול: בלי כיול מחדש של ההשקעה, בעלי הון שצורכים 0.4 משאירים את המשק בגירעון ביקוש עמוק (28 מקרים משומרים בתרחיש הלחץ).
עקומת שכר עם פיטורי אוקון ומעבר למחירים.
| מפרט | שימור: היטל / בלי | תרומת ההיטל | מועסקים | בלי חוב | עם חוב |
|---|---|---|---|---|---|
| מרכזי, שכר קבוע | 277 / 214 | +63 | +28.9 | +2.8 | +4.0 |
| מרכזי, β_w = 0.1 | 298 / 232 | +66 | +14.1 | +2.7 | +3.9 |
| מרכזי, β_w = 0.1, מעבר מלא למחירים | 275 / 213 | +62 | +15.1 | +1.0 | +2.0 |
| לחץ, β_w = 0.1 | 144 / 65 | +79 | −6.8 | −21.4 | −25.4 |
| לחץ, β_w = 0.1 עם אוקון | 144 / 66 | +78 | −7.8 | −20.9 | −24.7 |
| לחץ, עם אוקון ומעבר מלא | 119 / 57 | +62 | −4.5 | −27.2 | −33.1 |
שלוש העמודות האחרונות הן הפער לבקרה באחוזים: המועסקים ושתי קבוצות מאבדי העבודה (בחציון, ממוצע חמש השנים האחרונות).
- פיטורי אוקון מוסיפים מעט. האבטלה הנוספת קטנה ביחס ל-20% שנכפים במודל.
- ה"חיזוק" של ההיטל מעקומת השכר הוא העברה מהמועסקים לבעלי ההון: הפער של המועסקים לבקרה יורד מ-29% ל-14%. כשהחיסכון בשכר עובר במלואו למחירים, תרומת ההיטל חוזרת לגודלה בשכר קבוע במפרט המרכזי (62 מול 63; בתרחיש הלחץ 71 מול 62), ומאבדי העבודה לא מרוויחים מעקומת השכר.
הצמדה חלקית עם רצפה, ושיעור החלפה של 80%.
| שכר | קצבה | שימור | שימור צמוד | תרומת ההיטל | תרומה צמודה | עלות (%) | בלי חוב | עם חוב |
|---|---|---|---|---|---|---|---|---|
| ω 0.5 | קבועה | 279 | 279 | +67 | +67 | 3.9 | −8.9 | −11.2 |
| ω 0.5 | θ 0.5 + רצפה | 292 | 273 | +85 | +71 | 5.6 | +10.5 | +7.5 |
| β_w 0.1 | קבועה | 298 | 298 | +66 | +66 | 3.8 | +2.7 | +3.9 |
| β_w 0.1 | θ 0.5 בלי רצפה | 275 | 307 | +54 | +65 | 3.8 | −2.0 | −0.5 |
| β_w 0.1 | θ 0.5 + רצפה | 318 | 306 | +66 | +66 | 3.9 | +3.4 | +4.5 |
| ω 0.5 | 80%, θ 0.5 + רצפה | 277 | 152 | +59 | +25 | 4.5 | −2.3 | −3.8 |
| ω 0.5 | 80%, θ 1 + רצפה | 291 | 145 | +68 | +30 | 5.8 | +12.8 | +12.0 |
"שימור" ו"תרומת ההיטל" נמדדים מול 90% מהצריכה שלפני האוטומציה; "שימור צמוד" ו"תרומה צמודה" מול 90% מהרמה הצמודה. שתי העמודות האחרונות הן הפער לבקרה של שתי קבוצות מאבדי העבודה, באחוזים. העלות היא עלות הקצבה החציונית באחוזים מהתוצר. הרצפה מונעת מהרמה הצמודה לרדת מתחת לרמה המקורית.
- הצמדה של מחצית עם רצפה בטוחה בשני הכיוונים. כשהשכר עולה הרצפה אינה נאכפת, והתוצאה זהה להצמדה פשוטה. כשהשכר יורד, הצמדה בלי רצפה מורידה את השימור מ-298 ל-275; עם רצפה הוא 318 (306 מול הרמה הצמודה).
- מול הרמה הצמודה תרומת ההיטל קטנה יותר (63–71 במקום 67–85). הקביעה של שלב 303 שההצמדה "מחזקת את ההיטל" נכונה בעיקר מול הרמה המקורית.
- בשיעור החלפה של 80% מעט מקרים שומרים על 90% מהצריכה: 122–125 בקצבה קבועה. ההצמדה עוזרת כשהשכר עולה, ולא כשהוא יורד.
מסקנה. תרומת ההיטל חיובית בכל המפרטים שנבדקו עד גמישות שחיקה של כ-1.9 (כ-2.4 במפרט המרכזי), הרבה מעל האומדנים. אבל היא אינה רווח נקי: היא קטנה ככל שהעלויות גדלות, ובגרסת הביקוש עם עלויות משולבות היא מלווה ביותר משברים תקציביים. התמיכה בביקוש שממומנת מההיטל מועילה רק בתרחיש הלחץ, ורק כשבעלי ההון אינם חוסכים יותר וההשקעה אינה מגיבה חזק למס.
4.4 תוצאה 2: מה מבדיל בין המקרים
| גורם | ערכים | שתי קבוצות מאבדי העבודה שמרו | g\* חציוני |
|---|---|---|---|
| עליית פריון | 25% / 50% / 100% | 32% / 75% / 85% | — |
| חלק הרווח בהישג יד המס | 0.5 / 1 | 50% / 78% | 0.43 / 0.20 |
| מס רווחים | 25% / 35% | 55% / 73% | 0.35 / 0.30 |
| בעלות על הון | מרוכזת / רחבה | 49% / 80% | 0.39 / 0.30 |
| גלגול למחירים | 0 / 0.5 / 1 | 73% / 69% / 51% | 0.30 / 0.33 / 0.36 |
| חזקת דיור | שוכרים / בעלים בלי משכנתא / משכנתא קבועה / משתנה | 64% / 72% / 68% / 56% | 0.35 / 0.34 / 0.30 / 0.35 |
מקור: נספח א, שלבים 277 ו-281.
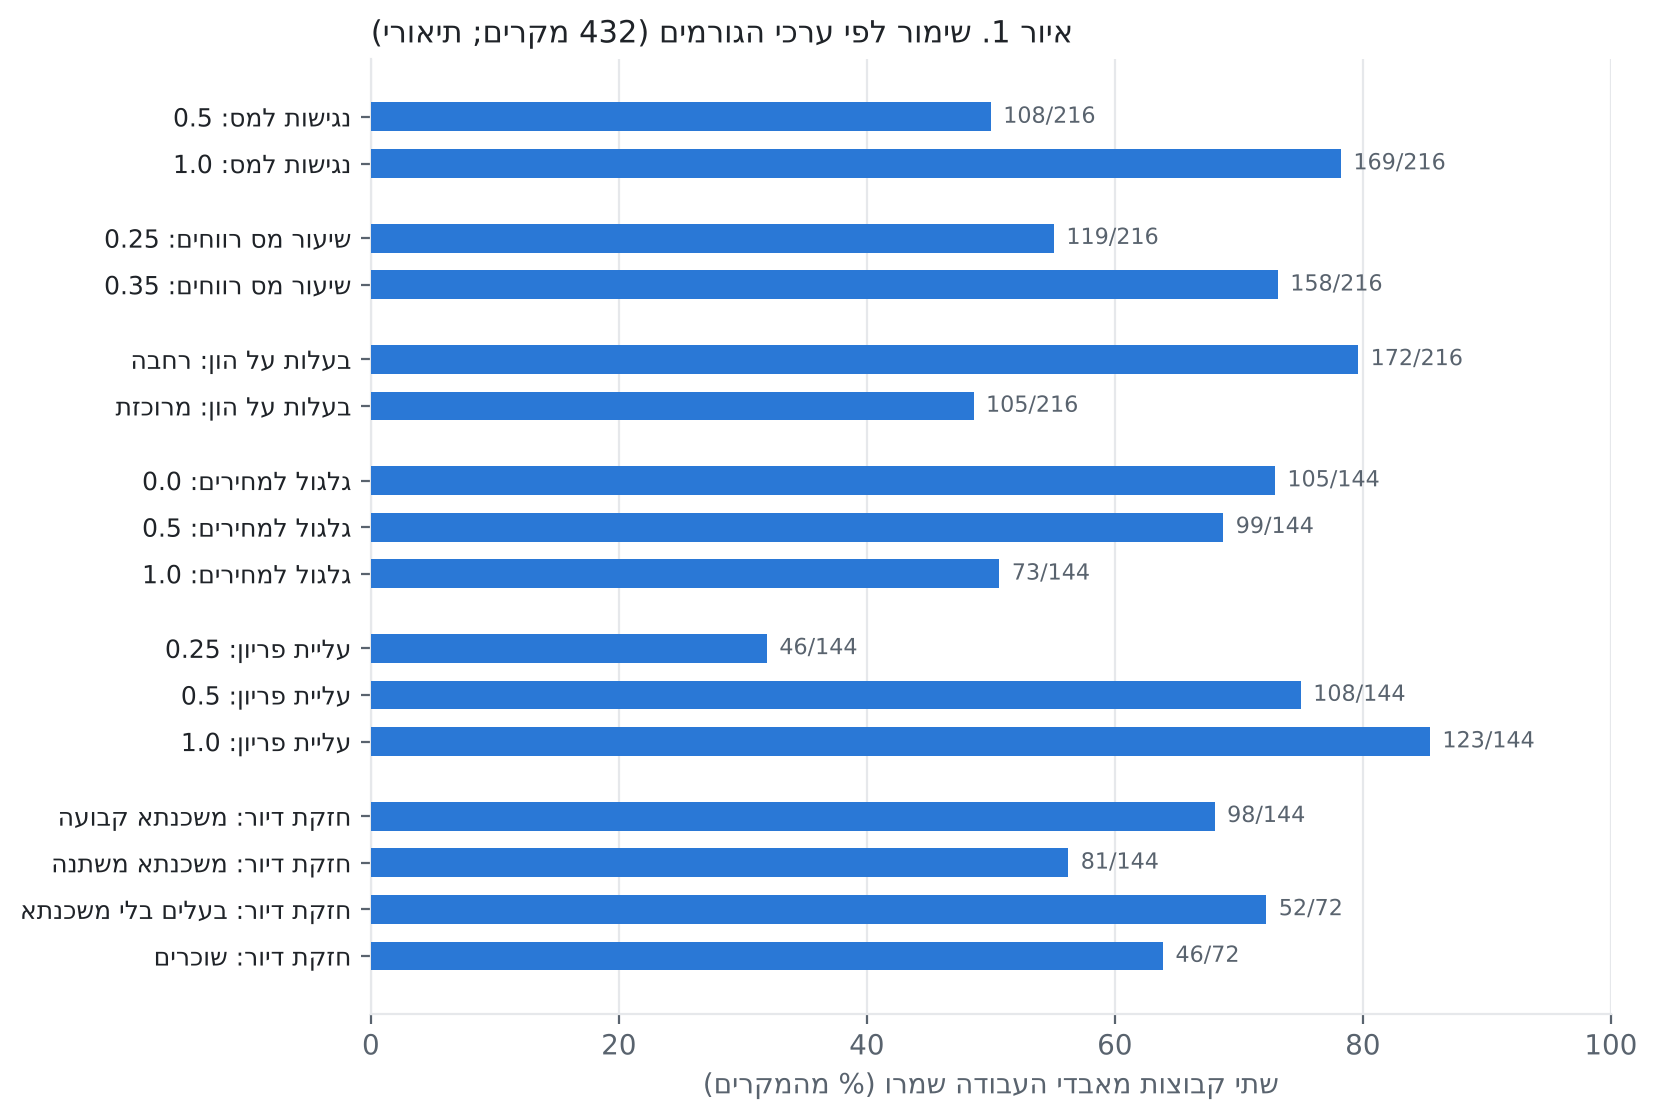
איור 1: שיעור המקרים שבהם שתי קבוצות מאבדי העבודה שמרו על הצריכה, לפי ערך של כל גורם. תיאורי, לא סיבתי.
מימון. אחרי הפריון, הגורם החזק הוא חלק הרווח שמגיע לקופה: נגישות מלאה מורידה את סף הפריון מ-0.43 ל-0.20. ברשת הנגישות יורדת בהדרגה עם האוטומציה בזמן שההוצאה נשארת קבועה; כשהיא נקבעת כרמה בשנת הבסיס, כ-40% מהשפעתה נעלמים, אבל היא נשארת חשובה (שלב 268, מפרט קודם; לא נבדק מחדש במפרט 281). גם בעלות רחבה על הון עוזרת: הדיבידנדים מגיעים גם למאבדי העבודה, ובסיס המס הרלוונטי רחב יותר.
גלגול למחירים: שני ערוצים. במודל הבסיסי השכר הנומינלי קבוע (סעיף 4.3.2 מרפה את ההנחה), ולכן גלגול מלא פירושו ירידה של רמת המחירים עצמה. כדי להפריד בין הגלגול לבין הדפלציה, הרשת הורצה בארבעה משטרים (144 מקרים בכל אחד):
| משטר | רמת מחירים בסוף | שימור | שוכרים / בעלים בלי משכנתא (מתוך 24) | המרווח לקצבאות בשנה 10 לעומת "נשאר ברווחים" (נקודות תוצר) |
|---|---|---|---|---|
| הפריון נשאר ברווחים | 1.00 | 105 | 18 / 18 | — |
| הפריון עובר לשכר | 1.00 | 91 | 15 / 15 | −1.40 (הכנסות −1.13) |
| חצי לשכר, חצי למחירים | 0.90 | 92 | 15 / 16 | −0.86 |
| הפריון עובר למחירים | 0.80 | 73 | 11 / 17 | −0.25 (ריבית −0.78, הכנסות +0.52) |
מקור: נספח א, שלבים 272 ו-281. רמת המחירים בסוף היא חציון על פני ערכי עליית הפריון; ב-g=1 ובגלגול מלא היא 0.7.
- ערוץ תקציבי. כשהחיסכון עובר מרווחים החייבים במס לשכר, ההכנסות יורדות בכנקודת תוצר, והשימור יורד ב-14 מקרים.
- ערוץ הדיור. כשהחיסכון מוריד את רמת המחירים, הקצבה (צמודה למחיר הסחורות) קטנה, ושכר הדירה והמשכנתא לא. השוכרים יורדים ל-11 מתוך 24, ובעלי הדירות בלי משכנתא נשארים ב-17.
- הערוץ השני מותנה. הוא קיים רק כשהמחירים יורדים בפועל ושכר הדירה לא יורד איתם. באינפלציה של 2% בשנה, שבה הגלגול מוריד את האינפלציה ולא את המחירים, השוכרים נשמרים כמעט כמו בעלי הדירות (15 מול 16). גם כששכר הדירה צמוד למחירים הפער נעלם (17 מול 17). המשכנתא הקבועה נשארת נומינלית, ובעליה נפגעים יותר בדפלציה (שלב 278).
כמה מגולגל בפועל? בענפי אירופה, 2000–2023, ירידה בעלות העבודה ליחידה של ענף קשורה לירידה במחירו היחסי. שיעור הגלגול הנאמד הוא 0.63 בתוך שנה (רווח סמך 0.50–0.76) ו-1.03 על פני חמש שנים (0.83–1.22). ייתכן שהאומדנים מוטים כלפי מעלה, כי הערך המוסף הריאלי מופיע גם במחיר וגם בעלות ליחידה (סעיף 4.8). המכשיר שנבדק חלש מכדי לתקן זאת. לכן הנתונים אינם קובעים את הגלגול, והמודל בודק את כל הטווח 0–1. האם רמת המחירים הכוללת יורדת תלוי במדיניות המוניטרית, לא בנתוני הענפים.
4.5 תוצאה 3: מקום יחסי ועיצוב הקצבה
קצבה שמגינה על הרמה לא בהכרח מגינה על המקום היחסי. המקרים מושווים למסלול בקרה בלי אוטומציה, במדיניות המס הקיימת ובאותו מפרט, בממוצע של חמש השנים האחרונות:
| קבוצה | חציון | טווח בין-רבעוני | טווח מלא |
|---|---|---|---|
| עובדים שנשארו | +28.9% | +4.6% עד +56.2% | −12.7% עד +158.5% |
| בעלי הון | +43.4% | +20.9% עד +94.8% | −4.8% עד +281.6% |
| מאבדי עבודה, בלי חוב צרכני | +2.8% | −23.6% עד +29.7% | −100% עד +83.9% |
| מאבדי עבודה, עם חוב צרכני | +4.0% | −28.0% עד +33.2% | −100% עד +109.0% |
מקור: נספח א, שלב 281.
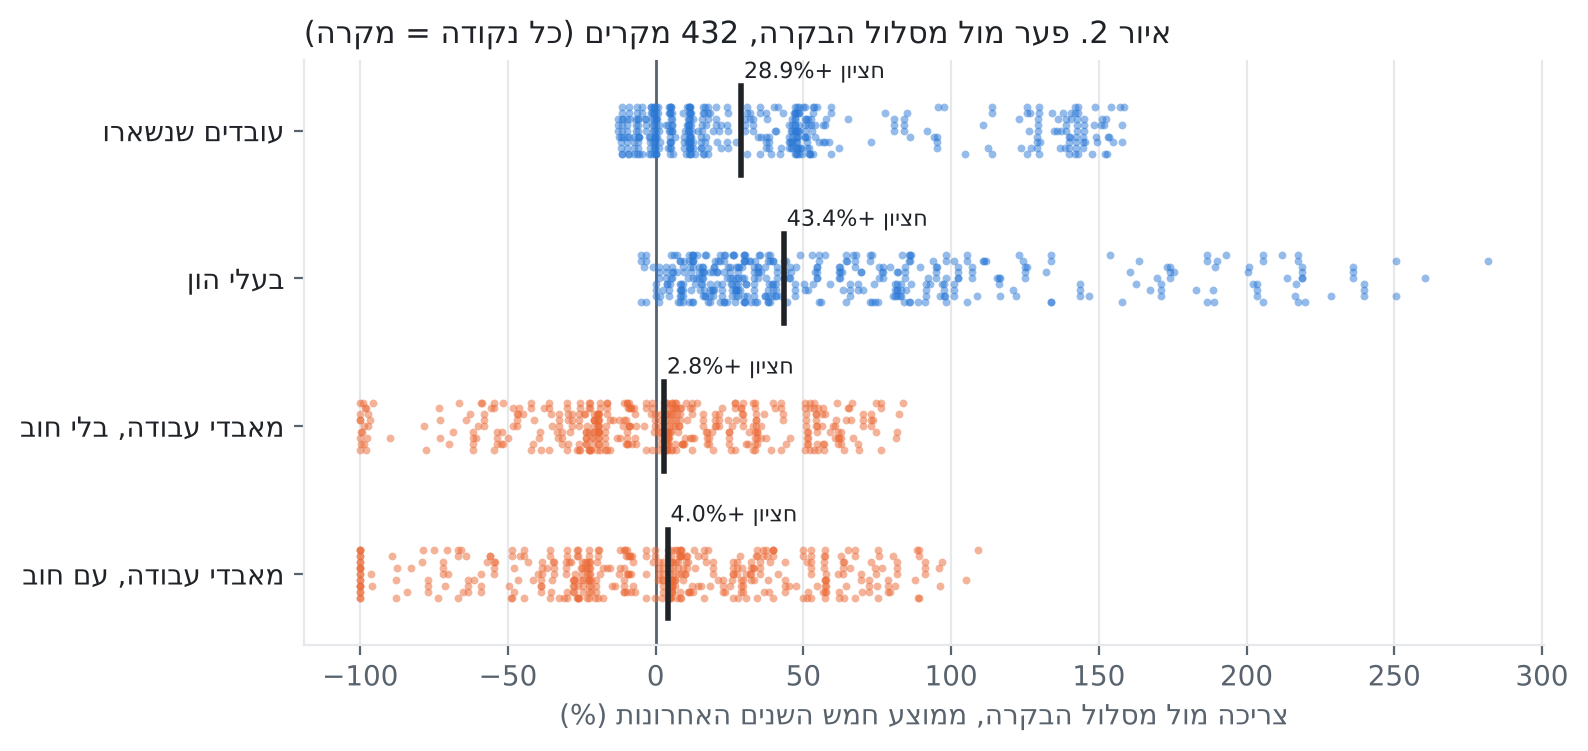
איור 2: כל נקודה היא מקרה אחד; ממוצע חמש השנים האחרונות.
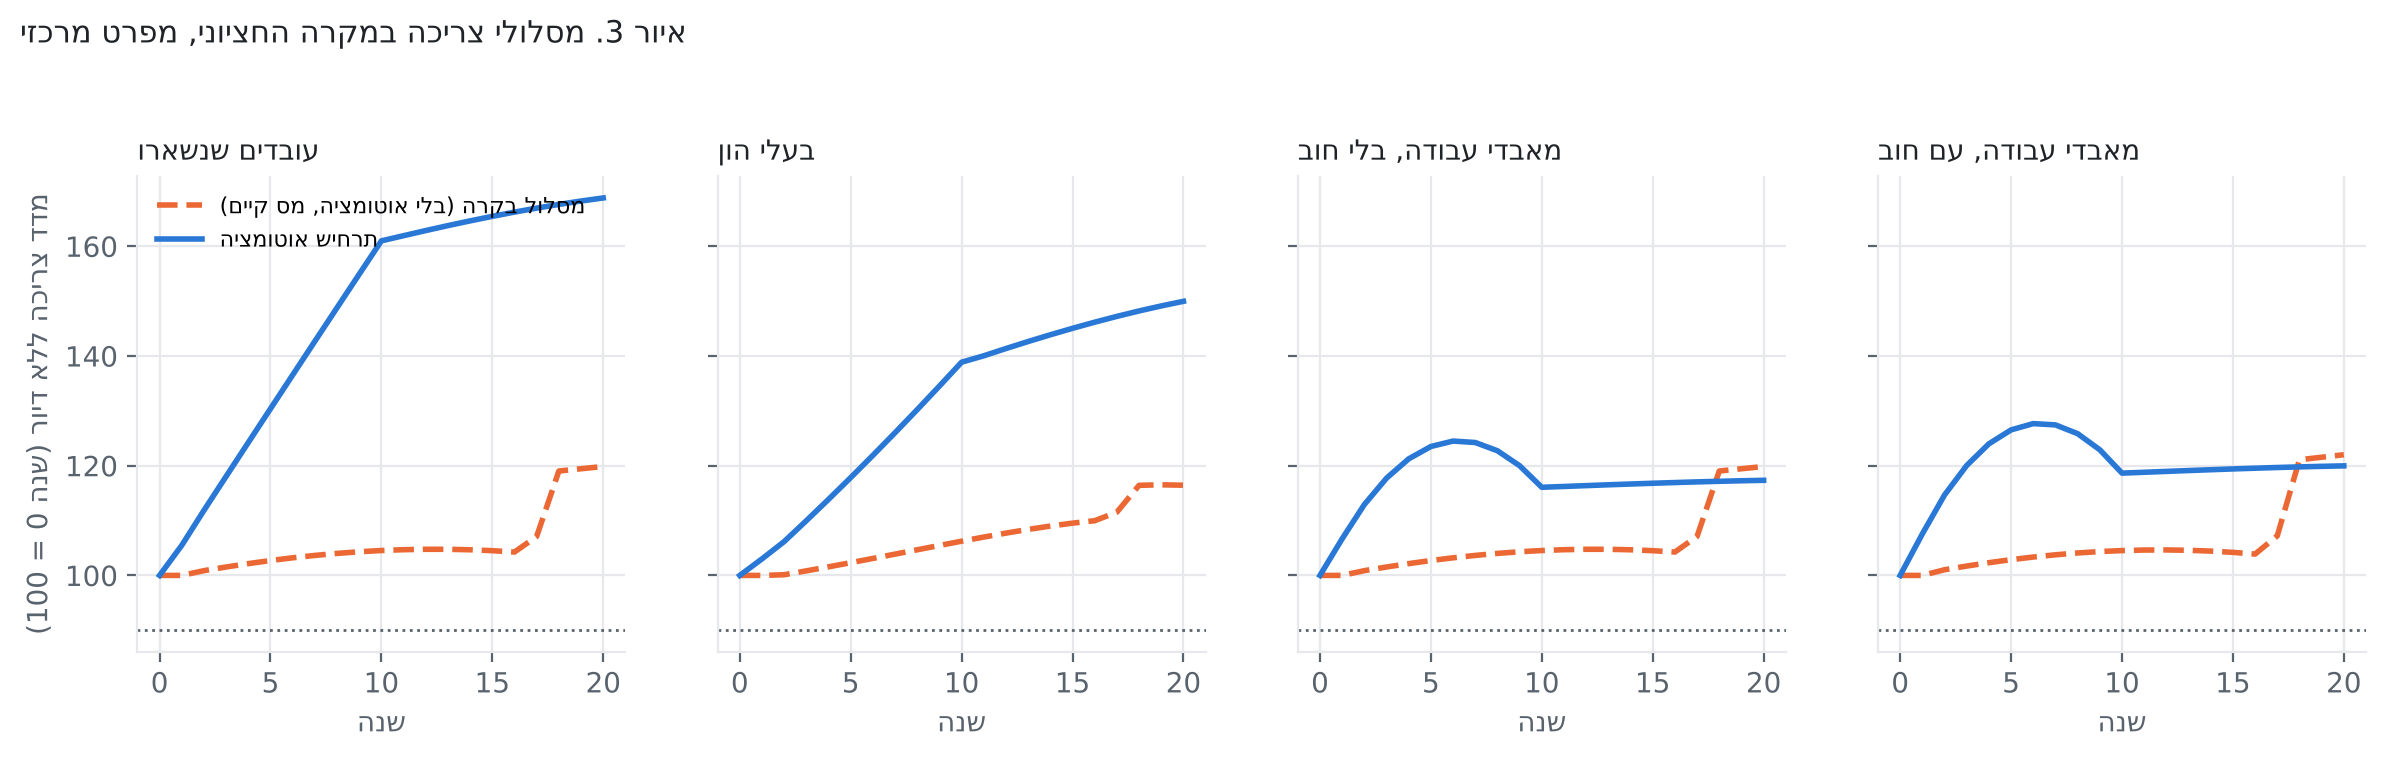
איור 3: מסלולי הצריכה במקרה עם הפער החציוני של מאבדי העבודה בלי חוב, מול מסלול הבקרה.
שתי קבוצות מאבדי העבודה מסיימות מתחת למסלול הבקרה ב-47% מהמקרים, והעובדים שנשארו מעליו ב-80%. מאבדי העבודה נשארים מאחור לעומת המועסקים, אבל בחציון לא לעומת המצב שלהם בלי אוטומציה. בגרסאות קודמות של המודל מאבדי העבודה סיימו מתחת לבקרה ב-58%–93% מהמקרים. רוב הפער ההוא נבע ממשברים תקציביים, שבהם הקצבה הוקצבה עד אפס בזמן שהחוב התפוצץ, ומעיתוי ההחזרים במסלול הבקרה (שלבים 271 ו-276).
עיצוב הקצבה. שיעור ההחלפה ושיעור הקיזוז הם בחירות עיצוב. במפרט המרכזי (מקרים נשמרים; פער חציוני של שתי קבוצות מאבדי העבודה מהבקרה):
| שיעור החלפה \ קיזוז מול הדיבידנדים | 0% | 50% | 100% |
|---|---|---|---|
| 60% | 173; −11% / −10% | 142; −20% / −18% | 71; −36% / −36% |
| 80% | 173; +4% / +3% | 174; −3% / −1% | 122; −21% / −20% |
| 100% | 289; +10% / +7% | 287; +10% / +10% | 277; +3% / +4% |
מקור: נספח א, שלב 276.
- שיעור ההחלפה הוא המנוף העיקרי. קצבה של 60% מההכנסה הקודמת לא שומרת על מאבדי העבודה קרוב לרמתם ברוב המקרים, בלי קשר לקיזוז. "שימור" ברף של 90% אפשרי בה רק דרך חיסכון ודיבידנדים, ולכן הספירה יורדת מעצם ההגדרה.
- הקיזוז חשוב פחות ממה שנראה קודם. בתשואת מניות סבירה (4.5%), ביטולו מוסיף 12 מקרים בלבד. בגרסה קודמת, עם תשואת דיבידנד של 11%–16%, הוא נראה הרכיב הגדול ביותר בפער. ביטול הקיזוז מעלה בעיקר את רמת הצריכה לאורך זמן: מאבדי העבודה שומרים את הדיבידנדים על כל מה שחסכו. מבחני הכנסה ונכסים בתוכניות רווחה מרתיעים חיסכון של משקי בית עניים (Hubbard, Skinner ו-Zeldes, 1995), וכאן הם גם מאטים את ההתקדמות שלהם.
4.6 תוצאה 4: ביקוש והשקעה
במפרט המרכזי ההשקעה היא מה שלא נצרך, ולכן חיסכון הופך תמיד להון והתוצר לא נופל מתחת ליכולת. כדי לבדוק את ההנחה הזו, המודל הורץ גם כשהתוצר מוגבל בביקוש:
- השקעה. החברות מתכננות השקעה לפי פחת, גידול יכולת הייצור וחלק אוטונומי שמגיב ל-q של טובין.
- תוצר. הוא הקטן מבין היכולת לבין הביקוש.
- מחירים. הם מגיבים לפער הביקוש בשני הכיוונים: עודף ביקוש מעלה אותם, ומחסור מוריד.
- תעסוקה. מחסור בביקוש מפטר עובדים (מקדם אוקון 0.5), והמפוטרים מקבלים דמי אבטלה.
| מפרט (432 מקרים) | שימור | משברים תקציביים | ניצול יכולת, חציון | אינפלציה נוספת בשנה, חציון |
|---|---|---|---|---|
| מרכזי, בלי מגבלת ביקוש | 277 (64%) | 10 | 100% | 0 |
| ביקוש, מחירים קבועים | 277 | 10 | 100% | 0 |
| ביקוש סימטרי | 378 (88%) | 0 | 100% | +2.9% |
| ביקוש, שפל השקעות, מחירים קבועים | 250 (58%) | 23 | 95% | 0 |
| ביקוש סימטרי, שפל השקעות | 150 (35%) | 204 | 94% | −2.1% |
מקור לטבלה ולאיור: נספח א, שלבים 273, 274 ו-279.
הביקוש הוא אי-ודאות מסדר ראשון, בשני הכיוונים.
- כשהחברות ממשיכות להשקיע לפי היכולת שהאוטומציה יוצרת, הביקוש עולה על התוצר. כשהמחירים מגיבים, עודף הביקוש הופך לאינפלציה של כ-1.5%–3% בשנה, ששוחקת את החוב הנומינלי ומעלה את השימור.
- כשההשקעה נחלשת ככל שהאבטלה עולה, הביקוש חסר. המחירים יורדים, החוב הנומינלי מכביד יותר, והפיטורים מתפשטים גם לעובדים שנשארו. משברים תקציביים מופיעים בכמחצית מהמקרים, והשימור יורד לשליש.
מה הנתונים אומרים על ההשקעה (שלבים 282 ו-286). בפאנל של 38 מדינות OECD בשנים 1991–2024, כל נקודת אבטלה מלווה בירידה של כ-0.43 נקודות תוצר בשיעור סך ההשקעה (רווח סמך 95%: 0.23–0.64), בהינתן צמיחת התוצר. ביחידות המודל זו קריסה בעוצמה 1.27, עם רווח סמך מ-0.66 ועד מעל 1.5 (תקרת המיפוי): מעט יותר מהשפל המלא שבטבלה. המשתנה כולל השקעה ציבורית ובדיור, ואילו במודל רלוונטית ההשקעה העסקית. בשבע המדינות שיש להן נתון על השקעה פרטית, האומדן הוא 0.21 נקודה (עוצמה 0.61; רווח הסמך 0.00–0.41, כלומר בקושי כולל אפס), ובאותן שבע מדינות סך ההשקעה נותן 0.25 (עוצמה 0.73); רוב ההפרש נובע מהמדגם ולא מהמדד. בשנים שבהן התוצר לא ירד, העוצמה היא 1.04 (שלב 286). לכן 1.27 משמש כאן כתרחיש לחץ, לא כאומדן מרכזי. בישראל, במפרט של שלב 282, מאז 2000 הקשר חלש ולא מובהק (0.12 נקודה, עוצמה 0.35); טעות התקן של אומדן זה נשענת על אשכול יחיד ולכן מוערכת בחסר.
| עוצמת השפל | ביקוש סימטרי: שימור | משברים תקציביים | מחירים קבועים: שימור | משברים תקציביים |
|---|---|---|---|---|
| 0 (בלי שפל) | 378 (88%) | 0 | 277 (64%) | 10 |
| 0.35 (ישראל מאז 2000, שלב 282) | 341 (79%) | 8 | 277 (64%) | 10 |
| 0.66 (גבול תחתון של רווח הסמך, OECD) | 291 (67%) | 27 | 277 (64%) | 10 |
| 1.00 (שפל מלא) | 150 (35%) | 204 | 250 (58%) | 23 |
| 1.27 (אומדן OECD, תרחיש לחץ) | 49 (11%) | 310 | 213 (49%) | 72 |
מקור: נספח א, שלב 282. בעמודת "ביקוש סימטרי" הריבית הנומינלית קבועה ב-3%.
בתגובה שנאמדה, התוצאה תלויה במה שקורה למחירים. כשרמת המחירים נשמרת, השימור יורד מ-64% ל-49%. כשהמחירים יורדים עם פער הביקוש, בכ-3.4% בשנה, והריבית הנומינלית קבועה ב-3%, הריבית הריאלית מגיעה לכ-6.5%, החוב הציבורי מכביד והשימור יורד ל-11%. האומדן הוא קשר סטטיסטי ולא השפעה סיבתית: גם בהינתן התוצר, אבטלה בנתונים עולה בעיקר במיתונים, ואילו באוטומציה הרווחים עולים. לכן הוא קרוב יותר לגבול עליון של השפל מאשר לאומדן מרכזי.
כלל ריבית עם רצפה באפס (שלב 283). "רמת מחירים שנשמרת" מניחה שמישהו מחזיק אותה. לכן נוסף למודל בנק מרכזי. הוא קובע ריבית לפי האינפלציה ופער הביקוש, בהחלקה, ולא יורד מתחת לאפס. הריבית משפיעה על הריבית על החוב הציבורי, שמתומחר מחדש בהדרגה (משך ממוצע של כשבע שנים), ועל ההשקעה: הורדה של נקודה מעלה אותה בכ-6% במרכז (1.5%–15% בספרות).
| עוצמת השפל | ריבית נומינלית קבועה (3%) | כלל ריבית עם רצפה באפס | הריבית מגיעה לאפס |
|---|---|---|---|
| 0 (בלי שפל) | 378 (88%) | 298 (69%) | 0% מהמקרים |
| 0.35 (ישראל מאז 2000, שלב 282) | 341 (79%) | 291 (67%) | 6% |
| 1.00 (שפל מלא) | 150 (35%) | 234 (54%) | 57% |
| 1.27 (אומדן OECD, תרחיש לחץ) | 49 (11%) | 131 (30%) | 85% |
מקור: נספח א, שלב 283.
במפרט הבסיס הריבית הנומינלית קבועה ב-3%, כלומר אינה מגיבה לאינפלציה כלל; זו מדיניות פסיבית ולא היעדר בנק מרכזי. כלל הריבית מצמצם את אי-הוודאות: בין עולמות ההשקעה השימור נע בין 30% ל-69%, במקום בין 11% ל-88%. יש לכך מחיר כשהביקוש עולה על התוצר: האינפלציה כבר לא שוחקת את החוב, והשימור יורד מ-88% ל-69%. בשפל שנאמד הריבית נעצרת באפס ב-85% מהמקרים, והמחירים עדיין יורדים בכ-40% על פני 20 שנה. השימור עולה ל-30%, ולא ל-49% שהיה מתקבל אילו רמת המחירים נשמרה. מה שמכריע הוא עד כמה ההשקעה מגיבה לריבית (השימור נע בין 15% ל-58% ברגישויות 0.15 עד 1.5) וכמה תלולה עקומת פיליפס: במקדם פיליפס של 0.25 במקום 0.5, השימור עם כלל הריבית בתרחיש הלחץ הוא 207 (48%) ולא 131 (30%), ובריבית קבועה 114 (26%) ולא 49 (11%).
ומה עם ישראל? (שלב 284). ניסיון לאמוד מנתונים רבעוניים, 1997–2023, כמה ההשקעה בישראל מגיבה לריבית של בנק ישראל, נכשל. האומדן בסימן הפוך ואינו מובהק: אחרי העלאת ריבית ההשקעה עולה ב-2.1% לנקודה, עם טעות תקן של 1.9. זה כשל מוכר של זיהוי רקורסיבי: הבנק מעלה ריבית כשהוא צופה גאות. מרווח הסמך כולל את הקצה הנמוך בספרות (0.15) אבל לא את הערך המרכזי (0.6), ולכן מכאן כל מפרט מורץ בשני הערכים.
תמיכה פיסקלית בביקוש (שלב 285). הממשלה מוסיפה רכש ציבורי, למשל השקעה ציבורית, כדי למלא את פער הביקוש של השנה הקודמת, עד 5% מהתוצר בשנה. נבדקו שני כללי הפעלה: בכל פער ביקוש, או רק כשהריבית באפס. נבדקו גם שלוש דרכי מימון: חוב, "כלל זהב" שמחריג את התמיכה מתקרת החוב, והיטל נוסף על רווחים. בגרסה הראשונה של הבדיקה ההיטל לתמיכה הוגבל ל-15% מהרווחים בנפרד מהיטל הקצבה, כך ששניהם יחד יכלו להגיע ל-30%. מכיוון שהיטל של 30% לקצבה לבדו כבר מעלה את השימור ל-78% (סעיף 4.3), ההשוואה הזו מערבבת את השפעת התמיכה עם יותר הכנסות ממס. לכן הבדיקה חזרה גם עם תקרה משותפת של 15% לשני ההיטלים, כשלקצבה עדיפות.
| מפרט (תרחיש לחץ, עוצמה 1.27; תמיכה בגובה כל הפער, φ = 1; רגישות השקעה לריבית 0.6 / 0.15) | בכל פער ביקוש | רק כשהריבית באפס |
|---|---|---|
| בלי תמיכה (שלב 283) | 131 / 65 | 131 / 65 |
| תמיכה במימון חוב | 108 / 60 | 122 / 57 |
| תמיכה בכלל זהב (מחוץ לתקרת החוב) | 122 / 88 | 162 / 104 |
| תמיכה במימון היטל, תקרות נפרדות (עד 30% יחד) | 202 / 163 | 198 / 147 |
| תמיכה במימון היטל, תקרה משותפת של 15% | 147 / 102 | 163 / 88 |
מקור: נספח א, שלב 285; שורת התקרה המשותפת ב-data/processed/fiscal_shared_ceiling_v285.json. בכל תא מספר המקרים מתוך 432 שבהם שתי קבוצות מאבדי העבודה שומרות על 90% מהצריכה.
- במימון חוב התמיכה לא עוזרת. השפל אינו פער קצר אלא עודף מתמשך של חיסכון על השקעה. מילוי שלו בהלוואות מוסיף כ-3% תוצר לגירעון בכל שנה, ומתחת לתקרה ההוצאה הזו דוחקת את הקצבה.
- כלל זהב עוזר כשהוא מופעל רק באפס (162 מקרים, 38%), אבל החוב הכולל מגיע בחציון לפי 1.2 מהתוצר (ולפי 1.5 כשהוא מופעל בכל פער). במבחן משולב שדורש גם חוב כולל של עד 90% מהתוצר, הוא עובר ב-51 מקרים בלבד, פחות מ-60 בלי תמיכה.
- מימון מהיטל עוזר גם בתקרה משותפת, אבל פחות. השימור עולה מ-131 ל-147 (34%) בכל פער ול-163 (38%) רק באפס; במבחן המשולב של צריכה וחוב, מ-60 ל-134 ול-119. בתקרות נפרדות השימור מגיע ל-202 (47%), אבל חלק מהיתרון הזה נובע מקיבולת מס נוספת ולא מהתמיכה עצמה.
הכיוון עקבי עם תוצאה 1: הכנסות ממס על רווחים מגנות על מאבדי העבודה, והלוואות אינן תחליף להן. אבל המספרים תלויים בכלל ההיטל, בסדר העדיפויות בין ההיטלים ובעלות ההיטל. השיפור ל-34% מניח היטל חסר עלות. כשבעלי ההון חוסכים יותר וההשקעה מגיבה למס, תמיכה שממומנת מההיטל מורידה את השימור (סעיף 4.3.4).
4.6.1 תגובת ההשקעה בישראל וכללי הפעלה לתמיכה בביקוש
מדגם הלמ״ס וה-OECD כולל 126 רבעונים רצופים, מתחילת 1995 עד אמצע 2026; הרגרסיה בנויה על 118 שינויים של ארבעה רבעונים. המשתנה התלוי הוא השינוי על פני ארבעה רבעונים בהשקעה קבועה ללא מגורים כאחוז מהתוצר. האומדן מסכם את מקדמי האבטלה הנוכחי והמושהה, תוך בקרה על צמיחת התוצר. במדגם המלא, עם בקרה לשינוי בסקר כוח האדם ב-2012, התקבל אומדן של −0.54 נקודת אחוז מהתוצר לכל נקודת אחוז באבטלה, עם רווח סמך משוער של 95% בין −0.87 ל-−0.21. מ-2012 בלבד התקבל −0.18, עם רווח סמך בין −0.84 ל-+0.49. ההפרש בין אומדני התקופות לא היה מובהק (p = 0.45). ההשקעה ללא מגורים כוללת השקעה ממשלתית. הקשר ההיסטורי משמש לבדיקת רגישות לתרחיש אוטומציה, והמודל אינו מזהה ממנו השפעה סיבתית. אף אחד משני האומדנים אינו נבחר כפרמטר מבני (שלב 291).
בתזה מופיעים שלושה עוגנים ישראליים, ממפרטים שונים, והם אינם ניתנים להשוואה ישירה: (א) שלב 282, פאנל שנתי של OECD עם אינטראקציה לישראל מאז 2000, סך ההשקעה: 0.12 נקודה, עוצמה 0.35; (ב) שלב 286, רגרסיה שנתית לישראל בלבד, 2000–2024: 0.26 נקודה, רווח סמך כולל אפס; (ג) שלבים 291–293, נתונים רבעוניים של הלמ"ס, השקעה ללא מגורים: 0.54 במדגם המלא (עוצמה 1.60 לפני התקרה, 1.50 אחריה) ו-0.18 מ-2012 (עוצמה 0.518). הטבלה הבאה משתמשת בעוגנים (ג). בכל עמודות התמיכה, התמיכה מכסה 50% מהפער (φ = 0.5), בתקרה משותפת של 15% לשני ההיטלים.
| הנחת השקעה | ללא תמיכה | בכל פער ביקוש | בגבול הריבית | כלל מותנה |
|---|---|---|---|---|
| השקעה יציבה | 297 | 282 | 297 | 297 |
| אומדן ישראל מ-2012, עוצמה 0.518 | 269 | 279 | 269 | 269 |
| תרחיש הלחץ של OECD, עוצמה 1.27 | 60 | 143 | 134 | 100 |
| העוגן הישראלי במדגם המלא, עוצמה 1.50 | 22 | 66 | 58 | 62 |
בכל תא מספר המקרים מתוך 432 שבהם שתי קבוצות מאבדי העבודה שמרו בכל שנה על לפחות 90% מהצריכה הריאלית ההתחלתית ללא דיור, שיא החוב הציבורי נטו נשאר עד 90% מהתוצר והפער הריאלי המצטבר בקצבה לא גדל באף קבוצה יחסית לאותו מקרה ללא תמיכה. הפער הוא ההפרש בין הזכאות המחושבת בכל הרצה לבין הקצבה ששולמה, במחירי המודל. הטבלה מציגה תקרת היטל משותפת של 15% מהרווחים החיוביים ורגישות השקעה לריבית של 0.60. עוצמת הלחץ ההיסטורי ממופה ל-1.60, ותקרת המודל מורידה אותה ל-1.50.
כל חלופות התמיכה בטבלה הזו מכסות 50% מפער הביקוש של השנה הקודמת (φ = 0.5), עד לתקרת הוצאה של 5% מהתוצר; בטבלת שלב 285 שלמעלה התמיכה מכסה את כל הפער (φ = 1). לכן בעוצמה 1.27, בתמיכה בכל פער ובתקרה משותפת, המבחן המשולב נותן 134 מקרים בתמיכה מלאה ו-143 בתמיכה של חצי הפער: תמיכה מלאה מוסיפה יותר חוב ויותר היטל, וזה מקזז חלק מהתועלת. הכלל המותנה דורש גם ירידה בהשקעה הריאלית בין שתי השנים שהושלמו ומרווח חוב בסוף השנה הקודמת. ב-24 צירופי הנחות הוא שיפר את מספר המקרים שעברו לעומת היעדר תמיכה ב-15 צירופים והשתווה בתשעה. מול תמיכה בכל פער, הוא הוביל בחמישה צירופים, השתווה בשישה ופיגר ב-13. בתרחיש הלחץ של OECD (עוצמה 1.27), הפער בקצבה גדל לעומת היעדר תמיכה ב-195 מקרים תחת תמיכה בכל פער, וב-110 מקרים תחת הכלל המותנה, בקרב מאבדי עבודה ללא חוב (189 ו-110 בקרב בעלי חוב). כלומר, גם הכלל המותנה מגדיל את פער הקצבה בכרבע מהמקרים. בעוגן הישראלי במדגם המלא (עוצמה 1.50) המספרים גבוהים יותר: 252 ו-147 (231 ו-146 בקרב בעלי חוב), כ-58% וכשליש מהמקרים. הספירות מתארות את רשת ההנחות שנבדקה.
מקורות ושחזור. אומדני ההשקעה בישראל, שלב 291, השוואה בין התקופות, שלב 292, כלל התמיכה המותנה, שלב 300.
4.7 כיול חלקי לישראל
המודל אינו מכויל לישראל כולו. שלושה בלוקים נקבעו לפי נתונים ישראליים, וכל אחד נבדק בנפרד.
שנת הבסיס (שלבים 249, 269 ו-281). שנת הבסיס בנויה לפי ישראל, במחירי שוק, לפי ממוצעי 2021–2024:
- הכנסה מעבודה: 50% מהתוצר.
- מע"מ ומסים אחרים על ייצור: 11.3%, נגבים מהצריכה.
- רווחים: 38.8%. מס החברות הוא 3.9% מהתוצר: 23% על 43% מהרווחים.
- מס הכנסה ודמי ביטוח לאומי: 11.9%.
- חוב: 64.7%, בריבית נומינלית של 1%.
ישראל רשמה גירעונות ראשוניים ב-2021–2024, ולכן המקרה המרכזי לישראל פותח בגירעון ראשוני של 2% מהתוצר.
| מאזן פתיחה | שיעור צריכה 0.90 | 0.76 (סקר) | לפי עליית הפריון: 25% / 50% / 100% |
|---|---|---|---|
| גירעון ראשוני של 2% (מרכזי) | 62 (57%) | 95 (88%) | 0 / 45 / 40 |
| מאוזן | 91 (84%) | 99 | 37 / 45 / 40 |
| עודף ראשוני של 1% | 98 (91%) | 100 | 45 / 45 / 43 |
בשתי העמודות הראשונות המספרים הם מתוך 108 מקרים שונים. בעמודה האחרונה, בשיעור צריכה 0.90, המספרים הם מתוך 48 צירופים לכל ערך של עליית הפריון, כולל צירופים שחוזרים על עצמם, ולכן סכומם אינו שווה לעמודה הראשונה. מקור: נספח א, שלב 281.
- מאזן הפתיחה הוא הגורם המכריע. מגירעון של 2%, גם עם היטל הרווחים, עלייה של 25% בפריון לא שומרת על אף מקרה: החוב מגיע לתקרה וההיטל לא מספיק.
- בעלייה של 100% נשמרים מעט פחות מקרים מאשר ב-50%. זה ערוץ הדיור: עלייה גדולה מורידה את המחירים יותר, מול שכר דירה ומשכנתא נומינליים (שלב 269).
דיור (שלב 205; כללים מקוריים). לפי סקר הוצאות משק הבית 2024, 62.5% ממשקי הבית גרים בדירה בבעלותם ו-32.7% בשכירות; בעשירון התחתון 56.5% שוכרים. שכר הדירה הוא כ-17% מההכנסה נטו בממוצע ו-45% בעשירון התחתון. לפי נתוני הפיקוח על הבנקים, ההחזר על משכנתא הוא כ-29% מההכנסה.
משקי הבית (שלבים 231–233). בסקר הוצאות משק הבית 2021, ההוצאה שאינה על דיור היא 73% מההכנסה שנשארת אחרי הדיור אצל בעלי דירות ו-84% אצל שוכרים (76% בשקלול), לעומת 90% במודל. הרכב הדיור של העובדים במקצועות החשופים אינו מתפרסם, וכדי לשייך אותם לעשירונים צריך נתוני מיקרו מחדר המחקר של הלמ"ס.
4.8 תוצאה 5: הנתונים
גלגול למחירים בענפי אירופה (שלב 280). החלק הזה אומד פרמטר שהמודל משתמש בו. בגרסת המודל, המחיר יורד בשיעור π מחיסכון העלות של העבודה, ולכן אמדתי את הגמישות של מחיר הערך המוסף של ענף לעלות העבודה ליחידה שלו, משוקללת בחלק העבודה. האמידה כוללת אפקטים קבועים למדינה-שנה, שמנטרלים את האינפלציה הכוללת, ולענף. הנתונים הם 50 ענפים ב-15 מדינות, 2000–2023: פאנל של 17,686 שורות.
| מפרט | גלגול (γ) | רווח סמך 95% (קיבוץ לפי מדינה) | p, wild bootstrap (אינו מבחן לגלגול אפסי, ראו להלן) |
|---|---|---|---|
| שינויים שנתיים | 0.63 | 0.50 עד 0.76 | 0.0002 |
| שינויים של חמש שנים | 1.03 | 0.83 עד 1.22 | 0.0002 |
| חמש שנים, תעשייה | 1.57 | 1.25 עד 1.90 | |
| חמש שנים, שירותים ואחרים | 0.78 | 0.61 עד 0.96 |
מקור: נספח א, שלב 280.
הערך המוסף הריאלי מופיע גם במחיר וגם בעלות ליחידה, ולכן טעות מדידה בו מטה את האומדן כלפי מעלה. זו כנראה הסיבה שבתעשייה הוא גבוה מ-1. ניסיתי להשתמש בשינוי הקודם כמשתנה עזר, אבל הוא חלש מכדי להכריע. טעות כזו יכולה לייצר אומדן חיובי גם כשהגלגול האמיתי אפסי, ולכן ערכי p נמוכים ב-bootstrap אינם מבחן לגלגול אפסי. המסקנה הזהירה: האומדנים הנקודתיים הם כ-0.6 בתוך שנה וכ-1 בתוך חמש שנים, אבל הם אינם שוללים גלגול נמוך בהרבה ואינם אומדן מדויק של π. לכן המודל בודק את כל הטווח 0–1. אומדן חזק יותר ידרוש מחירי תפוקה ותשומות עבודה ממקורות נפרדים (למשל EU KLEMS).
אימוץ AI ותעסוקה באירופה (שלבים 192, 251 ו-270). מקדם האינטראקציה בין שינוי באימוץ AI לבין החשיפה של המקצוע הוא −0.545 (848 תצפיות, 13 מדינות; p = 0.39 ב-wild bootstrap לפי מדינה). בשקלול לפי מספר המועסקים הוא מובהק (−1.21, p = 0.015). אבל הוא לא שורד מגמות חשיפה לפי מדינה (p = 0.32). במפרטים אחרים התמונה מעורבת: בלי שקלול ועם מגמות חשיפה לפי מדינה המקדם גדל ל-−1.83 (p = 0.077 ב-wild bootstrap), ובשקלול עם מגמות חשיפה לפי שנה הוא −1.12 (p = 0.012), ואי אפשר להבחין בינו לבין קשר שהופיע שנה לפני עליית האימוץ. גם המבחן הזה חלש. הנתונים לא מרגיעים וגם לא מבהילים; הם לא אינפורמטיביים. בגלל זה תרחיש 20% האבטלה נשאר הנחה.
ישראל (שלבים 201, 204 ו-251). פקידים, הקבוצה החשופה ביותר, היו מיוצגים יתר באבטלה עוד לפני כלי ה-AI הגנרטיביים (סיכון יחסי של 1.36 ב-2017 ו-1.42 ב-2024). השינוי הבולט הוא אצל בעלי משלח יד אקדמי, שכוללים את מפתחי התוכנה: הסיכון היחסי שלהם עלה מ-0.57 ב-2017 ל-0.83 ב-2024, ובעקביות מאז 2021. בסדרה שנאספה חסרות השנים 2019–2020, השנים 2023–2024 כוללות את המלחמה, והבדיקה תיאורית. מרכז טאוב מצא שכ-23% מהעובדים בישראל במקצועות שבהם AI עלול להחליף משימות (Debowy ועמיתיו, 2024).
4.9 מגבלות ואיומים לתקפות
- הכלל התקציבי וההשקעה. התוצאות רגישות למה שהממשלה עושה כשהתקציב נגמר (49%–78%) ולהתנהגות ההשקעה (בריבית קבועה: 35%–88% בעוצמות שפל 0 עד 1, ו-11% בעוצמה 1.27; עם כלל ריבית, 30%–69%). היטל הרווחים, פרמיית הסיכון, תקרת החוב, כלל ההשקעה, כלל הריבית ומקדמי פיליפס ואוקון הם הנחות, לא אומדנים. רגישות ההשקעה לריבית לקוחה מהספרות; הניסיון לאמוד אותה מנתוני ישראל לא הכריע (שלב 284).
- עלות ההיטל. במודל ההיטל על רווחים כמעט חסר עלות, בגלל ארבע הנחות: השכר הנומינלי קבוע, כך שכל התשואה על ההון עוברת לרווחים; בסיס המס אינו מגיב לשיעור המס או להיטל; הנטייה לצרוך אחידה (0.9), גם אצל בעלי ההון, ולכן העברה מבעלי ההון למאבדי העבודה כמעט אינה משנה את הביקוש; וה-q של טובין מחושב לפני ההיטל, כך שההיטל אינו מקטין את ההשקעה. שלבים 301–304 בדקו את ארבען (סעיפים 4.3.1–4.3.4). שחיקת בסיס המס מקטינה את תרומת ההיטל (מ-63 ל-46 מקרים בגמישות 0.5), והיא מתאפסת בגמישות של כ-2.4, הרבה מעל האומדנים. תמיכה בביקוש שממומנת מההיטל מפסיקה לעזור בעיקר כשבעלי ההון חוסכים יותר וההשקעה מגיבה למס. עקומת השכר נראית כמחזקת את ההיטל, אבל זו העברה מהמועסקים לבעלי ההון. חלוקת הרווח עם השכר, יחד עם העלויות של שלב 301, מקטינה את יתרון ההיטל ל-10–14 מקרים בגרסת הביקוש. בגרסת הביקוש, עם עלויות משולבות, ההיטל מלווה ביותר משברים תקציביים מאשר מצב בלי היטל, ולכן הוא החלפה בין שימור למשברים ולא יתרון נקי. כל הערוצים מודלו בצורה פשוטה, והגמישויות הן הנחות.
- קלטים היפותטיים. עליית הפריון וההתנהגות של משקי הבית אינן מכוילות. הגלגול נאמד ביחס למחירים יחסיים בלבד, ובהטיה אפשרית. הספירות אינן הסתברויות; ספי הפריון הם התוצאה העיקרית.
- אבטלה מוטלת. התרחיש של 20% הוא הנחה, ותעסוקת מאבדי העבודה קבועה בקוד.
- ערוצים נומינליים. בלי אינפלציה, שכר הדירה והמשכנתא נומינליים, ובמודל הבסיסי השכר הנומינלי קבוע (שלב 302 מוסיף עקומת שכר וחלוקת רווח, אבל לא אינפלציית שכר). ערוץ הדיור תלוי בכך.
- מחיר המניה נקבע לפי ערך נוכחי בשיעור היוון קבוע, בלי סיכון משתנה.
- רשת אחת. כל המקרים חולקים את אותן הנחות מחירים, מס והתנהגות. הקצבה היא כלל אחד עם שיעורי החלפה וקיזוז משתנים, לא מערכת רווחה מלאה.
- נתונים. אימוץ ה-AI נמדד לפי מדינה ולא לפי מקצוע, עם שני מעברים שנתיים בלבד. בדיקת ישראל תיאורית, בשבע קבוצות מקצוע, ושנות 2023–2024 כוללות מלחמה.
4.10 דיון: משמעות למדיניות
- השאלה היא כמה האוטומציה מגדילה את התוצר, וכמה מס הרווחים יכול לעלות. ספי הפריון נותנים את היחס בין השניים. אוטומציה שמקטינה את התוצר ברבע דורשת היטל רווחים של כ-30%. אוטומציה שמשאירה אותו בערך כמו שהוא דורשת פחות מ-10%.
- לקבוע מראש מה קורה כשהתקציב נגמר. כלל שחותך רק את הקצבאות מוביל למשברים תקציביים שבהם מאבדי העבודה מאבדים הכול. כלל שמעלה את מס הרווחים מונע את רובם (10 משברים במקום 110), אף שהקצבה עדיין מוקצבת ב-129 מקרים.
- להרחיב את החלק של הרווחים שבהישג יד המס. זה המנוף המוסדי החזק ביותר. הספרות על מיסוי אוטומציה מגיעה למסקנה דומה מכיוון אחר: רוב התועלת מגיעה מרפורמה במס ההכנסה (Thuemmel, 2023), ומס ייעודי על רובוטים צריך להיות צנוע (Costinot ו-Werning, 2023).
- לשמור על ההשקעה ועל רמת המחירים בזמן המעבר. בסימולציה, שפל השקעות בזמן שהאבטלה עולה מקטין את מספר המקרים ברשת שבהם רצפת הצריכה נשמרת. כלל ריבית מעלה את השימור בתרחיש הלחץ מ-11% (ריבית קבועה של 3%) ל-30%, אבל הריבית נעצרת באפס ב-85% מהמקרים. כשההיטל חסר עלות, מימון מהיטל רווחים שיפר את שימור הצריכה (ל-34% בתקרה משותפת) ומימון בחוב הפחית אותו. אבל כשבעלי ההון חוסכים יותר וההשקעה מגיבה למס, תמיכה שממומנת מההיטל כבר לא עוזרת (סעיף 4.3.4). לכן היא כלי לתרחיש לחץ, לא כלל קבוע. במבחן הכולל גם חוב ופער קצבה, תזמון התמיכה משנה את דירוג החלופות (סעיף 4.6.1).
- שיעור ההחלפה חשוב יותר מהקיזוז. ובתנאים של דפלציה, הצמדה לסל שכולל דיור. כשחלק מתוספת הפריון עובר לשכר, הצמדה של מחצית לשכר נטו, עם רצפה שמונעת מהקצבה לרדת כשהשכר יורד, סוגרת את הפער של מאבדי העבודה בעלות של כ-5.6% מהתוצר במקום 3.9%. בלי רצפה, הצמדה מורידה את הקצבה כשהשכר יורד עם האבטלה. היא דורשת מקור מימון שגדל עם הרווח (שלבים 303–304).
- מוקדם למדוד. הנתונים עדיין לא מראים השפעה של AI על תעסוקה.
דיון מורחב נמצא במבוא ובדיון ובסקירת הספרות.
הפרק כתוב בעברית. טיוטה 3.2 (PDF) · קובץ המקור