75 / 202
Сохранение потребления зависит от условий
В завершённых траекториях потерявшие работу сохранили 90% потребления лишь в 75. Доступность доходов для налогообложения важнее, чем доля переноса на цены.
К главе с результатами ←Диссертация в работе · Черновик, ноябрь 2026
Если значительная часть работников потеряет работу, сохранят ли их покупательную способность более низкие цены и пособия, финансируемые из налогов? И при каких условиях?
Некалиброванная учётная модель и описательная эмпирическая проверка. Это условия и механизмы, а не прогноз.
75 / 202
В завершённых траекториях потерявшие работу сохранили 90% потребления лишь в 75. Доступность доходов для налогообложения важнее, чем доля переноса на цены.
К главе с результатами ←42 / 42
Во всех скорректированных сравнениях потерявшие работу оказались ниже экономики без автоматизации. Пособие как доля выпуска сокращает разрыв только при наличии бюджетного запаса.
К главе с результатами ←2 / 18
Номинальная арендная плата и ипотечные платежи не снижаются вместе с ценами. Привязка пособия к жилью помогает, но на пике безработицы бюджет иссякает.
К полной статье ←Пока нет значимых свидетельств ущерба занятости в профессиях, подверженных влиянию AI.
Европа · 13 стран, 848 наблюдений
β = −0.55, p = 0.32
Отрицательная и незначимая связь между внедрением AI и занятостью в подверженных профессиях, устойчивая в 54 проверках.
Израиль · Выборочное обследование рабочей силы 2017–2024
16% → 27%
Доля специалистов с академической профессией среди безработных. Избыточная представленность клерков не выросла после 2023 года.
Симуляторы позволяют менять долю переноса на цены, налог и владение капиталом и видеть, что происходит с каждой группой домохозяйств.
חיפוש בין שלבי המחקר, המודלים והמתודולוגיות. כל תוצאה מקשרת למיקום המקורי שלה ולמקורות הנלווים.
לא נמצאו מחקרים מתאימים. נסו מונח אחר או הסירו את הסינון.
Исторический ориентир Банка Израиля: не менее 500 ₪, не уплаченных более 30 дней в первый год ипотеки. Это не частота дефолта с просрочкой 90 дней, не вероятность взыскания на залог и не доля потерь.
Исторические анкеры загружаются, когда показывается эта секция.
| Характеристики заёмщика при выдаче ипотеки | Событие в первый год | Ставка, применяемая к выбранному количеству займов | Разница по сравнению с отсутствием дополнительного кредита, процентные точки | Отношение частот |
|---|
Септември 2017–Март 2019 кохорты по источнику 5. Графический отметка дает разный и более широкий период; двусмысленность документирована. Не прогноз 2025 или автоматизация. Нет данных о размере исходной выборки, доверительном интервале или причинном эффекте долга.
Анкор ранних зарядов не вводится как обращение взыскания на заложенное жильё или утрачивается в шаг 78 балансов. Местные инструменты могут рассчитать убытки из полных кохортов и LGD из реальных потоков восстановления, когда становятся доступны соответствующие данные.
Данные, метод калибровки и недостающие параметры · Исходная запись · Требования к данным для PD и LGD
Частичное сочетание референтного кредита на декабрь 2025 года Банк Израиля LTV, PTI и лихвые ставки. Синтетический профиль, не калибрация распределений в домашних условиях, вероятность дефолта или убыток даны дефолтом.
Данные анкеры загружаются, когда показывается эта секция.
ПТИ рассчитывается только на референтный доход 48 с использованием приблизительной годовой суммы. Нет среднего израильского дома или прогнозной валидации. Срок и срок аренды остаются предположениями. Шотки процентов не изменят фиксированные контрактные ставки.
| Группа | реальное потребление | Разница потребления по сравнению с старым профилем | Различия потребления по сравнению с отсутствием перехода автоматизации | реальное богатство | Номинальный остаток ипотечного долга | Реализация актива |
|---|
Нормированные единицы на человека, не ₪. Профили начинают с разными активами и долгами; отличия от прежнего профиля не являются причинными эффектами. Безработица 20% и правила дефолта остаются экспериментальными допущениями.
Калибровка, допущения и оставшиеся пробелы · Реестр источников · Результаты моделирования
Шаг 77: Постоянное неплатеж может вызвать обращение взыскания на заложенное жильё, долг списание долгов и убытки кредитора. Дом переходит к кредитору; заемщик становится арендатором в следующем году. Исследовательские предположения, а не правовые процедуры или прогнозы.
Модель данных загрузки, когда показывается эта секция.
Потребление и богатство: реальные единицы на человека в каждом совокупности. Долги: номинальные на человека. Кумулятивные потери и обращение взыскания на заложенное жильё затрат: суммы номиналов. Кредитор не рассчитывает и не исчезает вероятности дефолта; остаточные претензии сохраняются на лицевой стоимости.
| Группа | потребление без учёта жилья | Различия потребления по сравнению с отсутствием перехода автоматизации | Общее богатство | Разница в богатстве относительно варианта без списания долгов | Потребительский долг | Ипотека | задолженность по аренде | Остаточный долг после обращение взыскания на заложенное жильё | Жилищный статус на конец года |
|---|
В обращение взыскания на заложенное жильё домик передается кредитору; аренда начинается в следующем году. Немедленная потеря списание долга отличается от различий в конечном богатстве. Цены на дома экзогенны; нет отдельных банков или нового кредита.
Механизм дефолта на этапе 77 сопоставляет требования по номиналу со списанием долгов и обращением взыскания на залог.
Шаг 76: выплаты жилья достигают землевладельцев и кредиторов, меняя потребление, сбережения и инвестиции. Отзывы о капитале также могут изменить выручку и занятость. Цены на дома экзогенны; сценарии не калибрируются.
Модель загружается при открытии этого раздела.
Потребление, доход и богатство: нормализованные реальные единицы. Деньги и долги: номинальные единицы. Потребление начинается на 100 отдельно с альтернативы жилья. Владельцами капитала являются землевладельцы / ландшафты, без отдельных банков; претензии о реарсе сохраняются по отношению к стоимости.
| Группа | потребление без учёта жилья | Индекс потребления | реальное потребление разница в сравнении с автоматизацией | Доход после трансфертов, связанных с жильём | Денежные средства | Доля производственного капитала | Остаток ипотечного долга | задолженность по аренде | Проценты, капитализированные за год | Богатство с учётом жилья |
|---|
Варианты жилья различаются исходными ресурсами, поэтому сравнение собственности и аренды не является причинным. Проценты и основная сумма долга разделены; переоценка жилья не считается доходом. Жильё не добавляется повторно к выпуску производственного сектора.
Модель, идентификация баланса и ограничения · Симуляция данных
Интегрированная модель шага 76 включает в себя жилье и экономические потоки. Этот предыдущий инструмент сохраняется только для исторического сравнения.
Степень 75 стресс-тест: одинаковый доход при различных жилищных сборах. Предполагаемое, а не прогнозное Частный анализ: оплаты жилья не меняют источник-модель экономии, выпуска или социальные выплаты.
Загрузка данных жилья, когда показывается эта секция.
Доход и остаток после расходов на жильё выражены в нормированных реальных единицах. Платежи за жильё, основная сумма долга и просрочка — в номинальных. Каждый вариант начинается с индекса 100, но исходное богатство вариантов собственности различается.
| Группа | Реальный доход | Платёж за жильё | Реальный доход после расходов на жильё | Индекс остаточного дохода | Реальная разница в сравнении с автоматизацией | Основная сумма ипотеки | Просроченные проценты | Реальная стоимость жилья за вычетом долга | Дефицит платежа относительно дохода |
|---|
Группы могут сберегать, торговать акциями и погашать основную сумму долга. Выберите правила потребления и цен активов; сравните доход, потребление и богатство. Пособия финансируются из оставшихся средств. Продажи, финансирование компаний и ликвидные деньги учитываются явно.
Индикаторы потребления используют первоначальное потребление каждого кохорта. Широкая собственность меняет первоначальное распределение капитала; это не свободный перевод во время перехода.
| Группа | Реальное потребление на человека | Индекс потребления | Реальный доход на человека | Индекс доходов | остаток ликвидных средств | Доля производственного капитала | Остаток личного долга | реальное богатство | Изменение богатства относительно базового сценария | Разница богатства в сравнении с контролем, 20 год | Недостаток относительно желаемого потребления |
|---|
Сбережения, цены активов и инвестиции заданы допущениями. Инвестиции поглощают остаточный выпуск, но в этой версии не влияют обратно на производительность и занятость. Нет оптимизации домохозяйств, оценки доходности, кредитных потерь или прогноза по децилям. Нереализуемые траектории финансирования и капитала прерываются.
Предположения, идентификации и тест чувствительности · Все 16 экспериментов и контрольных маршрутов
Четыре фиксированных кохорта разделяют выручку и государственные бюджеты. Перемещенные кохорты сначала работают, затем постепенно теряют работу; владельцы капитала также остаются занятыми. Сравнить две первоначальные распределения собственности и два правила финансирования социальная выплата.
| Группа | Вес группы в населении | Занятость в группе | Доля производственного капитала | Реальный доход после обязательных платежей | Покупательная способность относительно базового сценария | Реальное богатство в базовом сценарии | Текущее реальное богатство | Изменение богатства | Новые неуплаченные проценты |
|---|
Богатство здесь — бухгалтерская оценка: постоянная реальная стоимость производственного капитала, кредиты по номиналу без кредитных потерь и финансирование государства владельцами капитала. Нет добровольных сбережений, инвестиций, рынка жилья или индивидуальных вероятностей занятости. Верхний дециль фактически не определяется.
Предположения, бухгалтерские идентификации и выводы · Все траектории групп
Повторные зарплаты, цены, прибыль, налоги и социальные выплаты. Сравнить защиту, финансируемую с задолженностью, с остаточным бюджетом социальные выплаты. Нормализованная первоначальная производительность 100 и рабочая сила 1 под стилизованным полным занятием, а не израильские/глобальные данные. социальные выплаты целевой модели безработных, а не всех.
| Год | безработица % | Реальный выпуск | Цены | прибыль | Налоги, уплаченные денежными средствами | Требуемая выплата на человека | Выплаченная сумма на человека | покупательная способность % | Чистый долг к выпуску, % |
|---|
производительность, налоговые ставки и сборы являются предположениями сценария. Нет эмпирической калибрации, инвестиционного ответа, баланса спроса и цены или оценки благосостояния населения. Личный долг – это фиксированная номинальная оплата, а не симулятивный акционер. Другие государственные расходы остаются реальными; существующие налоги не все повторно используются за социальные выплаты.
Формулы, допущения и ограничения · Полные результаты и сеть 270 предположительных комбинаций
Регулировать предположения для проверки выпуска, цен, реальных социальные выплаты и задолженности. Это нормализованная иллюстрация, а не калибрированный Израиль или глобальная оценка.
Иллюстрация: A₀=K=N=P₀=1, α=0.35, прибыль Π=αY; реальная социальная выплата τΠ/P; долговая нагрузка D/P; реальный доход от капитала остальных домохозяйств (1−s)(1−τ)Π/P, где s — доля капитала у группы концентрированных собственников. База индексов — u=0. Это не эмпирические оценки прибыли, налогов или благосостояния.
Сохраните сценарии в этом браузере, сравните результаты, экспортируйте данные исследований и подготовите ИИ методологических отзывов. Сбережение локально для этого устройства; поставщики не называются автоматически.
| сценарий | безработица | Выпуск | Цены | Реальная социальная выплата | реальный долг | Действие |
|---|
Сравнивать результаты с безработицей на 5 процентных пунктов выше или ниже выбранной ставки, удерживая другие предположения фиксированными.
| Ставка безработицы | Выпуск | Цены (100=базовый уровень) | Реальная социальная выплата | реальный долг |
|---|
Подготовить ИИ-ревизионный проб с уравнениями, предположениями и активным сценарием, спрашивая о причинной идентификации, единицах, калибрации и фальсификации. ИИ ответов не является научным доказательством.
Сравнение дома до и после автоматизации. Настройка трудового дохода, социальные выплаты, капитального дохода, налогов, обслуживание долга и изменений цен. Ежемесячные суммы ₪ являются только иллюстративными.
Цены до изменения = 100; после = 100 × (1 + изменение цен/100). Покупательная способность = (зарплата + пособие + доход от капитала − налоги − обслуживание долга) / относительные цены. Выплата для сохранения покупательной способности не учитывает бюджетные ограничения, поведение и изменение корзины. Долг здесь — номинальный месячный платёж, не основная сумма. Это не прогноз, рекомендация политики или эмпирическая оценка.
Годовая макрофискальная модель финансирования всеобщих выплат или пособий по безработице. Иллюстративные суммы выражены в млрд ₪, кроме численности людей и ежемесячных выплат. Добавленная стоимость, связанная с автоматизацией, может образовывать отдельную налоговую базу без двойного налогообложения.
Корпоративный налог = налогооблагаемая прибыль × эффективная ставка; капитальный налог = отдельная база × ставка; автоматизация ливия = дополнительная неверлаппирующая база × ставка. Стоимость = квалифицированные лица × социальная выплата × 12. Первичный дефицит включает потерянные налоги на труд и управление. Изменение задолженности включает в себя программический дефицит и существующие долговое проценты, принимая за собой остальные до-зависимые бюджетные балансы. Нет причинного прогноза или поведенческой модели капитального полета, базовой эрозии, инвестиций или избежания.
Финансирование социальных выплат за счёт налогов на прибыль компаний, доход от капитала и автоматизацию. Можно менять темпы замещения труда, налоговые базы и их реакцию, выплаты, долг и ставку. Суммы указаны в млрд ₪, если не оговорено иное.
| Год | безработица % | Налог на прибыль организаций | Налог на доход от капитала | Налог на автоматизацию | Стоимость социальных выплат | Первичный баланс | долг к выпуску % |
|---|
Налоговая чувствительность использует референтные ставки 25% корпоративного, 20% капитала и 10% автоматизации. Затерянные налоги труда = 10 млрд ₪ × безработица; администрация = 4 млрд ₪ в год. Смотреть DYNAMIC_FISCAL_V28.md
Прозрачное поиск корпоративных, капитальных и автоматизированных налоговых ставок соответствует цели терминала долг к выпуску. Использует предположения, введенные в динамическом модели выше (версия 28).
Достижение цели в конце периода не гарантирует её соблюдения в каждом году. Модель не учитывает эндогенную производительность, перемещение капитала, международную конкуренцию и государственные расходы вне программы. Сравните дополнительные сценарии чувствительности.
Стресс-тест налоговой смеси динамичной модели в шести сценариях: базовый сценарий, слабый рост, выток капитала, эрозия прибыли, повышение безработицы и сочетание шока.
| сценарий | Отношение долга к выпуску в конце периода | Максимальное отношение долга к выпуску | Безработица в конце периода | Цель достигнута в конце периода | Цель достигнута в каждом году |
|---|
Для стресс-тестирования версии 29 налоговой смеси, введите ее три выбранных налоговых ставок в модель 28, а затем выполните стресс-тесты.
Найдите корпоративный, капитальный и автоматический налоговое сочетание, которое соответствует цели долг к выпуску Во всех выбранных стресс-сценарияхИ Используйте предположения, определенные в динамическом модели выше.
Сценарии для проверки:
| сценарий | Отношение долга к выпуску в конце периода | Максимальное отношение долга к выпуску | Цель достигнута |
|---|
Вычисление работает в этом браузере без внешних призов API. Налоговые ответы, вероятность шока и эндогенное поведение не калибрируются эмпирически.
Репозиторий содержит панель ОЭСР из 38 стран и 943 наблюдений, 2000–2024, данные и анализы Израиля через шаг 61. В настоящее время не проводится никакое новое восстановление.
Исследование прекратилось на шаге 62. Симуляторы зависят от предположений. Результаты исследования являются описательными, не причинными оценками или утвержденной калибрацией финансирования социальная выплата.
Панель ОЭСР — CSV · Источники и охват данных · Израильский панель — CSV
Результаты панели 54 · Результаты с макроконтролями 58 · Налоговые проверки 59 · Отбор событий 61
Номерированные секции документируют предыдущие версии и их ограничения при создании. Настоящий статус относится к существующим файлам; причинная калибрация не одобряется даже для последней панели.
Эксперименты с сервером требуют аналитика или администратора, чтобы зарегистрироваться и сохранить версию модели. ИИ отзывов требуют ключей сервера API и могут вносить налоги. Двигатель не калибрирует параметры для наблюдеемых данных.
| Номер | Название | Версия | Даты |
|---|
Перед эмпирической оценкой определяют источник, период, единицы и идентификационную стратегию. Не назначайте теоретическую модель как калибрированную.
Ввоз Всемирного банка АПИ безработица, инфляция, рост доходов и занятость производительность (реальный доход на рабочего человека) для пяти стран, 2010–2024. Фетч по спросу; никаких данных образца не представлены в качестве наблюдений.
производительность роста – это ежегодный переход реального выпуска на одного работника (Всемирный банк SL.GDP.PCAP.EM.KD). Первого года наблюдений роста нет. Без проверенной серии автоматизации эти данные не могут непосредственно калибрировать диссертацию. Доступ аналитиков и доступность внешних API требуются.
Смешайте документированную автоматизацию CSV с данными Всемирного банка по стране и году. Нет автоматической загрузки IFR/OECD; иллюстративные записи не выдаются за реальные наблюдения.
Базовый файл CSV: country,year,unemployment,inflation,productivity (может быть выведен выше) Автоматизация файла CSV: country,year,automationИ Требуются коды стран ISO3 и индекс автоматизации, нормализованный до 0–100. Нормализовать и документировать до импорта.
Браузер только сливается. Неисполненные ряды не заполняются искусственно; экспорт включает только полные матчи. Экспорт не устанавливает причинности или права на перераспределение ограниченных данных.
Загрузить национальный год CSV. Оцените описательную регрессию инфляции или панели фиксированных эффектов страны/годы с использованием автоматизации, безработицы и производительность роста. Первичный ассоциационный тест, а не причинная оценка или калибрация структурной диссертации.
Обязательные заголовки: country,year,unemployment,automation,productivity,inflationИ Проценты используют процентные точки; индекс автоматизации 0–100. Требуется от 15 до 1000 наблюдений без дублирования годов. Проверьте определения, единицы, лицензии и источники перед загрузкой.
Для сохранения на сервере нужен вход с ролью Analyst или Admin. Результаты не сверены с OECD или Всемирным банком; автоматической загрузки данных здесь нет.
Каждый шаг построения модели и проверок: что проверялось, что получилось и каковы ограничения. Для полной картины начните здесь: Страница диссертации. Шаги, не приведённые здесь, задокументированы в материалах Приложения А.
При израильских значениях (23%, около 3,9% выпуска) налоговые поступления ниже нижнего угла сетки. Траектории завершаются, только когда производительность удваивается (44 из 144); во всех остальных правительство не может профинансировать существующие обязательства наличными.
Структура владения жильём, нагрузка аренды и ипотеки по данным Израиля. Для среднего домохозяйства доля сохранения при полной передаче остаётся 26,4%, как в некалиброванной сетке. Для нижнего дециля она падает до 15,3%, а индексация пособия к расходам на жильё поднимает её до 34,0%. Даже когда аренда снижается вместе с ценами, ущерб для арендаторов уменьшается, но не исчезает. Когда аренда растёт вместе с пособиями, он усиливается.
Избыточная представленность клерков среди безработных не выросла после появления генеративных инструментов AI (относительный риск 1,34). Доля специалистов с академической профессией среди безработных выросла до 27% в 2024 году.
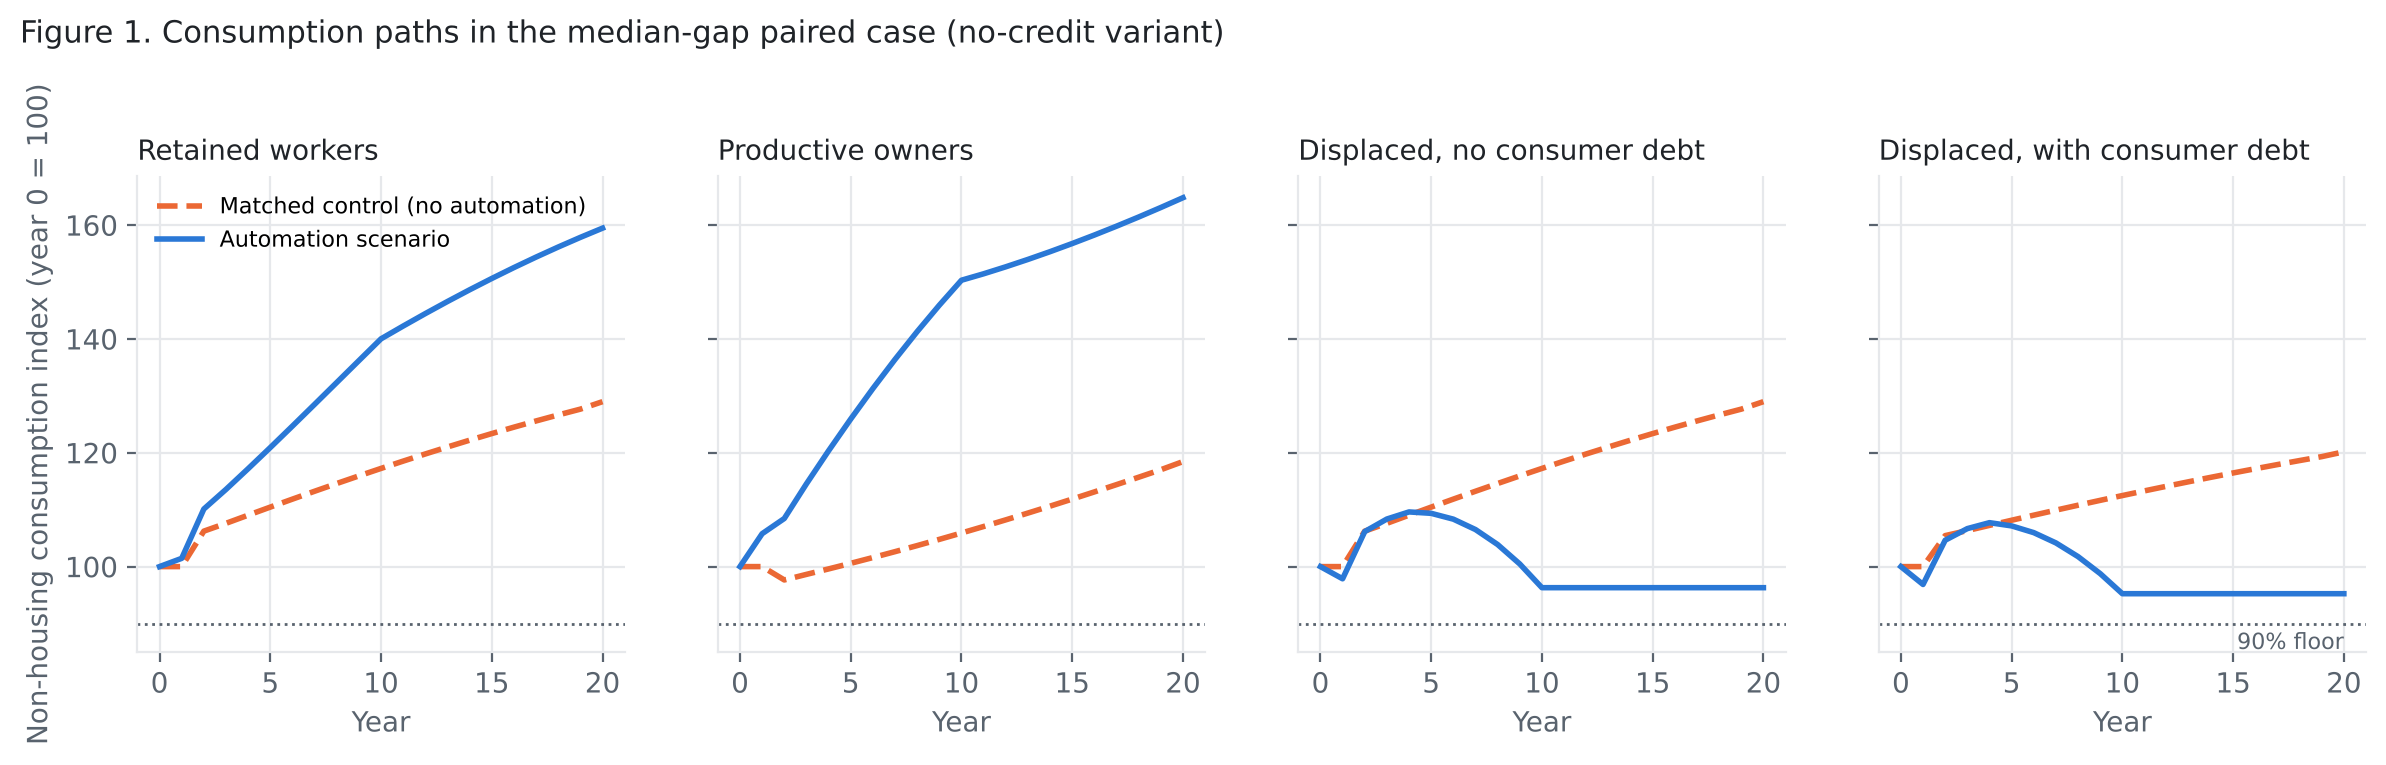
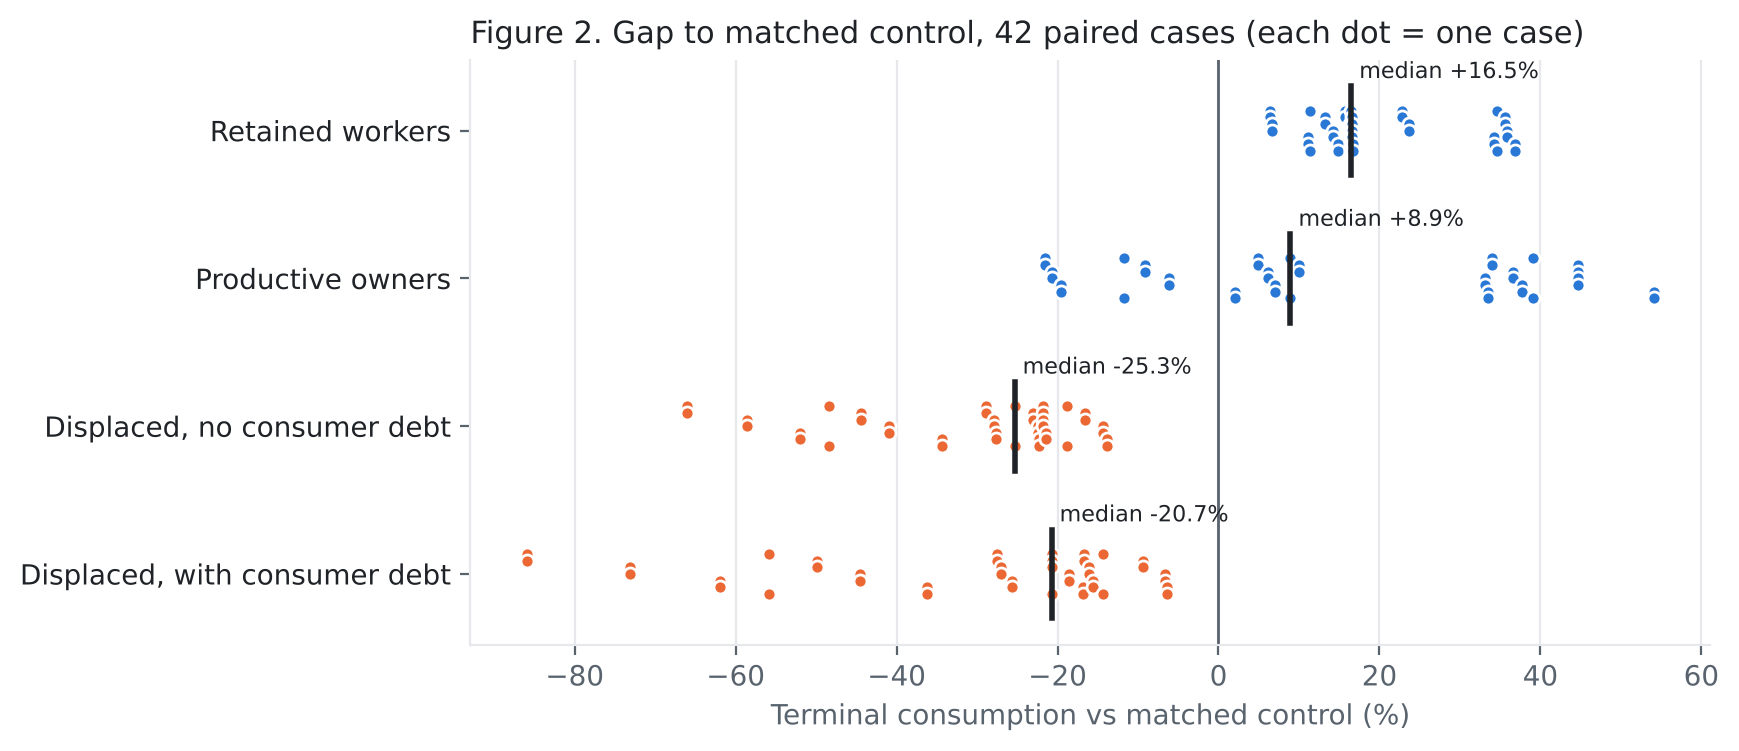
Потерявшие работу вышли на контрольную траекторию в 18 из 42 сравнений, только при наличии запаса в бюджете. На пике безработицы бюджет иссяк во всех 42.
Клерки, наиболее подверженная группа, были избыточно представлены среди безработных ещё до генеративных инструментов AI (относительный риск 1,35, а затем 1,60).
Исправляет ущерб арендаторам при наличии бюджетного запаса (64 из 64), но арендаторы при полном переносе остаются на уровне 2 из 18.
Обзор показателей, доступных для Израиля, и того, чего не хватает для проверки по профессиям.
Номинальные жилищные платежи против пособия, привязанного к товарам, и налоговая база, сжимающаяся вместе с ценами.
Чувствительность к порогу 90% и размер отклонения от контроля в 42 случаях.
Знак отрицательный во всех 54 проверках, и ни одна не значима на уровне 5%.
נבנתה תשתית לאיסוף ואימות סדרות תוצר, תעסוקה, תוצר לעובד ומדד מחירים מתוך World Bank WDI, עבור ישראל וארבע מדינות השוואה בשנים 2015–2024.
תוצאות משיכה מאומתות: 20 מתוך 20 סדרות נמשכו בהצלחה, עם 200 תצפיות לשנים 2015–2024 וללא שגיאות משיכה מדווחות. נתוני שכר עדיין חסרים. תוצר לעובד אינו אומדן להשפעת אוטומציה, ויחס תעסוקה לאוכלוסייה אינו שיעור אבטלה.
לא עודכנו פרמטרים מבניים במודל; נתוני המקור כפופים לעדכונים ולבדיקות השוואתיות נוספות.
נבדקות תשע תצפיות מדווחות ומעוגלות של הכנסות ממס חברות ביחס לתוצר בישראל, ממספר מהדורות OECD. הנתונים אינם רציפים ואינם מזהים שיעור מס אפקטיבי או השפעה סיבתית של אוטומציה.
תוצאות בדיקה מאומתות: ממוצע מס חברות ביחס לתוצר במדגם: 3.23%; חציון: 3.20%; טווח: 2.60%–4.30%; טווח ממוצעים בהשמטת תצפית אחת: 3.10%–3.31%. אלה מדדים תיאוריים מתשע תצפיות מעוגלות, לא שיעור מס אפקטיבי ולא כיול מבני.
לא עודכנו פרמטרים במודל. חסרים נתונים רציפים ומאומתים ושיטת זיהוי לפני כיול אמפירי.
הניסוי משווה ארבע שיטות לתמחור מניות, שלוש תוכניות השקעה, ארבע גמישויות הון, שלוש רצפות צריכה וחמישה שיעורי שימור רווחים — 720 מסלולים, ללא כיול אמפירי.
תוצאות מאומתות: מתוך 144 מסלולים לכל שיעור שימור, הושלמו 132 ללא שימור, 120 בכל אחת מחלופות 25%, 50% ו־75%, ו־90 בשימור מלא. מספר ההצלחות המחקריות היה 132, 93, 69, 48 ו־18 בהתאמה.
בשיטת תמחור לפי מכפיל דיבידנדים, שימור מלא הביא למחיר מניה מחושב של אפס ול־36 עצירות. זהו מאפיין של כלל התמחור במודל, לא הוכחה לחדלות פירעון. הניסוי אינו מכויל ואינו מזהה סיבתיות.
המחקר משווה 1,296 זוגות תרחישים תואמים בארבע חלופות שימור רווחים, תוך שימוש רק בשנים שבהן שתי החלופות השלימו את הפעולות החשבונאיות. פירוק השינוי ביתרת המזומנים: יתרת פתיחה, רווחים נשמרים, גיוס הון נטו והוצאות השקעה.
ממצאים מאומתים: בכל חלופת שימור רווחים, 27 תרחישים עברו מהשלמה לכשל ולא נצפה מעבר הפוך. ב־27 המסלולים הללו, ממוצע הירידה ביתרת המזומנים בשנת הפעילות המשותפת האחרונה הוא 15.30, 14.21, 22.00 ו־21.11 יחידות מודל עבור שימור 25%, 50%, 75% ו־100% בהתאמה. תוספת הרווחים הנשמרים לא קיזזה את גידול ההשקעות ואת השינוי ביתרת הפתיחה ובגיוס ההון.
זהו פירוק חשבונאי מותנה במסלולים, לא זיהוי סיבתי או תחזית מכוילת. פירוט מלא בדוח.
הניסוי משווה כל אחת מארבע חלופות שימור הרווחים מול תרחיש 0% בעל אותם פרמטרים. רק כישלונות שהתרחשו באותה שנה ניתנים להשוואת תזרימי שנת הכשל; יתר המקרים מדווחים בנפרד.
מטרת המחקר: לפרק את השינוי ביתרת המזומנים לרווחים נשמרים, גיוס הון ממשקי בית והשקעה, בלי לבלבל בין זהות חשבונאית להוכחה סיבתית. הניסוי אינו מכויל אמפירית.
תוצאות הניסוי: בכל אחת מחלופות שימור הרווחים, 27 תרחישים שהושלמו ללא שימור נכשלו עם שימור; לא נמצא מעבר מכישלון להצלחה. מספר ההצלחות שאבדו לפי תנאי המחקר: 57 בשימור 25%, 96 בשימור 50%, 156 בשימור 75% ו־213 בשימור 100%.
לא נמצאו זוגות כושלים שנעצרו באותה שנה, ולכן לא חושבה השוואת תזרים לשנת הכשל. אין לפרש את תוצאת האפס כהיעדר השפעה. הניסוי אינו מכויל אמפירית.
נרשמו התזרימים המתוכננים שנדחו בכל 243 העצירות, כולל יתרת פתיחה, רווחים שנשמרו, גיוס מניות נטו והשקעות. הסכומים להלן הם סכומי פערי מזומנים בתרחישים שנכשלו, ביחידות המודל — לא הפסדים שהתממשו.
| שימור רווחים | מסלולים שנכשלו | סכום פערי מזומנים |
|---|---|---|
| 0% | 27 | 302.97 |
| 25% | 54 | 220.20 |
| 50% | 54 | 349.23 |
| 75% | 54 | 768.84 |
| 100% | 54 | 606.70 |
קבוצות המסלולים שנכשלו שונות בין החלופות, ולכן אין להסיק מסכומים אלה ששיעור שימור מסוים עדיף. נדרשת השוואה של תרחישים תואמים.
נבדקו 1,620 מסלולי תרחישים. כל 243 העצירות שנבדקו הופעלו בשל יתרת מזומנים שלילית בחברות, ללא כשל מקביל במגבלות ההון הריאלי או פדיון המניות. שיעור השימור 0% הניב 27 עצירות, וכל אחת מחלופות 25%–100% הניבה 54.
הזיהוי הוא של תנאי העצירה הישיר במודל; הוא אינו מוכיח מה גרם לשינוי בתזרים. תרחישים אינם תצפיות אמפיריות או הסתברויות.
ניסוי תרחישים תיאורטי שאינו מכויל לנתוני אמת. נבחנו 1,620 מסלולים, 324 לכל שיעור שימור רווחים. התוצאות אינן הסתברויות ואינן תחזית.
| רווחים נשמרים | הושלמו | עמדו בתנאים | נכשלו |
|---|---|---|---|
| 0% | 297 | 267 | 27 |
| 25% | 270 | 210 | 54 |
| 50% | 270 | 171 | 54 |
| 75% | 270 | 111 | 54 |
| 100% | 270 | 54 | 54 |
ממצא: במודל הנוכחי שימור רווחים לבדו לא פתר את מגבלת המימון, והפחית את מספר המסלולים שעמדו ברצפת הצריכה ובתנאי המימון. מנגנון הכשל המשולב עדיין דורש פירוק נוסף (שלב 125).
פרוטוקול, ממצאים ומגבלות — V124 · הרצת הניסוי ונתוני התוצאות (GitHub)
הגבלת ההשקעה היצרנית לסחורות הזמינות מאפשרת ל־13 מסלולים נוספים להשלים את התקופה: 297 מתוך 324. עשרה מהם עומדים גם בדרישות ההעברות ורצפת הצריכה; מספר ההצלחות המותנות עולה ל־267. 27 כשלי המימון בחברות נשארים, גם בביקורת ללא תוספת צריכה.
המחיר הוא פחות הון יצרני: 1.15–24.09 יחידות ריאליות ביחס לתוכנית השקעה על אותו מסלול תפוקה. בכל המקרים שבהם הכלל פעיל, התפוקה אינה מגיבה להון לפי הנחת התרחיש; לכן אין כאן הוכחה להיעדר מחיר עתידי בהכנסה. הביקורת המקורית נעצרת לפני הקיצוץ הראשון, ואין השוואת הכנסה תקפה לשנת הסיום.
המלאי נכלל בצורכי המימון; לא נוסף כסף או אשראי. תוצאות מודל מותנות, ללא כיול אמפירי.
שלב 122 · מה עצר את המסלולים?
שוחזרו חשבונות שנת הכשל בכל 40 המסלולים שנעצרו. ב־13 מקרים יעד ההשקעה והצריכה דורשים יותר סחורות מהייצור והמלאי, אף שלחברות נותר מזומן חיובי.
ב־27 מקרי המזומן אין מס או תוספת צריכה בפועל, והביקורת נכשלת באותו אופן. ההשקעה דורשת כ־25.89 יחידות לעומת מזומן וגיוס הון של כ־14.67 — פער מימון של כ־11.22.
זהו אבחון חשבונאי, ללא שינוי מסלולים או הזרמת מימון. הפערים תלויים בכללי המודל ואינם מוכיחים מגבלת ייצור או אשראי בעולם האמיתי. 27 תוויות המקרים משחזרות כאן אותו מסלול ביקורת, ולא ראיות עצמאיות נגד העברות.
חשבונות הכשל, ההשוואה לביקורת והמגבלות · כל 40 האבחונים והחשבונות התואמים
שלב 121 · רגישות להון ולכלל ההשקעה
נבדקו 324 מסלולים בארבע רגישויות תוצר להון ובשלושה כללי השקעה. 257 עברו את הבדיקות המלאות: ב־149 שולמה תוספת, וב־108 לא נדרשה תוספת. 27 הושלמו עם צורך לא ממומן ו־40 נעצרו.
13 מסלולים דרשו מלאי שלילי ו־27 נעצרו במגבלת מזומן של החברות. בבדיקת הרגישות הגבוהה וכלל השארית גם הביקורת נכשלת, ולכן התוצאות אינן מסווגות כהשוואה מוצלחת.
בחלופות ההשקעה המתוכננת, הפער בין השקעה כוללת להשקעה בהון יצרני נרשם במלאי. זהויות המזומן והמשאבים נבדקות בנפרד. זו בדיקת הנחות שנתית ללא כיול אמפירי, לא הסתברויות להצלחה או לכשל בעולם האמיתי.
כללי ההשקעה, טבלת הרגישות וכשלי המסלול · כל הביקורות, המסלולים והמלאים
שלב 120 · תוספת לפי הפער בפועל
נבדקו 54 זוגות מסלולים שנתיים. 45 מסלולים עם הכלל המותאם עברו את בדיקות המימון והצריכה, לעומת 18 עם לוח קבוע. במצב המשוב ההוני הביקורת כבר עומדת בספים, והכלל החדש משחזר אותה ללא מס או מענק נוסף.
בכל שנה מחושבת הבקשה הקטנה שמכסה גם את פער ההכנסה לצריכה וגם את מגבלת המשאבים. התשלום בפועל מוגבל למס שנגבה מדיבידנדים ולמזומן המשלם.
זהו מענק שנתי מוגבל מימון, לא הבטחה לקצבה: צורך שלא מומן נשמר בתוצאות ואינו הופך לחוב תשלום עתידי. ההשוואה ללוח הקבוע כוללת גם הבדל זה. אין כאן אימות תזמון חודשי או כיול אמפירי.
כלל הבקשה, תוצאות והבדלי ההתחייבות · כל הזוגות, המימון והצורך שלא נסגר
שלב 119 · חיבור שנתי לחברות ולהון
נבדקו 54 מסלולים שנתיים עם מס, תוספות צריכה והחלטות השקעה מחושבות מחדש. כולם הושלמו; 18 עברו את בדיקות הגבייה, התשלום והצריכה. בביקורת עם המשוב ההוני הספים כבר מתקיימים, ולכן אין לייחס לתוספות את עצם שימורם.
בדוגמה של סף 90%, תקרה של 10% ותגובה למס של 0.5, ההון בסוף התקופה נמוך בכ־3.17% והדיבידנדים בכ־1.47% לעומת ביקורת תואמת. שינוי הנחת התגובה יכול להפוך את כיוון התוצאה.
זהו חיבור שנתי: אין בו אימות תזמון חודשי. ההשקעה נקבעת כשארית התוצר, רגישות ההון היא הנחת מודל, ואין כיול אמפירי או שיווי משקל מלא.
הצעד הבא: לגזור תוספת מהפער שנוצר בפועל בכל מצב שנתי, במקום לכפות לוח תשלומים קבוע גם כאשר אינו נחוץ לסף.
מנגנון המשוב, ההשוואות והמגבלות · כל המסלולים והביקורות השנתיות
שלב 118 · מימון מהכנסה שוטפת
נבדקו 324 מקרים בשלושה בסיסי הכנסה וארבע תקרות גבייה. 111 עמדו בבדיקות הגבייה, התשלום והצריכה; 213 נכשלו. ללא הפחתת הכנסה, תקרה של 5% אינה מספיקה ואילו 10% מספיקה למקרים שנבדקו.
כל בסיסי הגבייה מוציאים תקבולי קרן ויתרות מזומן. אלו תקרות ניסוי על תקבולים שוטפים, לא שיעורי מס מומלצים או בסיסי מס משפטיים. המימון נבדק לתוספת בלבד, ללא משוב מקרו.
כ־81% מההכנסה השוטפת המצטברת של בעלי ההון בתרחיש המקורי הם דיבידנדים. הצעד הבא הוא לבדוק כיצד המס וההעברות משפיעים על השקעה, מזומן החברות ודיבידנדים עתידיים.
שלב 117 · מבחן לחץ למימון התוספת
נבדקו 1,404 מקרי לחץ ו־156 ביקורות תואמות. 1,008 מקרים עמדו בגבייה בזמן, בתשלום התוספות ובספי הצריכה החודשיים והשנתיים; 396 נכשלו ונשארו בתוצאות.
בסף 90%, נקודת ההכנסה הנמוכה ביותר שעברה ברשת היא 4.5% מרכיב ההכנסה שהופחת; 4% נכשלו. בספים 95% ו־100%, נקודות המעבר שנבדקו הן 5.5% ו־6.5%.
אלו נקודות בדיקה במודל, לא אומדן לעמידות כלכלה במציאות. ריבית פרטית ופדיון אג״ח לא הופחתו, הכנסות המקבלים נשארו קבועות, ואין משוב תוצר. רצפות הצריכה וסכומי התוספת נשארו ללא שינוי לאורך מבחן הלחץ.
הצעד הבא: להפריד הכנסה שוטפת של משלם המס מתקבולי קרן ולבדוק מס המוגבל לבסיס הכנסה מוגדר.
שלב 116 · מס והעברה במזומן בפועל
נבדקו 27 מקרים: שלושה ספי צריכה, שלוש הנחות לתגובת בעלי ההון למס ושלושה מועדי גבייה. בתשעת מקרי הגבייה החודשית התוספות שולמו בזמן ושתי קבוצות מאבדי העבודה עמדו בספי הצריכה השנתיים והחודשיים.
ב־18 מקרי הגבייה הרבעונית או בדצמבר הסף השנתי התקיים, אך היו פיגורי העברה וחודשים מתחת לסף החודשי. הקופה מתחילה ללא מזומן ואינה מקבלת אשראי או השלמה חיצונית.
בסף 90% ובהנחת תגובה של 0.5, צריכת בעלי ההון המצטברת ירדה בכ־1.97% לעומת הביקורת. המימון מאומת לתוספת בלבד: ההכנסות, המחירים ותוכניות ההשקעה הבסיסיות עדיין קבועים, ואין כיול אמפירי או אימות תקציב ממשלתי מלא.
כללי הגבייה, תזמון, עלות ומגבלות · כל 27 המקרים וחשבונות התוספת
שלב 115 · כמה משאבים חסרים?
לספים של 90%, 95% ו־100% מצריכת שנת הביקורת הראשונה, תוספת ההכנסה הנומינלית המחושבת מגיעה בשיא לכ־2.21%, 2.55% ו־2.90% מתוצר המודל. שלושת השיאים בשנה 10.
זהו חישוב צורך סטטי לפי כלל ההוצאה הקיים של 90% מההכנסה. אין עדיין העברה נוספת בסימולציה או מקור מימון מאומת. שנת הביקורת הראשונה אינה נקודת ייחוס מלפני האוטומציה.
החישוב מפריד בין ערך הצריכה החסרה לבין ההכנסה הדרושה כדי לממנה לפי כלל המודל. הצעד הבא הוא ניסוי חודשי עם משלם מס מפורש, העברה ממוקדת ובדיקת הרצפה לאחר תגובת משקי הבית.
שלב 114 · פירוק הירידה בצריכה
בנקודת השפל, בשנה 10, הצריכה הריאלית היא 64.12% ו־50.67% משנת הביקורת הראשונה בשתי קבוצות מאבדי העבודה. העברות, דיבידנדים וירידת מחירים מקזזים חלק מאובדן השכר, אך אינם משלימים אותו.
בביקורת אין מחסור מזומן לצריכה המתוכננת בשתי הקבוצות. הצריכה יורדת לפי כלל ההוצאה מתוך ההכנסה. זהו פירוק חשבונאי מדויק של התרחיש, ללא הסקה סיבתית או כיול אמפירי.
שירות הקרן נרשם כהעברת נכס ואינו מופחת שוב מההכנסה. השינוי בתחזוקה הנומינלית הוא אפס; השפעת המחירים על הנטל הריאלי נשמרת בפירוק.
הצעד הבא: לחשב את הפער מסף צריכה מוצהר ואת המשאבים הדרושים, לפני בחינת העברה נוספת עם מימון מפורש.
הפירוק, טבלת התרומות והמגבלות · רכיבים שנתיים וזהויות חשבונאיות
שלב 113 · גבולות שימור כוח הקנייה
נבדקו 126 מקרי מיסוי ו־42 ביקורות תואמות, ב־21 ערכי תגובה מוצהרים למס. 15 מקרים נכשלו בלוח הגבייה הנדרש ונשארו גלויים בנפרד.
גם בביקורת, הצריכה השנתית המינימלית של קבוצות מאבדי העבודה מגיעה ל־64.12% ול־50.67% מצריכת שנת הביקורת הראשונה. אף מקרה שנבדק אינו שומר בכל שנה על 90% מהעוגן הזה בשתי הקבוצות. שנת הביקורת הראשונה אינה נקודת ייחוס מלפני האוטומציה.
בגבייה רבעונית ובמיסוי קבוצות מאבדי העבודה, סף 99% מהביקורת מתקיים במצטבר עד תגובה של 0.25, אך בכל שנה רק עד 0.10, מבין נקודות הרשת שנבדקו. אלו תוצאות מותנות במודל, ללא כיול אמפירי או משוב מקרו מלא.
הצעד הבא: לפרק את הירידה בביקורת להכנסה והעברות, מחירים, שירות חוב והוצאות תחזוקה.
שלב 112 · בדיקת התאמה למודל
אומתו יחידות האומדן, אופק הזמן ואי־הוודאות. מדד הרכב אינו מדידה ישירה של כלל הצריכה, ולכן לא שונו פרמטרים או טווחי הרגישות.
הצעד הבא: לחשב גבולות מותנים לשימור כוח הקנייה של מאבדי העבודה תחת הנחות תגובה שונות למס, ולסמן בנפרד כשלי מימון ופגיעה בצריכה.
שלב 111 · ראיות אמפיריות לתגובת צריכה למס
נבדקו ארבעה מקורות ראשוניים: סקרי מס שכר, עסקאות סביב תשלומי מס, ונתונים מנהליים של בעלי בתים. המדדים והאופקים שונים, ולכן לא אוחדו למקדם אחד.
שער הכיול נותר סגור: כוונת הוצאה, שיעור משיבים ומדד רכישות רכב אינם מקדם תגובה לצריכה הכוללת. כל פרמטרי המודל ותרחישי הרגישות של שלב 110 נשארו ללא שינוי.
התרומה לתזה היא הגדרה מדויקת יותר של אי־הוודאות במימון ההעברות. הצעד הבא הוא בדיקת הזיהוי, יחידות האומדן ואי־הוודאות במחקר בעלי הבתים, לפני החלטה על התאמה למודל.
נבדקו 48 מקרים בשישה פרופילים מוצהרים של תגובה למס. כלל ההכנסה הבסיסי של 90% נשמר, ולכל חלוקת מס הותאמה ביקורת עם אותן הנחות. מקדמי התגובה הם הנחות רגישות, לא אומדנים אמפיריים.
כאשר תגובת בעלי ההון למס נמוכה, מיסוי שלהם גורר ירידה מצרפית קטנה יותר. בהנחת תגובה הפוכה, סדר ההשוואה בין חלוקות המס מתהפך. בשלושה ממקרי מיסוי משקי הבית לא נתמך לוח הגבייה הממומן, והם הוצאו מההשוואה המותנית במימון מלא.
11 בדיקות חדשות עברו לצד 61 הקודמות. התוצאה אינה מזהה מדיניות מיטבית: היא מראה מדוע נדרש עוגן אמפירי לתגובות למס. המחירים, ההכנסות החיצוניות והדיבידנדים עדיין קבועים, ואין משוב מקרו מלא.
פרופילי התגובה, היפוך ההשוואה ושער הגבייה · סיכומי 48 המקרים וחותמות המקור
המס שמממן את הריבית הוקצה לארבע קבוצות משקי הבית: לבעלי ההון בלבד, לפי נפש, או לשתי הקבוצות החשופות לאובדן עבודה. הגבייה ירדה ממזומן הקבוצות עצמן, ללא השלמה ממשלם מס חיצוני. בכל שמונה החלופות שנבדקו, לרבות הביקורות, סכום הגבייה ולוח התשלומים נתמכו.
בחלופת הגבייה בדצמבר, חלוקה לפי נפש הפחיתה את הצריכה הריאלית המצטברת ב־2.84% בקבוצה ללא חוב אישי וב־3.98% בקבוצה עם חוב, לעומת ביקורת עם מימון חיצוני. הטלת מלוא המס על בעלי ההון הפחיתה את צריכתם ב־2.25%. אלה תוצאות של 20 שנות מודל, לא אומדנים אמפיריים.
11 בדיקות חדשות עברו לצד 50 הקודמות. כלל הצריכה המשותף של 90% יוצר כמעט אותה הפחתה מצרפית בכל חלוקת מס. הפער היחסי בין קבוצות החוב אינו מוכיח השפעה סיבתית של החוב. המחירים וההכנסות החיצוניות עדיין קבועים, וטרם בוצע שילוב מקרו מלא.
חלוקת המס, גבייה, צריכה וגבולות ההסקה · תוצאות הקבוצות וחותמות המקור
נבדקה כרית ממשלתית שממומנת בהלוואה ממלווה מפורש, עם ריבית חודשית וקרן שמגיעה לפירעון בסוף התקופה. מקורות המזומן ההתחלתיים של המלווה ושל משלמי המסים זהים בכל שמונה החלופות.
בגבייה רבעונית, ללא כרית נרשמו 160 חודשי פיגור. כרית בעלות אפס מנעה אותם; עם ריבית שנתית של 4% וללא מקור לעלותה נותרו 107 חודשי פיגור וקרן שלא נפרעה. כרית מעט גדולה יותר, עם תוספת מס שמממנת את הריבית, מנעה פיגורים ואפשרה פירעון מלא. הריבית היא הנחת ניסוי.
12 בדיקות חדשות עברו לצד 38 הבדיקות הקודמות. ההכנסות והמחירים עדיין קבועים: העלות לממשלה נרשמת, אך השפעת המס הנוסף על צריכת משלמיו טרם נבחנה. אין כיול אמפירי או הוכחת קיימות.
מימון הכרית, עלות המס, פירעון הקרן וגבולות התוצאה · שמונה החלופות וחותמות המקור
קופת ההעברות ששמורה מראש הוחלפה בגביית מסים מתוזמנת ובהתחשבנות על הוצאות ממשלה, ריבית, קצבאות ופירעון אג״ח. בשש חלופות תזמון שוחזרו החשבונות הממשלתיים בסופי השנים, ללא אשראי ממשלתי חדש.
בגבייה רבעונית וקצבאות חודשיות נוצרו פיגורי תשלום ב־160 מתוך 240 חודשים, אך הקבוצה שנבדקה מימנה את צריכתה המתוכננת מהמזומן שברשותה. בגבייה רק בדצמבר ובקצבאות חודשיות נרשמו 220 חודשי פיגור ו־11 חודשי מחסור לצריכה. פיגור בקצבה ומחסור לצריכה הם מדדים נפרדים.
12 בדיקות חדשות עברו. מועדי הגבייה וסדר הקדימויות הם הנחות ניסוי; ההכנסות והמחירים נשארים קבועים. אין עדיין משוב חברות, אומדן אמפירי או הוכחת קיימות של הקצבאות.
גבייה, פיגורים, התאמת התקציב ומגבלות הניסוי · תוצאות שש החלופות וחותמות המקור
מומשה התאמה חודשית לקבוצת מאבדי העבודה ללא חוב אישי, בתרחיש דירה ללא משכנתה ובמסלול ברירת המחדל. פריסה חודשית אחידה משחזרת את הצריכה, המזומן והחזקות המניות בסופי השנים. 11 בדיקות חדשות עברו לצד 15 בדיקות הרכיב החודשי.
באותו תקציב העברות שנתי, תשלום בדצמבר יוצר מחסור ביחס לצריכה המתוכננת ב־11 מתוך 240 חודשים; באותה פריסה ועם אפס מזומן התחלתי נרשמו 39 חודשים כאלה. מספר החודשים מתחת ל־90% מצריכת הייחוס הוא מדד נפרד.
זו בדיקת תזמון מותנית: ההכנסות, המחירים והצריכה הרצויה נשארים קבועים, ומימון ההעברות שמור מראש. אין עדיין התאמה חודשית לקופת הממשלה ולתזרים החברות המקוריים, כיול אמפירי או שילוב משוב מקרו.
התאמת החשבונות, התוצאות ומגבלות הניסוי · תוצאות שנתיות, חודשי מחסור וחותמות מקור
מומש רכיב חשבונאות חודשי נפרד עם העברות ממומנות, מגבלת מזומן, שירות חוב וצד נגדי לכל תשלום. 15 בדיקות אוטומטיות עברו, לרבות מעבר מדצמבר לינואר וצבירת פיגורי ריבית ללא יצירת מזומן.
בדוגמה סינתטית, העברה של 120 בינואר מאפשרת לממן צריכה בסיסית של 10 בכל חודש. אותו סכום שמתקבל רק בדצמבר מממן 10 באותה שנה, ו־110 נשארים במזומן; הצורך שלא מומן בחודשים הקודמים אינו נעלם בסיכום שנתי. זו הדגמת תזמון בלבד, ללא אומדן אמפירי.
הרכיב טרם שולב במודל המקרו. פרמטרי התגובה הם הנחות בדיקה, ומיפוי הדיור, הנכסים והמקורות עדיין פתוח.
כללי הרכיב, התוצאות ומגבלותיהן · תזרימים חודשיים וחשבונות נגדיים
הוגדר מפרט לחיבור תגובת צריכה חודשית לחשבונות השנתיים: מועדי קבלה, מגבלות מזומן, חיסכון, שירות חוב ומעבר בין שנים. ביקורת הקוד מראה שחלוקה של סכום שנתי ל־12 אינה מספיקה, ושיש למנוע ספירה כפולה של העברות שכבר נכללות בהכנסה.
מסלול הגישה הנוכחי לנתונים נסגר בעקבות תשובת ספק שדווחה לחוקר. אין נתוני משתתפים או כיול חדש. השלב הבא הוא בדיקת חשבונות חודשיים בנתונים סינתטיים, ובהמשך בחינת התאמה של מקורות ציבוריים.
מפרט המדידה, ביקורת הקוד וחלופות הנתונים · כללי החשבונאות ותנאי הבדיקה
נבדקו הגדרות האמידה במאמר המלא ובחלקי הנספח. הופרדו אומדנים אמפיריים מתוצאות המודל המבני, ונשמרו בנפרד אופק הזמן, יחידות המדידה ואי־הוודאות.
לתזה נדרש חיבור מפורש בין העברה ממומנת, תגובת צריכה ותזרים שנתי. שער הכיול נשאר סגור: לא שונו פרמטרים ולא בוצע שכפול. הצעד הבא הוא חוזה מדידה לחיבור תגובה חודשית לחשבונות המודל.
מופו חמישה מקורות ראשוניים לשלוש חוליות התזה: פריון ומחירים, רווחים וגביית מס, והעברות וצריכה. יש תמיכה בכיוונים מסוימים לצד מגבלות של שוק, מדינה, זמן ושיטת זיהוי. אף מקור לא מאשר כעת כיול מספרי חדש למודל.
גמישות מחיר ביחס לאוטומציה אינה מקדם התמסורת במודל; אומדן תוספת מס אינו שיעור הרווח שניתן לגבות; תגובה לקצבה זמנית אינה שיעור הצריכה הקבוע או הוכחה לכוח קנייה תחת אבטלה קבועה. סקירת תקציר אינה שכפול מחקר.
מפת הראיות, גבולות ההתאמה וסדר העדיפויות · רשומת המקורות ומצב שערי הכיול
באילו תנאים 20% אבטלה לצד אוטומציה יכולים לשמר צריכה של מאבדי עבודה, וכיצד חוב ובעלות על הון משנים את התוצאה? סיכום אותם 576 תרחישים בשבע חלופות מימון מוצא 202 שהושלמו בכולן, 18 שהושלמו רק בחלקן ו־356 שלא הושלמו באף חלופה.
ב־75 צירופי הנחות נשמרו לפחות 90% מצריכת ההתחלה שאינה דיור בשתי קבוצות מאבדי העבודה בכל החלופות. אבל כל 202 המקרים המשותפים אינם זקוקים לאשראי חברות: העקביות אינה אישוש עצמאי למנגנון האשראי. ב־42 זוגות ההשוואה המשותפים, צריכת מאבדי העבודה בסוף התקופה נמוכה מהביקורת.
המסקנה תיאורטית ומותנית: ירידת מחירים והעברות עשויות להספיק בחלק מההנחות, אך אינן מבטיחות שימור צריכה לכולם. מימון ציבורי, חוב ובעלות על הון חשובים. עדיין אין הוכחה אמפירית או תחזית לעשירונים.
שאלת המחקר, הממצאים, גבולות ההסקה וסדר העדיפויות · סיווג התרחישים וההשוואה בין החלופות
נוסף כלל הממיר חוב חברות למניות לאחר רצף אי־תשלום, עם דילול בעלי המניות והקצאת מניות למלווים. לאחר ההמרה אין אשראי חדש. ההסדר אינו מכניס מזומן ואינו משנה מיידית את מלאי ההון.
מתוך 576 תרחישים: 220 הושלמו ללא הסדר, 215 בהסדר לאחר שנת אי־תשלום אחת, ו־220 לאחר שנתיים או שלוש. בכלל של שנתיים נצפו 37 הסדרים, ורק 5 מהמסלולים האלה הושלמו. אין שיפור במספר ההשלמות. ההשוואה כוללת גם הפסקת אשראי ואינה מבודדת השפעה של תזמון בלבד.
שווי המניות הוא הנחה חיצונית. אפס הפסדי שיערוך למלווים ברשת שנבדקה אינו גבייה במזומן או הוכחה להעדר סיכון. אלה סימולציות ללא כיול, ולא הליך משפטי או אומדן התאוששות.
כללי ההסדר, חלוקת הזכויות והתוצאות · נתוני סיכום חלופות ההסדר
מתוך 18 המסלולים הנוספים שהושלמו עם תקרת אשראי 60, רק 2 שילמו את כל הריבית והקרן המתוכננת במזומן. ב־16 הייתה ריבית שנוספה לחוב ופחות החזר קרן מהמתוכנן; ב־5 הריבית נוספה לחוב לפחות שנתיים רצופות. 202 המסלולים המושלמים ללא הלוואה מוצגים בנפרד.
נבדקה גם חשיפת משקי הבית המלווים. שיעור גבוה של תביעות אשראי בתוך המזומן ותביעות האשראי אינו שיעור מהעושר הכולל. תרחישי תספורת הם חשיפה ברוטו בלבד, ללא הסתברות לכשל או הפסד ממומש. אין שינוי בכללי המודל או כיול אמפירי.
שירות חוב, היוון ריבית וסיכון המלווים · נתוני הסיכום והחשיפות
משקי הבית מלווים לחברות מתוך מזומן שנותר לאחר החלטות הצריכה וההשקעה; זהו כלל מכני ולא היצע אשראי אופטימלי. כל הלוואה מפחיתה מזומן אצל המלווים ומוסיפה תביעה תואמת. אין יצירת כסף חדש. נרשמים ריבית, החזר קרן, מגבלת אשראי והיוון ריבית שלא שולמה.
מתוך 576 תרחישים בכל חלופה: 202 הושלמו ללא אשראי, 212 עם תקרה של 20 ו־220 עם תקרה של 60 ביחידות מודל. רוב מגבלות המימון נשארו. ריבית מהוונת בחלק מהמסלולים, ואין עדיין טיפול בחדלות פירעון של חברות או בהפסדי המלווים. השלמת מסלול אינה הוכחה ליכולת פירעון או לשיפור ברווחה.
כללי האשראי, הזהויות, התוצאות והמגבלות · סיכום ארבע חלופות האשראי
בכל 230 העצירות של החברות ברשת המקורית, המגבלה הראשונה הייתה מזומן שלילי. לא נפרצה באותו צעד מגבלת מלאי ההון או המניות. ההשקעה וגיוס ההון היו חיוביים, אך הגיוס והמזומן הקיים לא הספיקו להשקעה שנקבעה כשארית התוצר.
בדיקת ארבעת כללי תמחור המניות הקיימים הניבה 200–211 מסלולים מושלמים מתוך 576 בכל כלל. רוב העצירות נשארו. זו מגבלה של שילוב כללי ההשקעה והמימון במודל, ולא תחזית לחדלות פירעון או הוכחה ששחיקת הון היא הסיבה. המודל המקורי לא שונה.
פירוק מגבלת המזומן, ההשוואות והצעד הבא · נתוני סיכום ארבע חלופות התמחור
נבדקו 576 צירופי הנחות במודל הקיים, עם אבטלה שמגיעה ל־20%. רק 202 מסלולים הושלמו; 144 נעצרו ממגבלת מימון ממשלתית ו־230 ממגבלת נזילות, הון או פדיון מניות בחברות. אלו גבולות המודל, לא הסתברויות למשבר.
במסלולים שהושלמו, צריכה שאינה דיור נשמרה מעל 90% מהבסיס בכל שנה ב־83 מקרים למאבדי עבודה ללא חוב צרכני וב־75 למאבדי עבודה עם חוב צרכני. הקבוצות עשויות לשאת משכנתה. רק 42 זוגות תרחיש וביקורת הושלמו; בשתי קבוצות מאבדי העבודה הצריכה בסוף התקופה נמוכה מהביקורת. אין להסיק מכך על המסלולים שנקטעו.
הסף יחסי לצריכת ההתחלה של כל קבוצה, ואינו תקן לרמת חיים. התוצאות הן סימולציה בהנחות סוגנניות, ללא כיול. ירידת מחירים לבדה אינה מבטיחה שמירת צריכה במודל הזה.
הטבלאות, תנאי המימון ומגבלות ההשוואה · נתוני הסיכום ורשת ההנחות
הוכנה טיוטת פנייה להגדרת שאלת המחקר ודרישות ההיתכנות. עדכון שלב 104: לאחר מכן נשלחה פנייה, ולפי תשובת הספק שדווחה לחוקר מסלול הגישה הנוכחי אינו זמין. לא התקבלו נתוני משתתפים. המסמך נשמר כתיעוד היסטורי עם הודעת מצב מעודכנת.
נמצאו בשאלונים חודשיים שדות לסיבת שינוי בתעסוקה ולמועדו. טרם הוכחה חפיפה עם חשבונות UASFin פעילים ונתונים מלאים לפני ואחרי האירוע. מספר משלימי שאלון אינו מספר משקי בית מקושרים. המקור הוא מועמד מותנה; אין אמידה חדשה או כיול.
נבדקו UASFin, מסלול שיתוף מחקרי עם JPMorganChase Institute ונתוני Exact.One ששימשו מחקר בריטי. טרם אומתו גישה עבור המחקר, מספר אירועים מתאימים או כיסוי משקי הבית. ההמלצה היא לבדוק מקור קיים לפני הקמת פאנל חדש. אין אמידה או כיול חדשים.
התיעוד שנבדק אינו מבסס את השילוב הדרוש של הוצאות מזון חודשיות מתוארכות, מועד וסיבה לאובדן עבודה ונזילות סמוכה שקדמה לאירוע. אין אמידה חדשה או כיול. הוגדרו דרישות לבדיקת היתכנות של פאנל חודשי עתידי או מקור נתונים מקביל.
הבדיקה הקודמת אינה מכריעה. הוגדרו מראש מדדי הוצאה, דרישות דיוק ותנאי עצירה. אימות PSID העלה כי דיווח על שבוע ממוצע אינו מאפשר בדיקה חודשית של שלושה חודשים לפני ואחרי אובדן עבודה. טרם בוצעה אמידה חדשה או כיול.
תכנון הבדיקה · מיפוי המשתנים ומגבלות התזמון · 12 תרחישי גודל מדגם — הנחות תכנון בלבד
Результаты неоднозначны · механизм ликвидности пока не откалиброван по этим данным
Гипотеза 1: ликвидность до потери работы уменьшает последующий рост материальных трудностей при сопоставимых начальных доходах и богатстве.
Гипотеза 2: долговые платежи до потери работы усиливают последствия даже с учётом ликвидности.
Проанализированы данные SIPP за 2021–2024 годы. Измеряемый результат — продовольственная необеспеченность, а не потребительские расходы.
Новая выборка для повторной проверки слишком мала: 1 050 участников и 22 случая прекращения трудовых отношений; оценка эффекта не рассчитывалась.
Расширенное исследование включало 2 472 участника и 62 случая прекращения трудовых отношений. Оценка составила −6,06 процентного пункта, а 95%-й доверительный интервал — от −23,33 до +11,22.
Часть участников уже входила в предыдущее исследование, поэтому эта проверка не является независимой репликацией. Устойчивой эмпирической поддержки гипотезы о ликвидности пока нет.
Данные PSID не используются в этом исследовании, поскольку условия их использования ограничивают работу с ними с помощью ИИ.
Историческое расширение: 11 253 потенциально подходящих участника и 468 случаев прекращения трудовых отношений в пяти панелях обследования, без повторяющихся идентификаторов участников.
Выборка включает 4 527 домохозяйств с согласованным кодированием показателя продовольственной обеспеченности в обоих периодах; в 322 из них один из членов потерял работу у работодателя.
Проверка SIPP на уровне домохозяйств не дала явной поддержки гипотезе о том, что ликвидность до потери работы защищает от ухудшения продовольственной обеспеченности.
Выборка со строгими критериями включала 4 527 домохозяйств; анализ чувствительности, допускающий изменения состава в год измерения результата, — 5 128. Обе оценки имели направление, противоположное гипотезе, но интервалы неопределённости включали ноль. Калибровка не изменена.
Расширенный анализ SHED охватил 2 562 уникальных респондента в двух интервалах наблюдения, включая 168 сообщивших о потере работы. Каждый респондент учитывался только в одном интервале.
Основная оценка имела ожидаемое направление, но интервал неопределённости включал ноль. При выборе более позднего интервала оценка изменилась; ни один анализ не достиг целевой точности. Калибровка не изменена.
Отчёт о расширении SHED без повторного учёта респондентов (на английском)
Первоначальная проверка SHED включала 1 807 респондентов, из которых 132 сообщили о потере работы.
Оценка связи имела ожидаемое направление, но интервал неопределённости включал ноль, а точность не достигла целевого уровня. Показатели отличаются от SIPP, поэтому результат не подтверждает тезис и не обосновывает изменение калибровки.
Отчёт о проверке на внешнем источнике SHED (на английском)
Отчёт о разведочном анализе и проверке чувствительности (на английском)
Отчёт о сценариях точности и отборе выборки (на английском)
Отчёт о домохозяйствах и проверке показателя продовольственной обеспеченности (на английском)
Отчёт о расширении выборки и планировании точности (на английском) · Отчёт о повторной проверке и расширенном исследовании (на английском) · Агрегированные результаты · Исходный протокол исследования (на английском)
Автоматизация заменяет человеческий труд и увеличивает производительность. Если затраты экономит ниже цены на товары/услуги, базовый номиналный доход может приобрести существенный корзину. Результаты зависят от перераспределения доходов капитала, концентрации собственности и реальный долг нагрузок.
Гипотеза заключается в том, что владельцы активов без долга имеют структурную преимущество при переходе. Повышенные домохозяйства могут страдать долговая дефляция даже при падении потребительских цен.
Выпуск при производительности, зависящей от автоматизации:
Ценный уровень, когда автоматизация снижает затраты:
Основной перевод на душу населения из налогообложения прибыли:
Схематическое реальное потребление в домашних условиях:
Как замена работников влияет на выручку, цены и доходы труда и капитала.
Как падение цен повышает реальную стоимость номинального долга и может привести к продаже активов, дефолтам и банковским потерям.
Сравнить концентрированный капитал, широкие пенсионные сбережения и общественное владение автоматизированными активами.
Долгосрочные модели наследства, налоги на наследство, накопление капитала и различия между группами.
Ранние симуляции изучали концентрированную собственность, широкую пенсионную собственность, рефинансирование, наследство и налогообложение. Более широкая собственность может увеличить доходы работников от капитала и потребительские доли, в то время как номинальный долг может весить тяжелее, когда цены падают.
Результаты зависят от предположений модели. Они не устанавливают причинность в реальном мире и не подтверждают прогнозы на 20% безработицы.
Модель базовый сценарий демонстрирует экономические механизмы и чувствительность параметров. Дополнительная работа требует калибрации данных, вне выборки испытаний, альтернативного моделирования и разделения сценариев политики от прогнозов.
Источник: диссертация и модели, разработанные в исследовательских дискуссиях по автоматизации, безработице, дефляции, распределению капитала и долгу. На этой странице обобщены основные идеи и уравнения, а не каждый предыдущий эксперимент.
Репродуктивный трубопровод Всемирного банка: данные, источники документов, проверка полноты и оценки фиксированных эффектов страны/годы. Скачать скрипты в calibration/ на сервере с доступом к Интернету.
Статус: Заметные данные не были зафиксированы в строительной среде. Корпоративные, капитальные и автоматизированные налоговой эластичности пока не валидно калибрированы. Смотреть CALIBRATION_V32.md.
Оценки импорта из JSON построены на основании проверенных национальных годовых данных. Никаких наблюдаемых оценок не появляется до тех пор, пока данные фактически не были зафиксированы и оценены.
Файл данных ещё не загружен.
Коэффициенты не применяются автоматически для налоговой оптимизации. Статистическая ассоциация не является причиной. Смотреть CALIBRATION_V33.md
Загрузить CSV данные из официальных источников. Проверки браузера являются предварительными; Python SHA-256, дублирует, ранг и метаданные в деталях.
Файл ещё не загружен.
Данный файл не содержит фактических налоговых данных. Налоговый доход/выпуск не является эффективной ставкой, и роботские счеты не могут заменить автоматизированную налоговую базу.
Описание долг к выпуску, корпоративный налоговый доход/выпуск, капитальный налоговый доход/выпуск, трансфер/выпуск и безработица. Сравнивать переплавные годы только, не заполняя пропавшие данные. Используйте проверенные файлы из официальных источников перед анализом.
Запустить python calibration/israel_oecd.py your_verified_panel.csv --peers DEU,FRA,GBR,USA --out israel_comparison.json Затем загружайте файл результатов:
Файл результатов ещё не загружен.
До сих пор нет полной официальной панели или ожидаемой эластичности. Описательное сравнение не идентифицирует причинность; налоговые доходы не являются налоговой базой.
Четыре замечания из Таблицы доходов ОЭСР 2024 Статистика 4.35, не заполняя или не прогнозируя пропавших лет. Частные данные, а не калибрированный панель.
Источник: OECD, таблица 4.35И Данные не включают в себя отдельно налогообложение капитала, социальные выплаты или автоматизированную налоговую базу; они не могут установить эластичность или способность финансирования социальная выплата.
Семь наблюдений из таблиц ОЭСР, 2000–2022, объединяют издания и идентифицируют каждый год публикации. Ни непрерывной ежегодной серии, ни калибрации эластичности.
Уставные корпоративные налоговые ставки исключаются, так как соответствующая годовая серия неизвестна. Доход, разделенный на налоговую ставку, не является валидной неадекватной налоговой базой.
Контролированное слияние серии Израиля, 2000–2025. Загрузка JSON генерирована с calibration/israel_harmonize_v38.py Из файлов CSV с четкими источниками. Двигатель не собирает данные, заполняет пропавшие годы или автоматически рассчитывает налоговую эластичность.
Законодательная налоговая ставка не является эффективной; налоговый доход/выпуск не является налоговой базой. Смотреть ISRAEL_HARMONIZED_V38.md
9 из 26 лет (2000–2025): Израиль корпоративный налоговый доход, ОЭСР, текущий миллиард ₪. Смешанные издания не образуют последовательной серии причинной калибрации.
Полные данные и источники: Проверенный CSV · Доклад о покрытии
| Год | Налог на прибыль (млрд ₪) | Налог на прибыль к выпуску (%) | Издание OECD |
|---|---|---|---|
| 2000 | 18.0 | 3.2% | 2024 |
| 2010 | 23.1 | 2.6% | 2024 |
| 2016 | 37.8 | 3.1% | 2019 |
| 2017 | 41.9 | 3.3% | 2020 |
| 2018 | 42.9 | 3.2% | 2021 |
| 2019 | 43.3 | 3.1% | 2021 |
| 2020 | 39.0 | 2.8% | 2023 |
| 2021 | 56.5 | 3.5% | 2024 |
| 2022 | 76.2 | 4.3% | 2024 |
Предупреждение : Отношение налога/выпуска не является законным или эффективным налоговым процентом. Она не идентифицирует налоговую эластичность или причинный эффект.
Инфраструктура серийного введения ОЭСР/Всемирного банка проверяет классификацию, источники и годовое покрытие. Жизненное воспроизведение неполноценно; полного эмпирического калибрационного панеля нет.
Файлы панели, отчет о проверке и инструкции по импорту включены в загрузку проекта.
2015–2024 OECD Data Explorer, классификация 1200, центральное правительство: текущий миллиард ₪ конвертирован в миллиарды. Ручно переписано с официального стола, не зафиксировано API. Ценности, отличающиеся от предыдущих изданий, не смешивались.
OECD Data Explorer · До сих пор не соответствует серии выручки или проверенных налоговых ставок. Эластичность не калибрируется и причинного эффекта не выявляется.
Налог на прибыль: классификация OECD 1200, центральное правительство. Номинальный выпуск: округлённые значения в млрд ₪ из WDI Всемирного банка, представленные вторичным сайтом, без прямой проверки через API. Налоговые ставки — общие установленные законом, а не эффективные.
Ограничение исследования: Только десять лет и три законных налоговых уровня, с изменениями политики, временными тенденциями и шоками. Корреляция не является причинностью или эластичностью налоговой базы. Проверьте вывод непосредственно против WDI перед калибрацией.
Всемирный банк/ОЭСР вводит и проверяет десять стран, проверяют источники, единицы, размеры, дублировки и отсутствующие годы.
Статус исследования: Никаких новых официальных данных в этой версии не было загружено. Исторический израильский панель остается описательным и требует прямой проверки; калибрированной налоговой эластичности или проверенной эмпирической панели ОЭСР пока нет.
Проверка первичного источника для израильского производства, 2015–2024. Предыдущие показатели остаются вторичными наблюдениями и не должны поддерживать эмпирическую калибрацию.
Статус: Прямое восстановление API остается неполным из-за ограничений в сетевой сети строительной среды. Код может быть запущен онлайн, хранить источник файлов и отпечатки пальцев SHA-256 после валидации.
Руководство по проверке V45 · Наблюдения выпуска из вторичного источника — без прямой проверки