Chaque étape de la construction du modèle et des tests : ce qui a été testé, ce qui en est ressorti et les limites. Pour une vue d'ensemble, commencez par la page de la thèse. Les étapes qui n'apparaissent pas ici sont documentées dans les notes de l'annexe A.
Étape 205F — Israël : impôt sur les sociétés
Aux valeurs israéliennes (23 %, environ 3,9 % de la production), le prélèvement est inférieur au coin le plus bas de la grille. Les trajectoires n'aboutissent que lorsque la productivité double (44 sur 144) ; dans tous les autres cas, l'État ne peut financer en liquide ses engagements existants.
Document de l'étape
Étape 205 — Israël : calibrage partiel du logement
Structure d'occupation, charge du loyer et charge du crédit immobilier selon les données israéliennes. Pour le ménage moyen, le taux de préservation en transmission complète reste de 26,4 %, comme dans la grille non calibrée. Pour le décile inférieur, il tombe à 15,3 %, et l'indexation de l'allocation sur le coût du logement le porte à 34,0 %. Même lorsque le loyer baisse avec les prix, la pénalité des locataires diminue sans disparaître. Lorsque le loyer augmente avec les allocations, elle s'aggrave.
Document de l'étape
Étape 204 — Israël : les chômeurs par profession, 2023–2024
La surreprésentation des employés administratifs dans le chômage n'a pas augmenté après les outils d'AI générative (risque relatif 1,34). La part des professions intellectuelles et scientifiques parmi les chômeurs est passée à 27 % en 2024.
Document de l'étape
Étape 203 — Une allocation en part fixe de la production
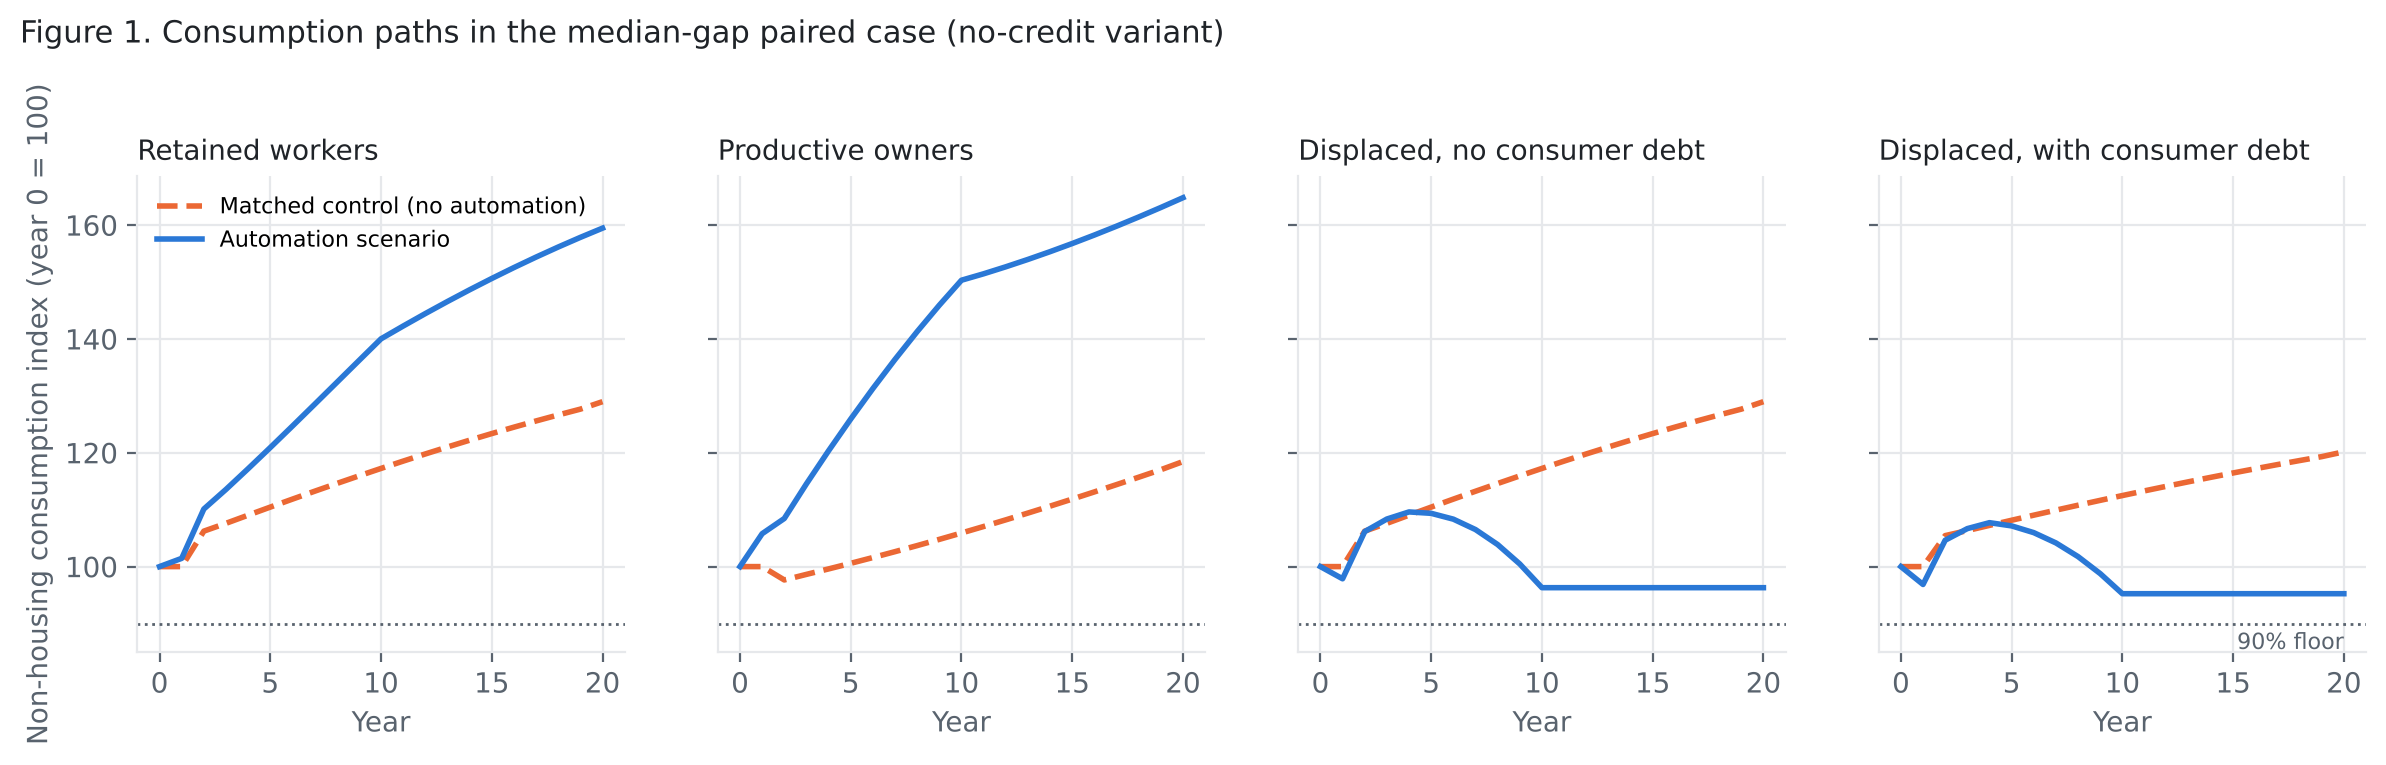
Les travailleurs licenciés ont rejoint la trajectoire de contrôle dans 18 des 42 comparaisons, uniquement lorsque le budget avait de la marge. Au pic du chômage, le budget s'est épuisé dans les 42.
Document de l'étape
Étape 201 — Israël : exposition des chômeurs à l'AI, 2017–2022
Les employés administratifs, le groupe le plus exposé, étaient surreprésentés dans le chômage avant même les outils d'AI générative (risque relatif 1,35 puis 1,60).
Document de l'étape
Étape 200 — Indexation de l'allocation sur le coût du logement
Elle corrige le préjudice des locataires lorsqu'il y a une marge budgétaire (64 sur 64), mais les locataires en répercussion totale restent à 2 sur 18.
Document de l'étape
Étape 199 — Israël : ce que l'on peut tester dans les données sur les forces de travail
Cartographie des indicateurs disponibles pour Israël et de ce qui manque pour un test par profession.
Document de l'étape
Étape 198 — Le mécanisme : pourquoi une répercussion totale sur les prix réduit la préservation
Paiements de logement nominaux face à une allocation indexée sur les biens, et une assiette fiscale qui se réduit avec les prix.
Document de l'étape
Étape 196 — Diagnostics pour le chapitre des résultats
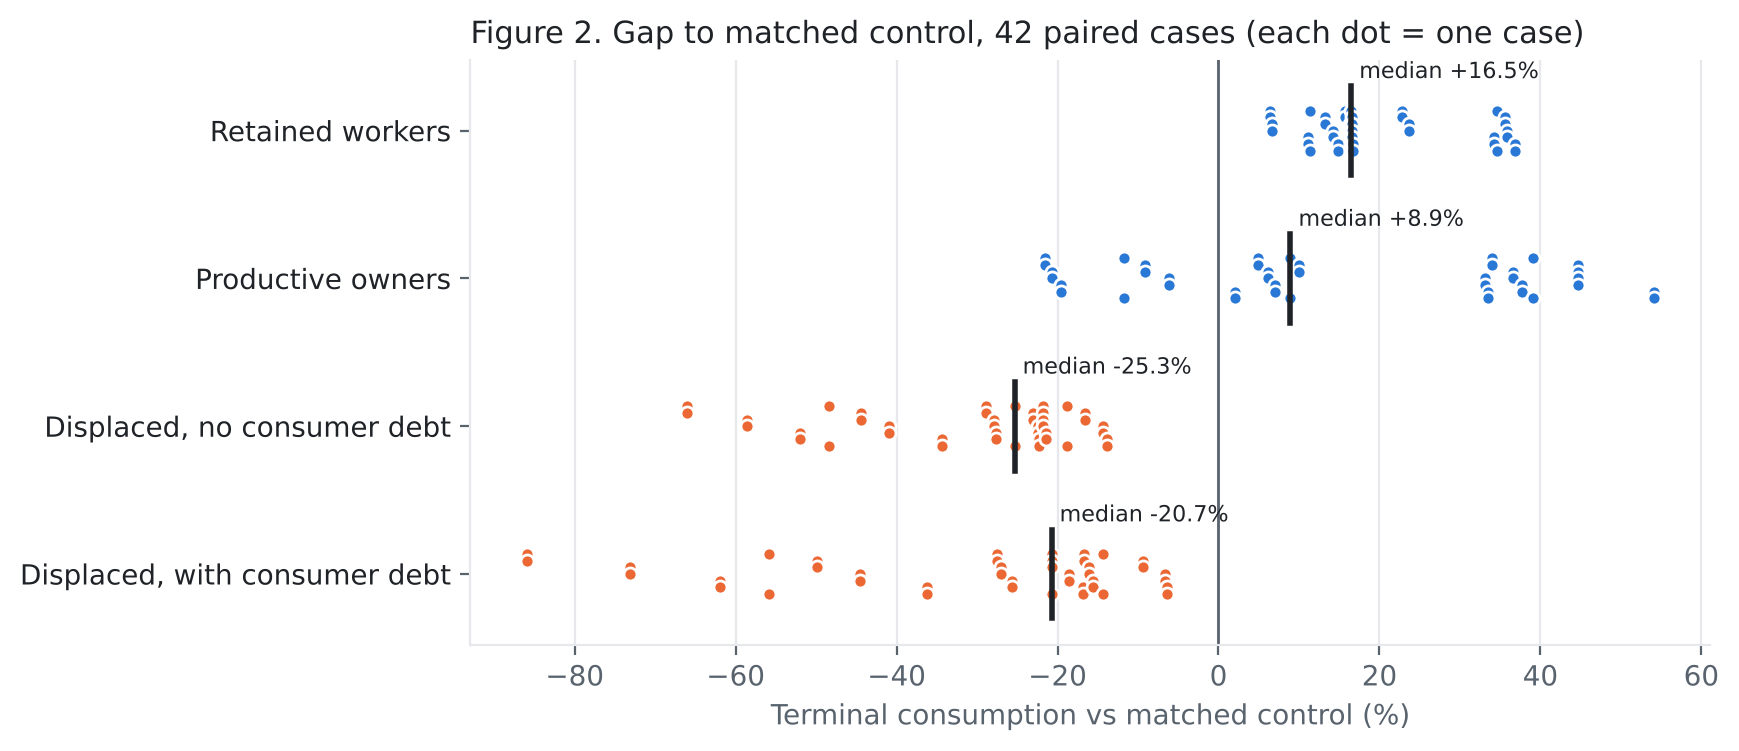
Sensibilité au seuil de 90 % et ampleur de l'écart par rapport au contrôle dans les 42 cas.
Document de l'étape
Étape 195 — Europe : tests de robustesse de l'adoption de l'AI
Le signe est négatif dans les 54 tests, et aucun n'est significatif à 5 %.
Document de l'étape
שלב 131 — הרחבת נתונים רשמיים לכיול
נבנתה תשתית לאיסוף ואימות סדרות תוצר, תעסוקה, תוצר לעובד ומדד מחירים מתוך World Bank WDI, עבור ישראל וארבע מדינות השוואה בשנים 2015–2024.
תוצאות משיכה מאומתות: 20 מתוך 20 סדרות נמשכו בהצלחה, עם 200 תצפיות לשנים 2015–2024 וללא שגיאות משיכה מדווחות. נתוני שכר עדיין חסרים. תוצר לעובד אינו אומדן להשפעת אוטומציה, ויחס תעסוקה לאוכלוסייה אינו שיעור אבטלה.
לא עודכנו פרמטרים מבניים במודל; נתוני המקור כפופים לעדכונים ולבדיקות השוואתיות נוספות.
מתודולוגיה ומגבלות — שלב 131
שלב 130 — בדיקת כשירות נתונים לכיול אמפירי
נבדקות תשע תצפיות מדווחות ומעוגלות של הכנסות ממס חברות ביחס לתוצר בישראל, ממספר מהדורות OECD. הנתונים אינם רציפים ואינם מזהים שיעור מס אפקטיבי או השפעה סיבתית של אוטומציה.
תוצאות בדיקה מאומתות: ממוצע מס חברות ביחס לתוצר במדגם: 3.23%; חציון: 3.20%; טווח: 2.60%–4.30%; טווח ממוצעים בהשמטת תצפית אחת: 3.10%–3.31%. אלה מדדים תיאוריים מתשע תצפיות מעוגלות, לא שיעור מס אפקטיבי ולא כיול מבני.
לא עודכנו פרמטרים במודל. חסרים נתונים רציפים ומאומתים ושיטת זיהוי לפני כיול אמפירי.
דוח בדיקת הכשירות והמקורות
שלב 129 — רגישות לתמחור מניות ולהשקעות
הניסוי משווה ארבע שיטות לתמחור מניות, שלוש תוכניות השקעה, ארבע גמישויות הון, שלוש רצפות צריכה וחמישה שיעורי שימור רווחים — 720 מסלולים, ללא כיול אמפירי.
תוצאות מאומתות: מתוך 144 מסלולים לכל שיעור שימור, הושלמו 132 ללא שימור, 120 בכל אחת מחלופות 25%, 50% ו־75%, ו־90 בשימור מלא. מספר ההצלחות המחקריות היה 132, 93, 69, 48 ו־18 בהתאמה.
בשיטת תמחור לפי מכפיל דיבידנדים, שימור מלא הביא למחיר מניה מחושב של אפס ול־36 עצירות. זהו מאפיין של כלל התמחור במודל, לא הוכחה לחדלות פירעון. הניסוי אינו מכויל ואינו מזהה סיבתיות.
דוח שלב 129
שלב 128 — השוואת תזרימי מזומנים בשנים משותפות
המחקר משווה 1,296 זוגות תרחישים תואמים בארבע חלופות שימור רווחים, תוך שימוש רק בשנים שבהן שתי החלופות השלימו את הפעולות החשבונאיות. פירוק השינוי ביתרת המזומנים: יתרת פתיחה, רווחים נשמרים, גיוס הון נטו והוצאות השקעה.
ממצאים מאומתים: בכל חלופת שימור רווחים, 27 תרחישים עברו מהשלמה לכשל ולא נצפה מעבר הפוך. ב־27 המסלולים הללו, ממוצע הירידה ביתרת המזומנים בשנת הפעילות המשותפת האחרונה הוא 15.30, 14.21, 22.00 ו־21.11 יחידות מודל עבור שימור 25%, 50%, 75% ו־100% בהתאמה. תוספת הרווחים הנשמרים לא קיזזה את גידול ההשקעות ואת השינוי ביתרת הפתיחה ובגיוס ההון.
זהו פירוק חשבונאי מותנה במסלולים, לא זיהוי סיבתי או תחזית מכוילת. פירוט מלא בדוח.
פרוטוקול, תוצאות ומגבלות — שלב 128
שלב 127 — השוואת תרחישים תואמים
הניסוי משווה כל אחת מארבע חלופות שימור הרווחים מול תרחיש 0% בעל אותם פרמטרים. רק כישלונות שהתרחשו באותה שנה ניתנים להשוואת תזרימי שנת הכשל; יתר המקרים מדווחים בנפרד.
מטרת המחקר: לפרק את השינוי ביתרת המזומנים לרווחים נשמרים, גיוס הון ממשקי בית והשקעה, בלי לבלבל בין זהות חשבונאית להוכחה סיבתית. הניסוי אינו מכויל אמפירית.
תוצאות הניסוי: בכל אחת מחלופות שימור הרווחים, 27 תרחישים שהושלמו ללא שימור נכשלו עם שימור; לא נמצא מעבר מכישלון להצלחה. מספר ההצלחות שאבדו לפי תנאי המחקר: 57 בשימור 25%, 96 בשימור 50%, 156 בשימור 75% ו־213 בשימור 100%.
לא נמצאו זוגות כושלים שנעצרו באותה שנה, ולכן לא חושבה השוואת תזרים לשנת הכשל. אין לפרש את תוצאת האפס כהיעדר השפעה. הניסוי אינו מכויל אמפירית.
ממצאים, פרוטוקול ומגבלות — שלב 127
שלב 126 — פירוק תזרים המזומנים בשנת הכשל
נרשמו התזרימים המתוכננים שנדחו בכל 243 העצירות, כולל יתרת פתיחה, רווחים שנשמרו, גיוס מניות נטו והשקעות. הסכומים להלן הם סכומי פערי מזומנים בתרחישים שנכשלו, ביחידות המודל — לא הפסדים שהתממשו.
מחסור מצטבר בתרחישים שנכשלו (לא השוואה סיבתית מותאמת)| שימור רווחים | מסלולים שנכשלו | סכום פערי מזומנים |
|---|
| 0% | 27 | 302.97 |
| 25% | 54 | 220.20 |
| 50% | 54 | 349.23 |
| 75% | 54 | 768.84 |
| 100% | 54 | 606.70 |
קבוצות המסלולים שנכשלו שונות בין החלופות, ולכן אין להסיק מסכומים אלה ששיעור שימור מסוים עדיף. נדרשת השוואה של תרחישים תואמים.
דוח שלב 126 ומתודולוגיה
שלב 125 — אבחון גורמי הכשל
נבדקו 1,620 מסלולי תרחישים. כל 243 העצירות שנבדקו הופעלו בשל יתרת מזומנים שלילית בחברות, ללא כשל מקביל במגבלות ההון הריאלי או פדיון המניות. שיעור השימור 0% הניב 27 עצירות, וכל אחת מחלופות 25%–100% הניבה 54.
הזיהוי הוא של תנאי העצירה הישיר במודל; הוא אינו מוכיח מה גרם לשינוי בתזרים. תרחישים אינם תצפיות אמפיריות או הסתברויות.
דוח שלב 125 ומתודולוגיה
שלב 124 — מימון השקעות באמצעות שימור רווחים
ניסוי תרחישים תיאורטי שאינו מכויל לנתוני אמת. נבחנו 1,620 מסלולים, 324 לכל שיעור שימור רווחים. התוצאות אינן הסתברויות ואינן תחזית.
מסלולים שהושלמו ועמדו בתנאי הצלחת המחקר| רווחים נשמרים | הושלמו | עמדו בתנאים | נכשלו |
|---|
| 0% | 297 | 267 | 27 |
| 25% | 270 | 210 | 54 |
| 50% | 270 | 171 | 54 |
| 75% | 270 | 111 | 54 |
| 100% | 270 | 54 | 54 |
ממצא: במודל הנוכחי שימור רווחים לבדו לא פתר את מגבלת המימון, והפחית את מספר המסלולים שעמדו ברצפת הצריכה ובתנאי המימון. מנגנון הכשל המשולב עדיין דורש פירוק נוסף (שלב 125).
פרוטוקול, ממצאים ומגבלות — V124 · הרצת הניסוי ונתוני התוצאות (GitHub)
שלב 123: השקעה תחת מגבלת משאבים ומימון
הגבלת ההשקעה היצרנית לסחורות הזמינות מאפשרת ל־13 מסלולים נוספים להשלים את התקופה: 297 מתוך 324. עשרה מהם עומדים גם בדרישות ההעברות ורצפת הצריכה; מספר ההצלחות המותנות עולה ל־267. 27 כשלי המימון בחברות נשארים, גם בביקורת ללא תוספת צריכה.
המחיר הוא פחות הון יצרני: 1.15–24.09 יחידות ריאליות ביחס לתוכנית השקעה על אותו מסלול תפוקה. בכל המקרים שבהם הכלל פעיל, התפוקה אינה מגיבה להון לפי הנחת התרחיש; לכן אין כאן הוכחה להיעדר מחיר עתידי בהכנסה. הביקורת המקורית נעצרת לפני הקיצוץ הראשון, ואין השוואת הכנסה תקפה לשנת הסיום.
המלאי נכלל בצורכי המימון; לא נוסף כסף או אשראי. תוצאות מודל מותנות, ללא כיול אמפירי.
דוח שלב 123 · נתוני הניסוי
שלב 122 · מה עצר את המסלולים?
מחסור בסחורות וחוסר מימון הם שני מנגנונים שונים
שוחזרו חשבונות שנת הכשל בכל 40 המסלולים שנעצרו. ב־13 מקרים יעד ההשקעה והצריכה דורשים יותר סחורות מהייצור והמלאי, אף שלחברות נותר מזומן חיובי.
ב־27 מקרי המזומן אין מס או תוספת צריכה בפועל, והביקורת נכשלת באותו אופן. ההשקעה דורשת כ־25.89 יחידות לעומת מזומן וגיוס הון של כ־14.67 — פער מימון של כ־11.22.
זהו אבחון חשבונאי, ללא שינוי מסלולים או הזרמת מימון. הפערים תלויים בכללי המודל ואינם מוכיחים מגבלת ייצור או אשראי בעולם האמיתי. 27 תוויות המקרים משחזרות כאן אותו מסלול ביקורת, ולא ראיות עצמאיות נגד העברות.
חשבונות הכשל, ההשוואה לביקורת והמגבלות · כל 40 האבחונים והחשבונות התואמים
שלב 121 · רגישות להון ולכלל ההשקעה
מימון רצפת צריכה אינו מספיק להשלמת כל מסלול ייצור
נבדקו 324 מסלולים בארבע רגישויות תוצר להון ובשלושה כללי השקעה. 257 עברו את הבדיקות המלאות: ב־149 שולמה תוספת, וב־108 לא נדרשה תוספת. 27 הושלמו עם צורך לא ממומן ו־40 נעצרו.
13 מסלולים דרשו מלאי שלילי ו־27 נעצרו במגבלת מזומן של החברות. בבדיקת הרגישות הגבוהה וכלל השארית גם הביקורת נכשלת, ולכן התוצאות אינן מסווגות כהשוואה מוצלחת.
בחלופות ההשקעה המתוכננת, הפער בין השקעה כוללת להשקעה בהון יצרני נרשם במלאי. זהויות המזומן והמשאבים נבדקות בנפרד. זו בדיקת הנחות שנתית ללא כיול אמפירי, לא הסתברויות להצלחה או לכשל בעולם האמיתי.
כללי ההשקעה, טבלת הרגישות וכשלי המסלול · כל הביקורות, המסלולים והמלאים
שלב 120 · תוספת לפי הפער בפועל
אין פער — אין מס לתוספת ואין תשלום נוסף
נבדקו 54 זוגות מסלולים שנתיים. 45 מסלולים עם הכלל המותאם עברו את בדיקות המימון והצריכה, לעומת 18 עם לוח קבוע. במצב המשוב ההוני הביקורת כבר עומדת בספים, והכלל החדש משחזר אותה ללא מס או מענק נוסף.
בכל שנה מחושבת הבקשה הקטנה שמכסה גם את פער ההכנסה לצריכה וגם את מגבלת המשאבים. התשלום בפועל מוגבל למס שנגבה מדיבידנדים ולמזומן המשלם.
זהו מענק שנתי מוגבל מימון, לא הבטחה לקצבה: צורך שלא מומן נשמר בתוצאות ואינו הופך לחוב תשלום עתידי. ההשוואה ללוח הקבוע כוללת גם הבדל זה. אין כאן אימות תזמון חודשי או כיול אמפירי.
כלל הבקשה, תוצאות והבדלי ההתחייבות · כל הזוגות, המימון והצורך שלא נסגר
שלב 119 · חיבור שנתי לחברות ולהון
החלוקה מחדש משנה השקעה ודיבידנדים עתידיים
נבדקו 54 מסלולים שנתיים עם מס, תוספות צריכה והחלטות השקעה מחושבות מחדש. כולם הושלמו; 18 עברו את בדיקות הגבייה, התשלום והצריכה. בביקורת עם המשוב ההוני הספים כבר מתקיימים, ולכן אין לייחס לתוספות את עצם שימורם.
בדוגמה של סף 90%, תקרה של 10% ותגובה למס של 0.5, ההון בסוף התקופה נמוך בכ־3.17% והדיבידנדים בכ־1.47% לעומת ביקורת תואמת. שינוי הנחת התגובה יכול להפוך את כיוון התוצאה.
זהו חיבור שנתי: אין בו אימות תזמון חודשי. ההשקעה נקבעת כשארית התוצר, רגישות ההון היא הנחת מודל, ואין כיול אמפירי או שיווי משקל מלא.
הצעד הבא: לגזור תוספת מהפער שנוצר בפועל בכל מצב שנתי, במקום לכפות לוח תשלומים קבוע גם כאשר אינו נחוץ לסף.
מנגנון המשוב, ההשוואות והמגבלות · כל המסלולים והביקורות השנתיות
שלב 118 · מימון מהכנסה שוטפת
הגבלת בסיס הגבייה משנה את מרווח המימון
נבדקו 324 מקרים בשלושה בסיסי הכנסה וארבע תקרות גבייה. 111 עמדו בבדיקות הגבייה, התשלום והצריכה; 213 נכשלו. ללא הפחתת הכנסה, תקרה של 5% אינה מספיקה ואילו 10% מספיקה למקרים שנבדקו.
כל בסיסי הגבייה מוציאים תקבולי קרן ויתרות מזומן. אלו תקרות ניסוי על תקבולים שוטפים, לא שיעורי מס מומלצים או בסיסי מס משפטיים. המימון נבדק לתוספת בלבד, ללא משוב מקרו.
כ־81% מההכנסה השוטפת המצטברת של בעלי ההון בתרחיש המקורי הם דיבידנדים. הצעד הבא הוא לבדוק כיצד המס וההעברות משפיעים על השקעה, מזומן החברות ודיבידנדים עתידיים.
סיווג התקבולים, תקרות ומגבלות · ביקורת המקורות וכל המקרים
שלב 117 · מבחן לחץ למימון התוספת
נמצא גבול כשל — והוא תלוי בבסיס המשאבים שבמודל
נבדקו 1,404 מקרי לחץ ו־156 ביקורות תואמות. 1,008 מקרים עמדו בגבייה בזמן, בתשלום התוספות ובספי הצריכה החודשיים והשנתיים; 396 נכשלו ונשארו בתוצאות.
בסף 90%, נקודת ההכנסה הנמוכה ביותר שעברה ברשת היא 4.5% מרכיב ההכנסה שהופחת; 4% נכשלו. בספים 95% ו־100%, נקודות המעבר שנבדקו הן 5.5% ו־6.5%.
אלו נקודות בדיקה במודל, לא אומדן לעמידות כלכלה במציאות. ריבית פרטית ופדיון אג״ח לא הופחתו, הכנסות המקבלים נשארו קבועות, ואין משוב תוצר. רצפות הצריכה וסכומי התוספת נשארו ללא שינוי לאורך מבחן הלחץ.
הצעד הבא: להפריד הכנסה שוטפת של משלם המס מתקבולי קרן ולבדוק מס המוגבל לבסיס הכנסה מוגדר.
הזעזועים, גבולות הכשל והמגבלות · כל המקרים והבדיקות הנפרדות
שלב 116 · מס והעברה במזומן בפועל
גבייה חודשית מממנת את תוספת הצריכה בתרחיש שנבדק
נבדקו 27 מקרים: שלושה ספי צריכה, שלוש הנחות לתגובת בעלי ההון למס ושלושה מועדי גבייה. בתשעת מקרי הגבייה החודשית התוספות שולמו בזמן ושתי קבוצות מאבדי העבודה עמדו בספי הצריכה השנתיים והחודשיים.
ב־18 מקרי הגבייה הרבעונית או בדצמבר הסף השנתי התקיים, אך היו פיגורי העברה וחודשים מתחת לסף החודשי. הקופה מתחילה ללא מזומן ואינה מקבלת אשראי או השלמה חיצונית.
בסף 90% ובהנחת תגובה של 0.5, צריכת בעלי ההון המצטברת ירדה בכ־1.97% לעומת הביקורת. המימון מאומת לתוספת בלבד: ההכנסות, המחירים ותוכניות ההשקעה הבסיסיות עדיין קבועים, ואין כיול אמפירי או אימות תקציב ממשלתי מלא.
כללי הגבייה, תזמון, עלות ומגבלות · כל 27 המקרים וחשבונות התוספת
שלב 115 · כמה משאבים חסרים?
סגירת פער הצריכה מחייבת תוספת משאבים
לספים של 90%, 95% ו־100% מצריכת שנת הביקורת הראשונה, תוספת ההכנסה הנומינלית המחושבת מגיעה בשיא לכ־2.21%, 2.55% ו־2.90% מתוצר המודל. שלושת השיאים בשנה 10.
זהו חישוב צורך סטטי לפי כלל ההוצאה הקיים של 90% מההכנסה. אין עדיין העברה נוספת בסימולציה או מקור מימון מאומת. שנת הביקורת הראשונה אינה נקודת ייחוס מלפני האוטומציה.
החישוב מפריד בין ערך הצריכה החסרה לבין ההכנסה הדרושה כדי לממנה לפי כלל המודל. הצעד הבא הוא ניסוי חודשי עם משלם מס מפורש, העברה ממוקדת ובדיקת הרצפה לאחר תגובת משקי הבית.
ספים, היקף המשאבים ומגבלות · פערים שנתיים ודרישות משאבים
שלב 114 · פירוק הירידה בצריכה
אובדן השכר גדול מהפיצוי בתרחיש הביקורת
בנקודת השפל, בשנה 10, הצריכה הריאלית היא 64.12% ו־50.67% משנת הביקורת הראשונה בשתי קבוצות מאבדי העבודה. העברות, דיבידנדים וירידת מחירים מקזזים חלק מאובדן השכר, אך אינם משלימים אותו.
בביקורת אין מחסור מזומן לצריכה המתוכננת בשתי הקבוצות. הצריכה יורדת לפי כלל ההוצאה מתוך ההכנסה. זהו פירוק חשבונאי מדויק של התרחיש, ללא הסקה סיבתית או כיול אמפירי.
שירות הקרן נרשם כהעברת נכס ואינו מופחת שוב מההכנסה. השינוי בתחזוקה הנומינלית הוא אפס; השפעת המחירים על הנטל הריאלי נשמרת בפירוק.
הצעד הבא: לחשב את הפער מסף צריכה מוצהר ואת המשאבים הדרושים, לפני בחינת העברה נוספת עם מימון מפורש.
הפירוק, טבלת התרומות והמגבלות · רכיבים שנתיים וזהויות חשבונאיות
שלב 113 · גבולות שימור כוח הקנייה
השוואה לביקורת אינה שימור רמת הצריכה
נבדקו 126 מקרי מיסוי ו־42 ביקורות תואמות, ב־21 ערכי תגובה מוצהרים למס. 15 מקרים נכשלו בלוח הגבייה הנדרש ונשארו גלויים בנפרד.
גם בביקורת, הצריכה השנתית המינימלית של קבוצות מאבדי העבודה מגיעה ל־64.12% ול־50.67% מצריכת שנת הביקורת הראשונה. אף מקרה שנבדק אינו שומר בכל שנה על 90% מהעוגן הזה בשתי הקבוצות. שנת הביקורת הראשונה אינה נקודת ייחוס מלפני האוטומציה.
בגבייה רבעונית ובמיסוי קבוצות מאבדי העבודה, סף 99% מהביקורת מתקיים במצטבר עד תגובה של 0.25, אך בכל שנה רק עד 0.10, מבין נקודות הרשת שנבדקו. אלו תוצאות מותנות במודל, ללא כיול אמפירי או משוב מקרו מלא.
הצעד הבא: לפרק את הירידה בביקורת להכנסה והעברות, מחירים, שירות חוב והוצאות תחזוקה.
תוצאות, הגדרות הספים ומגבלות · הרשת המלאה וגבולות הספים
שלב 112 · בדיקת התאמה למודל
הושלמה בדיקת מקור המס לבעלי בתים
אומתו יחידות האומדן, אופק הזמן ואי־הוודאות. מדד הרכב אינו מדידה ישירה של כלל הצריכה, ולכן לא שונו פרמטרים או טווחי הרגישות.
הצעד הבא: לחשב גבולות מותנים לשימור כוח הקנייה של מאבדי העבודה תחת הנחות תגובה שונות למס, ולסמן בנפרד כשלי מימון ופגיעה בצריכה.
דוח ההתאמה וההחלטה · אומדנים, יחידות ואי־ודאות
שלב 111 · ראיות אמפיריות לתגובת צריכה למס
מה המחקרים מאפשרים לכייל?
נבדקו ארבעה מקורות ראשוניים: סקרי מס שכר, עסקאות סביב תשלומי מס, ונתונים מנהליים של בעלי בתים. המדדים והאופקים שונים, ולכן לא אוחדו למקדם אחד.
שער הכיול נותר סגור: כוונת הוצאה, שיעור משיבים ומדד רכישות רכב אינם מקדם תגובה לצריכה הכוללת. כל פרמטרי המודל ותרחישי הרגישות של שלב 110 נשארו ללא שינוי.
התרומה לתזה היא הגדרה מדויקת יותר של אי־הוודאות במימון ההעברות. הצעד הבא הוא בדיקת הזיהוי, יחידות האומדן ואי־הוודאות במחקר בעלי הבתים, לפני החלטה על התאמה למודל.
דוח המקורות והחלטת הכיול · טבלת הראיות המובנית
שלב 110 — ההשוואה תלויה בתגובת הצריכה למס
נבדקו 48 מקרים בשישה פרופילים מוצהרים של תגובה למס. כלל ההכנסה הבסיסי של 90% נשמר, ולכל חלוקת מס הותאמה ביקורת עם אותן הנחות. מקדמי התגובה הם הנחות רגישות, לא אומדנים אמפיריים.
כאשר תגובת בעלי ההון למס נמוכה, מיסוי שלהם גורר ירידה מצרפית קטנה יותר. בהנחת תגובה הפוכה, סדר ההשוואה בין חלוקות המס מתהפך. בשלושה ממקרי מיסוי משקי הבית לא נתמך לוח הגבייה הממומן, והם הוצאו מההשוואה המותנית במימון מלא.
11 בדיקות חדשות עברו לצד 61 הקודמות. התוצאה אינה מזהה מדיניות מיטבית: היא מראה מדוע נדרש עוגן אמפירי לתגובות למס. המחירים, ההכנסות החיצוניות והדיבידנדים עדיין קבועים, ואין משוב מקרו מלא.
פרופילי התגובה, היפוך ההשוואה ושער הגבייה · סיכומי 48 המקרים וחותמות המקור
שלב 109 — מי משלם על מימון הכרית?
המס שמממן את הריבית הוקצה לארבע קבוצות משקי הבית: לבעלי ההון בלבד, לפי נפש, או לשתי הקבוצות החשופות לאובדן עבודה. הגבייה ירדה ממזומן הקבוצות עצמן, ללא השלמה ממשלם מס חיצוני. בכל שמונה החלופות שנבדקו, לרבות הביקורות, סכום הגבייה ולוח התשלומים נתמכו.
בחלופת הגבייה בדצמבר, חלוקה לפי נפש הפחיתה את הצריכה הריאלית המצטברת ב־2.84% בקבוצה ללא חוב אישי וב־3.98% בקבוצה עם חוב, לעומת ביקורת עם מימון חיצוני. הטלת מלוא המס על בעלי ההון הפחיתה את צריכתם ב־2.25%. אלה תוצאות של 20 שנות מודל, לא אומדנים אמפיריים.
11 בדיקות חדשות עברו לצד 50 הקודמות. כלל הצריכה המשותף של 90% יוצר כמעט אותה הפחתה מצרפית בכל חלוקת מס. הפער היחסי בין קבוצות החוב אינו מוכיח השפעה סיבתית של החוב. המחירים וההכנסות החיצוניות עדיין קבועים, וטרם בוצע שילוב מקרו מלא.
חלוקת המס, גבייה, צריכה וגבולות ההסקה · תוצאות הקבוצות וחותמות המקור
שלב 108 — כרית מזומן צריכה גם לממן את הריבית
נבדקה כרית ממשלתית שממומנת בהלוואה ממלווה מפורש, עם ריבית חודשית וקרן שמגיעה לפירעון בסוף התקופה. מקורות המזומן ההתחלתיים של המלווה ושל משלמי המסים זהים בכל שמונה החלופות.
בגבייה רבעונית, ללא כרית נרשמו 160 חודשי פיגור. כרית בעלות אפס מנעה אותם; עם ריבית שנתית של 4% וללא מקור לעלותה נותרו 107 חודשי פיגור וקרן שלא נפרעה. כרית מעט גדולה יותר, עם תוספת מס שמממנת את הריבית, מנעה פיגורים ואפשרה פירעון מלא. הריבית היא הנחת ניסוי.
12 בדיקות חדשות עברו לצד 38 הבדיקות הקודמות. ההכנסות והמחירים עדיין קבועים: העלות לממשלה נרשמת, אך השפעת המס הנוסף על צריכת משלמיו טרם נבחנה. אין כיול אמפירי או הוכחת קיימות.
מימון הכרית, עלות המס, פירעון הקרן וגבולות התוצאה · שמונה החלופות וחותמות המקור
שלב 107 — איזון שנתי אינו מבטיח תשלום בזמן
קופת ההעברות ששמורה מראש הוחלפה בגביית מסים מתוזמנת ובהתחשבנות על הוצאות ממשלה, ריבית, קצבאות ופירעון אג״ח. בשש חלופות תזמון שוחזרו החשבונות הממשלתיים בסופי השנים, ללא אשראי ממשלתי חדש.
בגבייה רבעונית וקצבאות חודשיות נוצרו פיגורי תשלום ב־160 מתוך 240 חודשים, אך הקבוצה שנבדקה מימנה את צריכתה המתוכננת מהמזומן שברשותה. בגבייה רק בדצמבר ובקצבאות חודשיות נרשמו 220 חודשי פיגור ו־11 חודשי מחסור לצריכה. פיגור בקצבה ומחסור לצריכה הם מדדים נפרדים.
12 בדיקות חדשות עברו. מועדי הגבייה וסדר הקדימויות הם הנחות ניסוי; ההכנסות והמחירים נשארים קבועים. אין עדיין משוב חברות, אומדן אמפירי או הוכחת קיימות של הקצבאות.
גבייה, פיגורים, התאמת התקציב ומגבלות הניסוי · תוצאות שש החלופות וחותמות המקור
שלב 106 — חיבור ראשון למסלול השנתי
מומשה התאמה חודשית לקבוצת מאבדי העבודה ללא חוב אישי, בתרחיש דירה ללא משכנתה ובמסלול ברירת המחדל. פריסה חודשית אחידה משחזרת את הצריכה, המזומן והחזקות המניות בסופי השנים. 11 בדיקות חדשות עברו לצד 15 בדיקות הרכיב החודשי.
באותו תקציב העברות שנתי, תשלום בדצמבר יוצר מחסור ביחס לצריכה המתוכננת ב־11 מתוך 240 חודשים; באותה פריסה ועם אפס מזומן התחלתי נרשמו 39 חודשים כאלה. מספר החודשים מתחת ל־90% מצריכת הייחוס הוא מדד נפרד.
זו בדיקת תזמון מותנית: ההכנסות, המחירים והצריכה הרצויה נשארים קבועים, ומימון ההעברות שמור מראש. אין עדיין התאמה חודשית לקופת הממשלה ולתזרים החברות המקוריים, כיול אמפירי או שילוב משוב מקרו.
התאמת החשבונות, התוצאות ומגבלות הניסוי · תוצאות שנתיות, חודשי מחסור וחותמות מקור
שלב 105 — תזמון התשלום משנה את הצריכה האפשרית
מומש רכיב חשבונאות חודשי נפרד עם העברות ממומנות, מגבלת מזומן, שירות חוב וצד נגדי לכל תשלום. 15 בדיקות אוטומטיות עברו, לרבות מעבר מדצמבר לינואר וצבירת פיגורי ריבית ללא יצירת מזומן.
בדוגמה סינתטית, העברה של 120 בינואר מאפשרת לממן צריכה בסיסית של 10 בכל חודש. אותו סכום שמתקבל רק בדצמבר מממן 10 באותה שנה, ו־110 נשארים במזומן; הצורך שלא מומן בחודשים הקודמים אינו נעלם בסיכום שנתי. זו הדגמת תזמון בלבד, ללא אומדן אמפירי.
הרכיב טרם שולב במודל המקרו. פרמטרי התגובה הם הנחות בדיקה, ומיפוי הדיור, הנכסים והמקורות עדיין פתוח.
כללי הרכיב, התוצאות ומגבלותיהן · תזרימים חודשיים וחשבונות נגדיים
שלב 104 — מהעברה ממומנת לצריכה בפועל
הוגדר מפרט לחיבור תגובת צריכה חודשית לחשבונות השנתיים: מועדי קבלה, מגבלות מזומן, חיסכון, שירות חוב ומעבר בין שנים. ביקורת הקוד מראה שחלוקה של סכום שנתי ל־12 אינה מספיקה, ושיש למנוע ספירה כפולה של העברות שכבר נכללות בהכנסה.
מסלול הגישה הנוכחי לנתונים נסגר בעקבות תשובת ספק שדווחה לחוקר. אין נתוני משתתפים או כיול חדש. השלב הבא הוא בדיקת חשבונות חודשיים בנתונים סינתטיים, ובהמשך בחינת התאמה של מקורות ציבוריים.
מפרט המדידה, ביקורת הקוד וחלופות הנתונים · כללי החשבונאות ותנאי הבדיקה
שלב 103 — מה אומדן תגובה להעברה מאפשר לכייל?
נבדקו הגדרות האמידה במאמר המלא ובחלקי הנספח. הופרדו אומדנים אמפיריים מתוצאות המודל המבני, ונשמרו בנפרד אופק הזמן, יחידות המדידה ואי־הוודאות.
לתזה נדרש חיבור מפורש בין העברה ממומנת, תגובת צריכה ותזרים שנתי. שער הכיול נשאר סגור: לא שונו פרמטרים ולא בוצע שכפול. הצעד הבא הוא חוזה מדידה לחיבור תגובה חודשית לחשבונות המודל.
הגדרות, מגבלות והשלכות לתזה · אומדנים ומצב שערי הכיול
שלב 102 — מה נתמך בראיות ומה נשאר הנחה?
מופו חמישה מקורות ראשוניים לשלוש חוליות התזה: פריון ומחירים, רווחים וגביית מס, והעברות וצריכה. יש תמיכה בכיוונים מסוימים לצד מגבלות של שוק, מדינה, זמן ושיטת זיהוי. אף מקור לא מאשר כעת כיול מספרי חדש למודל.
גמישות מחיר ביחס לאוטומציה אינה מקדם התמסורת במודל; אומדן תוספת מס אינו שיעור הרווח שניתן לגבות; תגובה לקצבה זמנית אינה שיעור הצריכה הקבוע או הוכחה לכוח קנייה תחת אבטלה קבועה. סקירת תקציר אינה שכפול מחקר.
מפת הראיות, גבולות ההתאמה וסדר העדיפויות · רשומת המקורות ומצב שערי הכיול
שלב 101 — תשובה ממוקדת לשאלת התזה
באילו תנאים 20% אבטלה לצד אוטומציה יכולים לשמר צריכה של מאבדי עבודה, וכיצד חוב ובעלות על הון משנים את התוצאה? סיכום אותם 576 תרחישים בשבע חלופות מימון מוצא 202 שהושלמו בכולן, 18 שהושלמו רק בחלקן ו־356 שלא הושלמו באף חלופה.
ב־75 צירופי הנחות נשמרו לפחות 90% מצריכת ההתחלה שאינה דיור בשתי קבוצות מאבדי העבודה בכל החלופות. אבל כל 202 המקרים המשותפים אינם זקוקים לאשראי חברות: העקביות אינה אישוש עצמאי למנגנון האשראי. ב־42 זוגות ההשוואה המשותפים, צריכת מאבדי העבודה בסוף התקופה נמוכה מהביקורת.
המסקנה תיאורטית ומותנית: ירידת מחירים והעברות עשויות להספיק בחלק מההנחות, אך אינן מבטיחות שימור צריכה לכולם. מימון ציבורי, חוב ובעלות על הון חשובים. עדיין אין הוכחה אמפירית או תחזית לעשירונים.
שאלת המחקר, הממצאים, גבולות ההסקה וסדר העדיפויות · סיווג התרחישים וההשוואה בין החלופות
שלב 100 — הסדר חוב אינו מזומן חדש
נוסף כלל הממיר חוב חברות למניות לאחר רצף אי־תשלום, עם דילול בעלי המניות והקצאת מניות למלווים. לאחר ההמרה אין אשראי חדש. ההסדר אינו מכניס מזומן ואינו משנה מיידית את מלאי ההון.
מתוך 576 תרחישים: 220 הושלמו ללא הסדר, 215 בהסדר לאחר שנת אי־תשלום אחת, ו־220 לאחר שנתיים או שלוש. בכלל של שנתיים נצפו 37 הסדרים, ורק 5 מהמסלולים האלה הושלמו. אין שיפור במספר ההשלמות. ההשוואה כוללת גם הפסקת אשראי ואינה מבודדת השפעה של תזמון בלבד.
שווי המניות הוא הנחה חיצונית. אפס הפסדי שיערוך למלווים ברשת שנבדקה אינו גבייה במזומן או הוכחה להעדר סיכון. אלה סימולציות ללא כיול, ולא הליך משפטי או אומדן התאוששות.
כללי ההסדר, חלוקת הזכויות והתוצאות · נתוני סיכום חלופות ההסדר
שלב 99 — השלמת מסלול אינה שירות חוב מלא
מתוך 18 המסלולים הנוספים שהושלמו עם תקרת אשראי 60, רק 2 שילמו את כל הריבית והקרן המתוכננת במזומן. ב־16 הייתה ריבית שנוספה לחוב ופחות החזר קרן מהמתוכנן; ב־5 הריבית נוספה לחוב לפחות שנתיים רצופות. 202 המסלולים המושלמים ללא הלוואה מוצגים בנפרד.
נבדקה גם חשיפת משקי הבית המלווים. שיעור גבוה של תביעות אשראי בתוך המזומן ותביעות האשראי אינו שיעור מהעושר הכולל. תרחישי תספורת הם חשיפה ברוטו בלבד, ללא הסתברות לכשל או הפסד ממומש. אין שינוי בכללי המודל או כיול אמפירי.
שירות חוב, היוון ריבית וסיכון המלווים · נתוני הסיכום והחשיפות
שלב 98 — ערוץ אשראי לחברות עם צד מלווה מפורש
משקי הבית מלווים לחברות מתוך מזומן שנותר לאחר החלטות הצריכה וההשקעה; זהו כלל מכני ולא היצע אשראי אופטימלי. כל הלוואה מפחיתה מזומן אצל המלווים ומוסיפה תביעה תואמת. אין יצירת כסף חדש. נרשמים ריבית, החזר קרן, מגבלת אשראי והיוון ריבית שלא שולמה.
מתוך 576 תרחישים בכל חלופה: 202 הושלמו ללא אשראי, 212 עם תקרה של 20 ו־220 עם תקרה של 60 ביחידות מודל. רוב מגבלות המימון נשארו. ריבית מהוונת בחלק מהמסלולים, ואין עדיין טיפול בחדלות פירעון של חברות או בהפסדי המלווים. השלמת מסלול אינה הוכחה ליכולת פירעון או לשיפור ברווחה.
כללי האשראי, הזהויות, התוצאות והמגבלות · סיכום ארבע חלופות האשראי
שלב 97 — מה עצר את מימון החברות?
בכל 230 העצירות של החברות ברשת המקורית, המגבלה הראשונה הייתה מזומן שלילי. לא נפרצה באותו צעד מגבלת מלאי ההון או המניות. ההשקעה וגיוס ההון היו חיוביים, אך הגיוס והמזומן הקיים לא הספיקו להשקעה שנקבעה כשארית התוצר.
בדיקת ארבעת כללי תמחור המניות הקיימים הניבה 200–211 מסלולים מושלמים מתוך 576 בכל כלל. רוב העצירות נשארו. זו מגבלה של שילוב כללי ההשקעה והמימון במודל, ולא תחזית לחדלות פירעון או הוכחה ששחיקת הון היא הסיבה. המודל המקורי לא שונה.
פירוק מגבלת המזומן, ההשוואות והצעד הבא · נתוני סיכום ארבע חלופות התמחור
שלב 96 — מתי צריכת מאבדי העבודה נשמרת?
נבדקו 576 צירופי הנחות במודל הקיים, עם אבטלה שמגיעה ל־20%. רק 202 מסלולים הושלמו; 144 נעצרו ממגבלת מימון ממשלתית ו־230 ממגבלת נזילות, הון או פדיון מניות בחברות. אלו גבולות המודל, לא הסתברויות למשבר.
במסלולים שהושלמו, צריכה שאינה דיור נשמרה מעל 90% מהבסיס בכל שנה ב־83 מקרים למאבדי עבודה ללא חוב צרכני וב־75 למאבדי עבודה עם חוב צרכני. הקבוצות עשויות לשאת משכנתה. רק 42 זוגות תרחיש וביקורת הושלמו; בשתי קבוצות מאבדי העבודה הצריכה בסוף התקופה נמוכה מהביקורת. אין להסיק מכך על המסלולים שנקטעו.
הסף יחסי לצריכת ההתחלה של כל קבוצה, ואינו תקן לרמת חיים. התוצאות הן סימולציה בהנחות סוגנניות, ללא כיול. ירידת מחירים לבדה אינה מבטיחה שמירת צריכה במודל הזה.
הטבלאות, תנאי המימון ומגבלות ההשוואה · נתוני הסיכום ורשת ההנחות
שלב 95 — טיוטת בקשת היתכנות גישה
הוכנה טיוטת פנייה להגדרת שאלת המחקר ודרישות ההיתכנות. עדכון שלב 104: לאחר מכן נשלחה פנייה, ולפי תשובת הספק שדווחה לחוקר מסלול הגישה הנוכחי אינו זמין. לא התקבלו נתוני משתתפים. המסמך נשמר כתיעוד היסטורי עם הודעת מצב מעודכנת.
טיוטת הפנייה, דרישות הנתונים ותנאי ההתקדמות
שלב 94 — מיפוי תעסוקה וקישור עסקאות ב־UAS
נמצאו בשאלונים חודשיים שדות לסיבת שינוי בתעסוקה ולמועדו. טרם הוכחה חפיפה עם חשבונות UASFin פעילים ונתונים מלאים לפני ואחרי האירוע. מספר משלימי שאלון אינו מספר משקי בית מקושרים. המקור הוא מועמד מותנה; אין אמידה חדשה או כיול.
השדות שנמצאו, מגבלות התיעוד ודרישות אימות החפיפה
שלב 93 — היתכנות גישה לנתוני עסקאות
נבדקו UASFin, מסלול שיתוף מחקרי עם JPMorganChase Institute ונתוני Exact.One ששימשו מחקר בריטי. טרם אומתו גישה עבור המחקר, מספר אירועים מתאימים או כיסוי משקי הבית. ההמלצה היא לבדוק מקור קיים לפני הקמת פאנל חדש. אין אמידה או כיול חדשים.
השוואת המקורות, דרישות הגישה ושאלות ההיתכנות
שלב 92 — בדיקת היתכנות בנתוני CE
התיעוד שנבדק אינו מבסס את השילוב הדרוש של הוצאות מזון חודשיות מתוארכות, מועד וסיבה לאובדן עבודה ונזילות סמוכה שקדמה לאירוע. אין אמידה חדשה או כיול. הוגדרו דרישות לבדיקת היתכנות של פאנל חודשי עתידי או מקור נתונים מקביל.
הממצאים, מגבלות הבדיקה ודרישות הנתונים
Résilience des ménages : premiers résultats empiriques
Résultats non concluants · ces données n’ont pas encore servi à calibrer le mécanisme de liquidité
Hypothèse 1 : les liquidités disponibles avant la perte d’emploi limitent l’augmentation des difficultés économiques, à revenu et patrimoine initiaux comparables.
Hypothèse 2 : la charge des remboursements antérieure à la perte d’emploi amplifie les conséquences, même en tenant compte des liquidités.
Les données SIPP de 2021–2024 ont été analysées. Le résultat mesuré est l’insécurité alimentaire, pas les dépenses de consommation.
Le nouvel échantillon de réplication est trop petit : 1 050 participants et 22 ruptures d’emploi ; aucun effet n’a été estimé.
L’étude complémentaire élargie comprend 2 472 participants et 62 ruptures d’emploi. L’estimation est de −6,06 points de pourcentage, avec un intervalle de confiance à 95 % allant de −23,33 à +11,22.
Certains participants figuraient déjà dans l’étude précédente : ce suivi ne constitue donc pas une réplication indépendante. L’hypothèse sur la liquidité ne bénéficie toujours pas d’un appui empirique stable.
Les données PSID ne sont pas utilisées dans cette étude, car leurs conditions d’utilisation restreignent leur utilisation avec l’IA.
Extension historique : 11 253 participants potentiellement éligibles et 468 ruptures d’emploi dans cinq panels d’origine, sans doublon d’identifiant de participant.
L’échantillon comprend 4 527 ménages dont le codage de l’indicateur de sécurité alimentaire est cohérent sur les deux périodes ; 322 ont connu une séparation d’un de leurs membres avec son employeur.
L’analyse SIPP au niveau des ménages n’a pas clairement étayé l’hypothèse selon laquelle la liquidité avant une séparation avec l’employeur protège contre une dégradation de la sécurité alimentaire.
L’échantillon aux critères stricts comprenait 4 527 ménages ; une analyse de sensibilité autorisant des changements de composition l’année du résultat en comprenait 5 128. Les deux estimations allaient dans le sens opposé à l’hypothèse, mais leurs intervalles d’incertitude incluaient zéro. La calibration reste inchangée.
L’extension SHED a étudié 2 562 répondants distincts sur deux périodes de suivi, dont 168 ayant déclaré une perte d’emploi. Chaque répondant n’a contribué qu’à une seule période.
L’estimation principale allait dans le sens de l’hypothèse, mais son intervalle d’incertitude incluait zéro. L’estimation a changé lorsque la période la plus récente était retenue, et aucune analyse n’a atteint l’objectif de précision. La calibration reste inchangée.
Rapport de l’extension SHED sans double comptage des répondants (en anglais)
La vérification SHED initiale portait sur 1 807 répondants, dont 132 ayant déclaré une perte d’emploi.
L’association estimée allait dans le sens de l’hypothèse, mais son intervalle d’incertitude incluait zéro et la précision n’atteignait pas l’objectif. Les mesures diffèrent de celles du SIPP : ce résultat ne confirme donc pas la thèse et ne justifie pas une nouvelle calibration.
Rapport de vérification sur la source externe SHED (en anglais)
Rapport de l’analyse exploratoire et du test de sensibilité (en anglais)
Rapport sur les scénarios de précision et la sélection de l’échantillon (en anglais)
Rapport sur les ménages et la validation de l’indicateur de sécurité alimentaire (en anglais)
Rapport sur l’élargissement de l’échantillon et la précision attendue (en anglais) · Rapport de réplication et d’étude complémentaire (en anglais) · Données agrégées des résultats · Protocole initial de l’étude (en anglais)